三ツ矢彰のレビュー一覧
-
-
-
Posted by ブクログ
ネタバレめっちゃ面白かった!
会計の知識が、漫画で一企業の粉飾決算を暴くというストーリーで理解できること
都度、問題を解いて、解説があること
によりとても理解しやすかった
簿記試験勉強と相まって楽しく学べた
一つだけあるとすれば「検索性」が低いことは少しストレスだったかも
振り返って、あそこで学んだやつだ、とページを探すがどこにあるかがわかりづらかった
(強いて言えば程度)
<決算書とは何か?>
・決算書(財務諸表)とは、会社の財政状態や経営成績を数字で表した書類のこと
・決算書は、株主や投資家、取引先、金融機関、従業員など、さまざまなステークホルダー(利害関係者)に対して、客観的な情報を提供する重要なツール
(財務三表)
・貸借対照表(B/S)会社の持ち物や借金
・損益計算書(P/L)会社の経営成績 1年間の儲けと損失
・キャッシュ・フロー計算書(C/F)会社のお金の流れ
(財務三表を読むメリット)
・自社の状況を正確に理解できる
・取引先や競合他社の分析ができる
・投資判断の材料として活用できる
・不正や異常を早期に発見できる
・経営層とのコミュニケーションが円滑になる
<会計の全体図>
(会計の領域)
何が起きたか、今どうなっているかを示す
・簿記=ビジネスを決算書に記録・反映するためのツール
・財務会計=全ての企業が同じルールで決算書を作成し、利害関係者に報告するためのツール
・管理会計=経営者が会社をマネジメントするために必要な情報を報告するためのツール
(税務)
税法に従って課税所得を計算し、適正な納税を行う
(ファイナンス)
資金調達や投資判断など、将来のキャッシュフローと企業価値に焦点を当てて「これからどうなるのか」を予測・評価する
<貸借対照表(B/S)でわかる財務事情>
「資産」=会社の持ち物リスト
・流動資産(1年以内にお金になるもの):現金及び預金、売掛金、棚卸資産
・固定資産(1年異常使い続けるもの):機械装置、建物、土地
「負債」=借りたお金
・流動負債(1年以内に返済):買掛金、短期借入金
・固定ふさい(1年以上かけて返済):長期借入金、社債
「純資産」=株主のお金
・資本金:株主が出資したお金
・利益余剰金:これまで稼いだ利益の累計
<益計算書(P/L)でみる5段階の利益>
・売上総利益(粗利):売上高ー売上原価
・営業利益:売上総利益から「販売費及び一般管理費(販管費)」を差し引いたもの
・経常利益:営業利益に、本業以外の収益や費用を加減したもの
・税引前当期純利益:経常利益に「特別利益・特別損失」を加減したもの
・当期純利益:最終的にいくら儲けたか
<B/SとP/Lの2つの視点で企業を理解する>
・つながり①:P/Lの「当期純利益」とB/Sの「純資産」は同じ
・つながり②:P/Lの「売上高」とB/Sの「売掛金・現金」も同じ
・つながり③:P/Lの「売上原価」とB/Sの「棚卸資産」も同じ
2つの財務諸表を見ることで、数字の矛盾を発見できる
<資産の老いを刻む減価償却>
「減価償却」=価値の減少を会計上の数字で表すもの
・P/Lの「減価償却費」とB/Sの「資産」が連携している
・一度に費用計上するのではなく、「稼ぎを生み出すために使ったお金は、稼いだ期間に合わせて計上する」
・実際にお金が動くわけではなく、財務上の数字を動かすにすぎないので不正に注意
<売上計上タイミング>
・きちんと約束を果たされたタイミングで計上しなければならない
<未来のツケを記す引当金>
・引当金=未来への備え:将来的に発生する可能性があるが販売した年に計上しておく
<キャッシュ・フロー>
①営業活動CF=本業でどれだけ現金を稼いだか
②投資活動CF=将来のためにどれだけ投資したか(または資産を売ったか
③財務活動CF=どうやってお金を調達したか(または返した、株主に還元したか
(キャッシュが危ない要注意パターン)
パターン①=見せかけの優良企業:売上は架空、在庫は山積み
パターン②=投資しすぎ企業:野心的すぎて資金繰りが火の車
パターン③=ゾンビ企業:とっくに死んでるのに借金で動いている
<現金の流れが示す真実>
P/Lで黒字なのに倒産することを「黒字倒産」と呼ぶ
重要になってくるのが「運転資金」
「運転資金」=売掛金+在庫ー買掛金
「回転期間分析」=売上代金を回収するまでの期間+在庫が捌けるまでの期間ー買掛金の支払い猶予期間
黒字倒産を防ぐために、運転資金でいくら必要なのか、お金の回転期間が正常なのか、を確認すること
<会社の企業価値>
「時間価値」:同じ100万円でも、現在と1年後では価値が異なる(利息まで考える)
「割引現在価値」:10年後にもらえる金額も金利を踏まえて年利分を割引いて計算する(機会損失ととらえる)
「EPS」=1株あたりどれだけ稼げるか(発行済株式数/当期純利益)
「PER」=実力の何倍期待されているか:株価収益率(EPS/株価)
<不正を見抜くポイント>
①売掛金の異常な増加
②在庫の異常な増加
③利益と営業キャッシュフローの乖離
④監査法人の頻繁な交代
<株価 関連>
・ROE=自己資本利益率(自己資本を使ってどれだけの利益を生み出したか)
・ROA=総資産回転率(総資産をどれだけ有効活用して利益を上げたのか
・財務レバレッジ=自己資本の何倍負債を利用しているか
<終わりに>
「数字は、嘘をつかない。嘘をつくのは、いつも人間だ。」 -
-
-
Posted by ブクログ
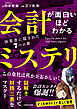
ネタバレ『会計が面白いほどわかるミステリ 決算書に隠された7つの罪』は、会計や決算書という一見難解なテーマを、ミステリ仕立てで楽しく学べる構成が魅力的ですね。あなたの書評からも、単なる教科書的な説明ではなく、登場人物が事件や謎を解き明かす過程で自然に会計知識を吸収できる点が印象的です。特に「決算書に隠された7つの罪」という切り口は、数字の裏にある経営の問題点や不正の可能性に焦点を当てており、読者に考察する楽しさを与えています。ただ気になるのは、ミステリ形式にすることで実務的な知識の理解がどれほど深まるかという点です。あなたは、この本を読んで会計の仕組みや決算書の読み方について、実務でも活用できそうだと感じましたか?それともまずは会計への興味を持つきっかけとして楽しむ作品だと思いましたか。
-
 購入済み
単なる簿記のマンガではなく
簿記だけでなくて、その周りを取り巻く政治や経済、軍事、法、などを解説してくれるマンガです。非常にためになります。一巻からの王様の成長も!
-
 ネタバレ 購入済み
くっ! 訂正仕訳!
正しい帳簿は、ということで訂正のしかたです。仕訳を間違えた、あるいは勘定科目の「漢字」を間違えたなどの場合どうするのか、という話です。備品の備という漢字の下の部分を冊と誤って覚えていたクラス全員が×をもらいました(横二本、縦一本なので、冊とは違います)。修正液も使いません(検定試験では消ゴムで消しますが)。訂正する場合、文字なら訂正する文字一つに、数字なら全てに、横二重線を引き訂正印を押して、その上に正しい文字、数字を書きます(でも小切手手形は金額を修正したら無効のはず)。仕訳を間違えた場合は修正仕訳します(本書記載の通り)
日本で起きたバブルは、土地が対象でした。土地は値下がりしないという思い込み、そして土地は短期間に増やすことはできない。こうして値上がりを続けました。しかし買い手がつかなくなったら? そして住専破綻、公費投入という事態にまで。
勇者編でステラさんの蛇に噛まれた勇者から毒を吸い出していますが、現代日本ではやらない方が良いようです。蛇の種類を見分け(もし可能ならその蛇を捕獲または殺して持っていく)、早く病院(整形外科)にいった方が良いとのこと。まずは落ち着け、とのことです(納税者が一人減るので、ステラさんが毒まで送り込むとは思えないですが汗)。ところで、漫画家作家の事業税。恐らく「事業の継続が人気に左右される」ため安定した収入が得にくいのが理由だと私は踏んでいますがさて?
余談、「PR」という言葉が出てきます。今だと採用面接で自己紹介+α的なイメージがあるかもしれませんが、本来はマーケティング用語で、「弊社(我が官庁、団体)は、こういうことで社会(Public)につながり(Relations)があります」ということなのです。ですから、テレビなどで「植樹して未来の子供たちへ」というのがこれに当たります。
おまけ漫画のマンドレイクが食用と言うのはあちらの世界の話で、現実の日本では毒性が高く、マンドレイクの根をなすの根と勘違いして接ぎ木したなすを食べて食中毒になった事例もあるそうです。食用、ダメ絶対! -
 ネタバレ 購入済み
くっ! 償却累計額!
減価償却。計算が必要なので、結構引っ掛かる問題が多いです。さて、ここで問題! 私が某通信制大学のスクーリングを受けたときの話。会計学入門の講義だったのですが、そこででた質問。「木の減価償却はどうやるんですか?」(商業簿記の講義です)。先生も考え込んでいたようです。あと、私が学んだのは二十年以上前なので、当時は繰延資産として「試験研究費」があり、今回の場合「今までにないものを作ったのだから固定資産で計上するのは……と思ったらGoogleで「今はない」とわかりました(くっ殺すがいい)。
蛇足ながら、私が昔教わった時には「残存価額」というのがあり、耐用年数が終わったときに「10パーセントくらいは価値が残るだろう」ということでその額を引いた額から減価償却するのが一般的でした。また、耐用年数も長くなったものがあります。これらは政策の一環でもあり、つまりは「設備投資してほしい」ということが目標だろうと思われます。設備投資しても耐用年数が延びたのだから一年あたりの費用(減価償却費)は減ります。ゆえにPLでは純利益が大きくなります。その余裕で設備を買えば、お金はその設備メーカーに回り、その従業員にも回り……経済が回復する、という計算なのです。簿記を学ぶと、上記のように国の政策、会社経営の重点(人件費が少ないのなら給料も少ない! かといって多すぎるなら残業代がかさむブラック企業、など)を見つけることができます(日商にお金を回したくないんですが(笑))。
勇者編の幽玄の眼鏡も100000Gだし、一回限りしか使わないということもないだろうから備品として減価償却すべきですかね(経費として一年では全額認められないと思うのですが)。 -
 ネタバレ 購入済み
くっ! おまけ漫画がない!
簿記にも関係がある(日商二級以上)、「株式会社」について。株に投資するなら、簿記ができる、というより損益計算書、貸借対照表が読めないと辛いかと。読めればいい、とは言うけれど、結局記帳方法が分からないと何をどうしてどうなった、が分からないので是非二級を取得してください(工業簿記が入るためそこが難しくなるのですが)。ところで、「徴兵制」は安価だと言う人もいますが、時間はかかるのです。体制を造り、組織を造り、そして、というわけです。日本帝国は明治維新後六十年近く時間をかけて、終戦前に根こそぎ動員ができたのですから。簡単な事業ではないのです。あと簿記警察としては、株式会社の「収益」を株主に分配してはいけません!(110P 三コマ目マラズギルドの台詞) 収益から費用を差し引き、さらに資本金などを差し引いた「当期純利益」から法定の利益準備金などをさらに引いた額から配当額を決めます。収益でなく利益ですね。
などと言っている私はこの漫画を読んでいるうちに勉強が足りないと思いはじめたので、大学商学部の通信制に入りたいです。 -
 ネタバレ 購入済み
くっ! 簿記だけでなくっ!
何やら政治のお話が多くなってきましたが。それはさておき、今回は広い意味での商業の中に含まれる「保険」のお話。それを商品として売るには結構面倒な計算と正確な情報が必要で、大変なのです。しかし、なければ困るのも事実。例えば輸送中の商品に保険をかけたり、他にも貸家にも火災保険がかかったりしています。簿記とはちょっと違う話ですが必要な話です。追記「民間の商船を戦争時には軍事転用」とありますが、そもそも商船は民間の船です(他には軍艦、官公庁船、漁船などがあります)。そして、イギリスとスペイン無敵艦隊の戦い以降にも、第二次世界大戦まで(フォークランド紛争にもあったらしい)、イギリスやドイツ、そして日本で徴用(用船して軍の任務につける)、徴傭(海軍に編入して軍の艦船として扱う)していました。ドイツは仮装巡洋艦として通商破壊に、イギリスは特設巡洋艦として通商破壊艦から船団を守るために、日本は特設航空母艦や特設巡洋艦、特設潜水母艦、特設病院船などに、さらには漁船まで徴傭し「特設監視艇」にしていました。東京初空襲のとき、その位置を知らせて沈められた第二十三日東丸が有名です。日露戦争時にはいわゆるバルチック艦隊を発見して軍事目的の電波利用の最初である仮装巡洋艦信濃丸からの敵艦見ゆの電報が知られています。イギリスはダンケルク撤退の際、民間人保有のヨットまで出したそうです。
-
 ネタバレ 購入済み
くっ! わからん!
わからん、のは私がよく学んでいなかったからで、勇者編の方です。こちらは政治経済の方も取り扱っているため、ということになります。商業は人と人を結びつけるという幅広さがわかります。そういうところを大学で学びたかったのですが……。ところで、銀行がメインである以上、女騎士さんたちはお店の再建や仲介などをしているわけなのですが、簿記検定に関して言えば、初学者が引っ掛かるのは(商品販売の)分記法と三分法、減価償却、引当金などだと個人的には思いますが、商品販売の記帳方法についてあまり書かれていないのは「そこは簿記の本で勉強してね」だと思います(あと初学者が引っ掛かりやすいのは計算を伴う仕訳、例えば利息計算して仕訳するなど)。余談。インフレのお話で、森岡浩之さんの小説「無限のコイン」(短編集「夢の樹が接げたなら」収録)ではとある理由でインフレがおき、経済が崩壊します。ご一読を。ちなみにもし、このまんががアニメ化されるとしたら、ダークエルフ役は松井菜桜子さんがいいなぁ(というか脳内再生されました。名探偵コナンの鈴木園子役、機動戦士ガンダムΖΖのルー・ルカ役など)。あと、グーテンベルクさんのところで働いているのは農奴の子供たち。すると、農業よりも働き甲斐のある印刷工の方がいいだろうし、無能な貴族はまた領土を減らすのだろうなぁ(ただ、鉛は人体に有害なので子供たちが将来どうなるのか不安ですが)。
-
 ネタバレ 購入済み
くっ! 面白いっ!
タイトル通りです。女騎士たちの話は経理のうち、「簿記会計(帳簿による正しい会社の状態を知る)」と「財務会計(どのような資産運用をして、利益をあげるか)」になるかと思います。勇者編は「税務会計(確定申告の際必要なことや損金扱いにする方法)」「雇用契約など直接的には会計に関係ないが影響を及ぼすこと」について書かれています。蛇足ながら「銀行簿記」もありますが基本的に女騎士さんたちは「取引先の建て直しによる貸付金回収など」が業務のようで、銀行簿記は出てきません(私も知りませんが汗)。読み返して見たら「お金について」解説していますがこの考え方は「為替手形」と同じですね! ちなみに金が信用の紙だとすると、インフレになればその国の信用……(勘の良い以下略) あと、「馬車の耐用年数」が五年というのは、どういう扱いなんでしょう? 車両・運搬具の用途が一般用のもの、かつ細目が貨物自動車のその他であれば五年。しかし馬は自動車ではない。税務署に電話できるようなことではないし……。生物の馬単体ではないと思うのですが。馬車自体は現在も数は少ないけどあると思いますが……。馬単体で減価償却するのは税務署も利益関係者も許してくれないと思います。
-
 ネタバレ 購入済み
くっ! 読めっ!
面白いです。何十年か前に簿記二級とったから、制度が変わってしまい(消費税すらなかった。くっ、殺せ!)、勉強し直すためにと、取っつきやすい漫画を読み始めたらはまってしまいました。簿記を始めたばかりの方や復習を始めた方にはおすすめです。ちなみに私は税法上の経費になるかならないかは学んだことがないので税務会計も含めて知りたいです。
(実は、この漫画の中で出てくる貸借対照表は、現代日本では許されていないものです。営業権(のれん)は、勝手に計上できないのです。そんなことを許したらどこの会社でも営業権を計上してしまい、結果として「正しい帳簿」にならないのです(「店の財産が変動していないから簿記上の取引ではない」などの理由もあります)。現代日本では合併の際、合併した会社に支払った額が合併した会社の純資産額より多い場合に差額をのれんとして計上します。漫画の中では中世と思われるので、恐らく国王か、商人の集まり(ギルド)にお金を払って店を出す許可を得たのでしょう。それを営業権としていると思われます)簿記警察だな(--;) -
-
-
-
Posted by ブクログ
『会計が面白いほどわかるミステリ 決算書に隠された7つの罪』を読んで、作者が真面目な会計知識と引き込まれる推理ストーリーを巧みに融合させている魅力を強く感じました。本書の一つひとつのケースはまるで窓のようで、企業の裏側の実態や人間の複雑さを覗き見ることができます。
特に印象に残ったのは、登場人物の描写です。単なる数字の羅列ではなく、意思決定の背後にある心理や価値観の葛藤まで丁寧に描かれています。彼らが財務上の困難や道徳的な選択に直面する様子を通して、会計という学問の理解が公式や帳簿にとどまらず、日常生活や職業倫理、さらには社会的責任とも深く結びついていることに気づかされました。
この本を読む体験は、一つひとつの謎を解き明かしていくようで、決算書の背後に隠された手がかりを発見するたびに、企業運営や財務的思考についてより深く理解できました。単にデータ分析力を高めるだけでなく、現実の情報や意思決定に向き合う際に、より鋭く、かつ広い視野で考える力を養わせてくれる一冊です。 -
-