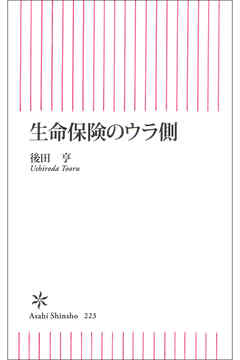
生命保険のウラ側

生命保険のウラ側

ビジネス・実用
858円 (税込)

4pt

1世帯当たりの平均年間保険料は45万4千円。「日本人の保険好き」は有名だが、著者によると「ほとんどはムダ」。特約満載のパッケージ商品で儲かるのは保険会社だけ。消費者の錯覚を誘う広告や営業担当者のセールストーク。医療保険は費用対効果が全然割に合わない……。すべてをそぎ落とすと、「本当に必要な保険」が見えてくる。本当は「かけ捨て定期」1本でいい?! ベストセラー『生命保険の罠』の著者が放つ渾身の意欲作!

詳しい情報を見る

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

生命保険のウラ側 のユーザーレビュー

\ レビュー投稿でポイントプレゼント / ※購入済みの作品が対象となります
レビューを書く

感情タグBEST3

    Posted by ブクログ

    参考になったし説得力がかなりあった。
    著者自身が保険代理店の人間で、著者自身も、周りの保険会社の人間も保険は定期保険だけしか加入してない人多数。

    しかも、彼らに言わせれば顧客は

    簡単な計算もできない人たち

    らしくどう考えても損。

    そして、アクサ生命や住友、ほか四社で一年で医療保険での入院給付金や、手術給付金を受ける金額の一人頭平均がなんと!20万。しかも、それも全体の1パーセント!!!!

    ほとんどが、セールスレディやらCMやらビルやら宣伝やらに使われてる事実。

    ライフネット生命だけが唯一みんなから集めたお金こういう風に使ってます!っていうのを公開したらしいけど、それでも私たちの払ってる保険料の30パーセントほど。それ以外の会社は一切公表しないところをみると50パーセント近い取り分で会社にとられているのではなかろうかと、著者。

    月5000円払ってるとしたら、ホントに安心料として使われるのは2500円で残りは一生に二度くらいしか会わないだろう保険員とかの給料に。

    世の中でいう二人に一人はガンにかかるっていうのも、80歳以降の話で、若い人たちは1パーセントに過ぎないという、、、、さらには高額医療で保険に当てた人は一年で0.01パーセントだと。。。。

    医療保険。いりますか?っていう著者の言葉。

    響きました。
    20万なら、貯金でなんとかなりませんか?と。

    0
    2018年09月21日

    Posted by ブクログ

    語り口が明快で、保険業界の不透明な部分をスパッと切るような切り口が心地よいです。
    「保険ってよくわからない」という方にお勧めします。
    保険商品が、なぜわかりにくい構造になっているのかが理解できると思います。

    また、自分に必要な保障とそれに適する対処の仕方が浮き彫りになってくるでしょう。対処の仕方、と書いたのは、そもそも保険契約の必要性の有無を考えるところが第一関門だからです。

    最近は、保険商品を否定する風潮も見られますが、本書は、ただ否定するのではなく、どういう理由で、どのような点が不要なのかが明確に書かれています。

    0
    2011年10月22日

    購入済み

    保険に迷っている方にぜひ

    自分も保険に入るかかなり悩んでいたときに呼んだのですが、入る前に読んで本当によかったと思いました。
    保険が悪いところばかりではないと否定一辺倒なわけでもないので、逆に信用が置けました。

    0
    2017年04月16日

    Posted by ブクログ

    実際に生命保険の営業のお仕事をされている方の書かれた本です。

    結婚をして、妊娠をする前に保険に入ったほうがいいとよく勧められるので、
    医療保険を検討するにあたり、仕組みがよくわからなかったので勉強がてら読んでみました。

    「保険は必要ない」という立場の人がそう言う理由が何かということと、
    そんな人が勧めるような保険の内容であれば検討の余地があるかと思ったからです。
    終身の生命保険とかはこのあいだ契約してしまったけど、方向転換も早ければ無駄になるお金が少なくて済むし、
    しばらく経っていたら払済にして金利を上げる形にしたりと方法があることも分かったので勉強になりました。

    このほかにもいくつかお金の勉強のために読んだ本がありますが、何れにしても「いろいろ保険や投資を考える前にある程度の貯金があることが大切」と思わされます。
    お金貯めよう。

    0
    2015年09月15日

    Posted by ブクログ

    プルの営業マン対策に読んだ本。
    長い期間払い続ける商品にも関わらず言われるままに買わされる状況はやばい。実際、生保に限らず保険の営業マンとの対話はあまりに多くの情報格差を感じるものである

    0
    2014年01月03日

    Posted by ブクログ

    保険の記事を書くために勉強中。数字が出てくると眠くなってしまう(=^-ω-^=)

    保険代理店の実情がありありと書かれている。「売りたい」という気持ちが前面に出過ぎのようだ。

    ・保険代理店職員である著者のオススメ商品は、
    定期保険<団体保険と同じような保険(ネット生保など)<団体保険。
    保障内容が一目でパッとわかりなおかつ安いという単品商品が良いみたい。

    ・保険料は≪サービス料こみ≫なのか。自分で選べるサービスなら良いけど、いらないサービスまで付いてくるのは損だなぁ。

    ・若いうちに保険に入っておくと安くなるっていうより、分割払いの回数が増えるから一回ずつの保険料が少なく見えるのね。
    元がとれるか?っていうのが重要。

    0
    2013年07月31日

    Posted by ブクログ

    保険の原則は、万が一のリスクへの備え、十が一のリスクは貯金やその他のでカバー。保険に入らないことのリスクが足りない気もするけど、見方が広がったのでよい読書でした(^ー^)

    0
    2013年03月31日

    Posted by ブクログ

    保険のほとんどが無駄であることをつくずく思い知らされる。医療保険についても、本当に必要なのか、日頃から疑問を抱いていた。本書はこの点についても明快に答えてくれている。基本的に日本国家の医療保険制度さえ機能しておれば入る必要はないということだ。後生丁寧に解約の方法まで書いてある。既に保険に入っている人もこれから入ろうとする人にとっても必読の書である。

    0
    2012年06月25日

    Posted by ブクログ

    確かに医療保険は無駄なのかもしれない。2年前に解約返戻金なしの終身医療保険(1日1万円 最高180日分)にそれまでの65歳満期の医療保険を10年目で中途解約してかけ直したのだが、終身といっても保険料も終身払い続けなければならず、1日1万円で180日間の保証をもらうのに一体いくら払い続けるかを考えたら、180万円の貯金をしたほうが、資金の汎用性は高くなる。しかも、同じような医療保険が2つある。多分、掛金を回収する前に年金生活に入り、毎月の掛金がかけられなくなって解約することになるだろう。早く解約して、保険料分を積立しよう。

    0
    2012年02月05日

    Posted by ブクログ

    ・定期保険で十分。医療保険はいらない
    ・お宝保険・・・1999年4月2日以前の契約は利回りが高い
    ・払済・・・保険料の払込みをやめるとことにして、現時点での解約金で同じ種類の保険を買い取る。

    0
    2014年11月07日

生命保険のウラ側 の詳細情報

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

この本をチェックした人は、こんな本もチェックしています

朝日新書 の最新刊

無料で読める 雑学・エンタメ

雑学・エンタメ ランキング

後田亨 のこれもおすすめ

同じジャンルの本を探す