無料マンガ・ラノベなど、豊富なラインナップで203万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで203万冊以上配信中!
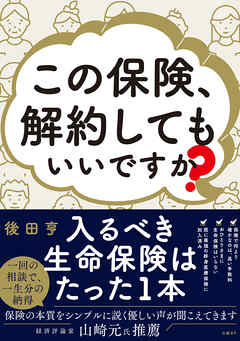
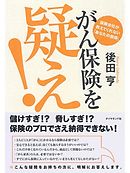
その保険、あなたに本当に必要ですか?―― 入るべき生命保険は「たった1本」、老後に保険はいりません。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
【MC加藤浩次】さんの「保険」YouTube動画で話題沸騰の著者、待望の最新刊!
経済評論家・山崎元氏 推薦
「一回の相談で、一生分の納得 ― 保険の本質をシンプルに説く優しい声が聞こえてきます」
◎こんな疑問や悩みに答えます。
・「医療保険」は本当に必要?
・がん家系なので「がん保険」が気になる。
・「掛け捨て」の保険は、損なのでは?
・「終身保険」の保険料が重く、家計を圧迫している
・自営業者は「就業不能保険」に入るべき?
・子どもが生まれたら「学資保険」に入るべき?
・老後資金が心配。銀行預金より、保険のほうがお金は増えるのでは?
・投資は怖い。保険のほうが安心なのでは?
・今、保険を解約したら損してしまう。
・販売員と付き合いがある。提案を断るいい方法を知りたい。
・将来の国家財政が不安。民間の保険で備えるべきではないか? ……など。
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
友人が米ドル建て終身保険に入ったと言う話を聞き、それって得なのか?と疑問を持った時にこの本を見つけたので興味を持った。
【こんな人におすすめ!】
保険に入るべきか悩んでいる人
一般的な保険について理解したい人
【結論】
・保険の大原則は「起きる確率は低いが、万が一起こると自分のお金だけでは対応できないものに対する備える」である。
(自動車の賠償責任保険、火災保険など)
→子育て世帯の死亡保険(収入保障保険)が唯一検討すべき保険。独身や子がいない世帯には不要
会社が契約している法人プランなどは検討してもいいかなと思った。
・投資は投資、保険は保険でわけるべし
→ドル建て終身保険、学資保険などは生命保険会社の手数料が多く、資産を増やすには不向き。
自分でインデックス投資などで運用するが吉。
※収入保障保険(死亡保険の一種)は加入者が死亡した際に、遺族に毎月◯万円が支払われるという仕組み(金額プランによる)。一括受け取りもできるが、保険会社が前倒しでまとまった金額を用意する必要があるため、手数料が高く取られる。ちなみに、掛け捨ての収入保障保険は、横軸に年数、縦軸に給付される金額を表すグラフの場合、右肩下がりを描く。これはつまり、子どもが成長するにつれて、必要な金額は少なくなっていくことに理にかなっている。
Posted by ブクログ
Q&A形式でたいへん読みやすく、要点が理解しやすい構成で良かったです。
「お守り代わり」「万が一」「掛け捨てじゃないから損しない」
「終身保障がないと不安」「がん家系だから」「子どもの学資を確保しなきゃ」
全部、詭弁です。
保険の基本は自動車保険の対人保障です。
(1)事前に予測できず
(2)めったに起こることではないが
(3)起きてしまったら被害は甚大
こういう場合だけ、保険で備えておけばよい。
具体的には、未成年の子どもがいる人の死亡保障。
その他は、自らの預金と公的年金や健康保険で十分なんです。
バカ高い社会保険料を強制的に払わせられてるのに、その上にまだ保険いる?
保険にお金使うなら、もっと効率的に増やせる方法いくらもある。
自分の払った保険料のうち、どれだけが純粋に「保険」に使われているか、
知ったらアホらしくなりますよ。
保険は不幸くじ。人間の死亡率は100%。
若い方ほど、オススメです。
にこは手遅れだけど、これからでも解約するで。
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用