ブライス・リャンのレビュー一覧
-
Posted by ブクログ
なかなか興味深い本だった。翻訳はちょっと残念。
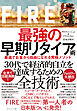
31歳でFIRE(リタイア)した中国系カナダ人カップルが、早期退職するためのノウハウを解説している。著者は極貧の子ども時代を過ごし、幼少期に家族でカナダに移住した。貧しさから脱却するにはどんな学位を取得したらいいか、その後どういう仕事を得ればいいか、どう節約するか、を徹底的に数値化し研究したようだ。もうこれ以上働かなくてもやっていかれる、という計算をし、夫婦で1000万ドルの投資ポートフォリオを作った。仕事を辞めて世界旅行をしながら暮らしている。
この本が良く考えられていると思うのは、再現性が高いことである。誰でも真似しやすい。私も似たバックグラウンドで、実家は経済的に豊かでなく、若いころに必死で節約した資金を投資で増やし、30代とは言わないが40代で経済的自由を達成した。
本書ではさらに、想定可能なあらゆる反論に対して、答えを提示している。例えば子どもがいたら30代でリタイア可能か、家を買うべきか、株価が暴落したらどうすべきか、物価が上がったら、などである。30代でリタイアすればまだまだ気力も体力も有り余っており、好奇心も旺盛で、世界旅行も楽しめるだろう。
著者も言っているが、FIRE出来るステータスが与えてくれるものは、お金ではなく時間なのだ。もっと簡単に言うと、選択肢が増えるということだ。
具体的な資産を守るポートフォリオの作り方の提案も載っているので、FIREに興味がある人は一度読んでみるといいかもしれない。 -
-
-
Posted by ブクログ
貧しい環境で育った筆者が、資産を築き30代で早期リタイアするまでのサクセスストーリーと、筆者が実践してきた資産運用や支出のコントロール術などのノウハウを学ぶことができました。FIRE実践術としては、王道の手法が比較的多かったと思いますが、実体験がベースになっていますので、信憑性、再現性は高いのかなと感じます。生活支出を下げるために、世界中を転々とする生活は、かなりハードルが高いと思いますが、ごく普通の生活の中で実践できる内容や、インデックス投資の運用術などは非常に参考になります。また、FIRE後の負の側面などにも触れているところも興味深かったです。所々、筆者の表現がおもしろくて、非常に読みやすい内容でした。実践するには努力は必要ですが、誰にでもFIREできる可能性がある、という気づきを得られただけでも、非常に価値ある1冊だと思います。
-
-
Posted by ブクログ
ネタバレ中国内陸部の貧困家庭から父に伴いカナダ移民となった著者
● お金を効率よくドーパミンに変換する
・「幸福感」の切り口で「支出」を考える
・最初のアドバイスは「あなたを幸せにしない基礎的な支出を削る」
・朝のコーヒーやちょっとした贅沢(幸せ)よりも、「銀行の手数料」を削減しよう、という発想
91
・支出で満足感を得るかどうかは脳が決める
●進路選択
厳しい経済環境の中、進路選択に用いたPOTスコア(Pay over Tuition)の考え方
「その仕事につくために必要な学位の経費」を「給与の中央値−最低賃金」で割る
・医学は中央値は高いものの、大学院の経費が乗るためスコア0.78
・一方で配管工なら短大相当で経費が安く、スコア5.14に上がる。
(というのを高3相当の学年で考えている)
-
-
-
購入済み
実現可能
投資の勉強を始めて3ヶ月ぐらいです。色んな本を読み漁っている時に本書に出会いました。この本から学ぶべき事や実行すべき事は沢山あります。少しずつできる事はやりたいと思わせてくれます。誰もがお金持ちになって、経済的自由を手に入れたいと思う中でやるべき事が書かれています。一つの知識として読んでよかったなと思います。
-
購入済み
自叙伝的投資ハウツー本
著者の壮幼少期の中国での貧困生活が壮絶で、カナダへ移住してからも貧困経験に起因する喪失への恐怖が彼女を支配していることのインパクトが強く、ハウツーものとしてだけではなく一種の自叙伝としても面白かった。インデックス投資やポートフォリオの作り方、それらを補完する仕組みについても理論と実践の両面で説明されている。北米をベースにする著者の環境での解が日本居住者にそのままは当てはまらない側面もあるかとは思うが、全体の方法論やマインドはかなり参考になる。
-
Posted by ブクログ
はろこみ野沢謙介さん推薦
勝間さん推薦
・何か不足している時、それはあなたの生活において、最も重要なものになる(欠乏マインド)
・自分自身でセーフティネットをつくる
・笑ってしまったのは
お金を浮かせるために旅行する
クレジットカードの登録でもらえるポイントを利用して、飛行機のマイルを貯めまくる
Airbnbを利用すると安い
旅行保険に必ず入る
世界旅行をすると、意外と安い
生活費と大して変わらないかも
・目に見えない無駄を排除する
☆☆4%ルール
1年間の生活費が投資ポートフォリオの4%と等金額であれば、リタイアしても95%の確率で30以上にわたり、老後資金が底ををつかないと言う法則
☆人々があなたの選択に怒りを感じているとき
怒りの対象はあなたではない。
彼ら自身
例
あなたの失業仲間はあなたが仕事について
昼間一緒に遊べなくなることを望んでいない、
あなたにリタイアしてほしくない。
それはあなたの行為が自分の生活に疑問の目を向けさせるから
・収入、貯蓄、投資
どれが自分の強みか?
考えてFIREを設計する。
やり方は1つではない。
・情熱に従ってキャリア選択をしない方がよい
まずはお金を追いかける。
やりたいことは後からでもできる
・借金をしてはいけない
理由①時間とお金のつながりを断つ
②お金の価値を歪める
・資産が倍になるまでの年数
72÷投資のリターン(年6%とか)=12年
・お金を使うことに中毒性があるのは、脳が期待値をリセットしてしまうから
同じ支出を繰り返しも同量のドーパミンを得られないから。
3つの資質
①基礎的な支出
家賃や光熱費など
幸福感に影響を与えない。
②ご褒美
幸福感をしてくるたまにある支出
③想定外の費用問題に対処するための支出
幸福度を低下させる -
-
-