無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
思い起こせば投資に興味を持った際に最初に出会ったのが山崎元さんの書籍でした。自分の資産形成、お金へのマインドは山崎さんからの影響を多大に受けておりますね。
そんな山崎元さんが子どもにも理解できるよう分かりやすく、お金の普遍的な本質(あくまで現在のシステムに沿ってですが)を伝えてくれるありがたい内容です。
直前に読んだ本とは少し意見が異なる、マイホームは投資という観点で購入するべし(別本では住宅は投資ではない、投資とは保有することで利益を獲得するものであり、売買を念頭に置いたものではない)という。
もう一つ、個人的に妄信していたドルコスト平均法は株価が下がった後に上がりやすい(上がった後は下がりやすい)という確固たる傾向があれば有利だが、そんなことはなく結局同等のリスクを負うだけで、逆に投資期間の機会損失なのだとか。
人によってものの考え方は多様なのだなと思うところです。
後は、必要貯蓄率の方式を挙げてくれていおり簡単にシュミレーションしてみて今後の貯蓄額が感覚的を掴めたのが、具体的な収穫ですね。いやー、おすすめです。
Posted by ブクログ
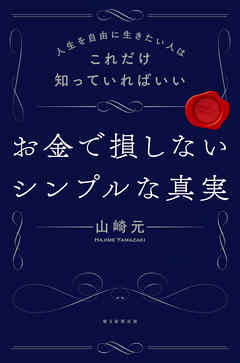
私のお気に入りの経済評論家のお一人である山崎元さんの著作です。
山崎さんの著作の本を読むのは『難しいことはわかりませんが、お金の増やし方を教えてください』に続いて二冊目となります。
今回の『お金で損しないシンプルは真実』は、新書サイズのハードカバーで、常に机上の目につくところに置いて、投資やお金に関して迷いがでたり、初心に返るときに振り返り、何度も読む本だと感じました。
お金の教科書としての入門書であり、長きに渡り通じるお金の常識や気をつけることが書いてある説明書でもあります。
あとがきに、本書は年月が経っても内容が古くならないようにシンプルで分かりやすいお金の本にしたいと、編集者の方から依頼があったとありましたが、まさにシンプルで明確な指南書となっています。
この本の企画をした編集者の人は本当にえらい!と思います。
2021年現在、どんな立場の人でも資産運用からは、もう逃れられない世の中になったと私は実感しています。
私自身、住宅ローンの借り換えをしたら、800万円ほどローン残高が減ったのですが、つまり、それだけ低金利の世の中で、例えば、銀行に定期預金を100万円しても数円しか利息がつきません。あれ?おかしいな?定期預金ってこんなに低金利だったっけ?と不思議に思い、色々調べて、私もとうとう資産運用を初めることになったのが数年前です。
最初は右も左も分からず、各証券会社の記事やWebの個人ブログを読みました。
最近は特に総資産数億円を達成した「億り人」の記事が目立ちますが、それは全て成功した「その人の自伝」です。
確かにやり方や銘柄が書いてあったり、資産運用はこうあるべきだと心得が書いてあるのですが、それはあくまでも著者が成功した後に書いた内容なので、成功した体験記でしかなく、これから資産運用しようとする人の道しるべにはなり得ません。
憧れの対象にはなりますが、指導者とはちょっと違うのではないか?と個人的には感じることが多々あります。
そうは言っても、ちょっと運用方法をマネしてみたりはしていますが、あくまでも、『億り人になった人の成功自伝』だと、○○円から始めて○億円系の本を数冊読んで感じましたし、マネっこ運用をする場合は、あくまでも「成功人の歴史をなぞる練習だ」と自分に言い聞かせています。
では、本当の初心者はどうしたらいいのでしょうか?
その疑問の前に、お金とは? 世の中の仕組みはどうなっているのか? 知る事がとても大切で、その問いに答えてくれるのが本書だと思います。
もちろん、シンプルな資産運用の仕方もはっきりと書いてあります。
投資信託に関しては、自分の運用中商品群と比べてみて「あ、本当だ!」と思う事がいくつかあったため、本著を読み終わった直後に投資信託の断捨離を少ししました。
具体的には、信託報酬が高かった「三菱UFJ国際eMAXIS Neo自動運転」を解約しました。
購入したときの理由は、「AIが出始めた頃に試しに買ってみただけ」でしたので、ほんのちょっとの口数しか保有していませんでしたが、+11.85%の損益で解約することにしました。
このように、直ぐ具体的に行動に出る事ができる学びが、本著にはいくつかあったので、読んで本当によかったと思います。
実用書は読んで一度目だから気がつく点と、何回か読み返すと気がつく点、さらに経験を積んでから読むと気がつく点があると思いますが、本著はお金に関する初心者から熟練者まで、読めば何かしらの気づきがある良書だと思います。
読み終わったばかりですが、また繰り返し読んでみたいと思います。
本著の冒頭部分を小学二年生の息子に読み聞かせましたが、しっかりと内容を復唱して『ママぁー!つまりこういうことでしょ?』と話してくれたのはうれしかったです。小学二年生でもちゃんと理解してくれたようです。
小学校で早く金融関係が義務教育になるといいなと強く思いました。
生きるために絶対必要なことを、なぜ教えないのか疑問でしょうがないですね。
Posted by ブクログ
山崎さん思想が端的に記された一冊。短くてシンプルな本なので、すぐに読み切れます。「銀行の窓口には買っていい商品がほとんどない」と言い切る姿勢が相変わらずいいです。
ほほぉと思ったところとしては、
■リボ払いするような相手とは結婚するな
■再就職コストを安くみてはいけない。次の枝をつかんでから今の手を離すべき。
■地雷源が8つある。毎月分配投信(税金と手数料高い)、外貨建て保険(手数料高い)、ラップ口座、株主優待、無料相談、保険セールス、販売系FP、銀行員
■運用に目的やら目標額やらはいらない。
■自分の金の運用を人任せにしてはいけない。
Posted by ブクログ
今までお金に対する勉強をあまりしたことがなく、お金に対する知識に自信がないのなら、まず本書を読むことをおすすめしたい。万人におすすめできるお金の教科書ともいうべき良書である。
お金に対する知識として、これくらいのことは知っておかないと、お金を損してしまう可能性があるので、学校で必修として教えてもいいような内容だ。
まともな経済学やファイナンス関係の本は、分厚い本が多い中、お金について最低限知っておきたいことが、コンパクトにうまくまとまっていて、誰でも読みやすいというところが、この本の最大の価値である(本書は200ページ弱で、文字数も少ない)。
金融リテラシーを高めることに興味がなく、普段、金融・経済関係の本を読まないような人たちに対してもおすすめできる。家族へのプレゼントとしても最適だ。
社会に出たばかりの人に特におすすめだが、年齢にかかわらず、まともなマネー本を何冊か読んだことがない人は、まともなマネー本の最初の一冊としておすすめしたい。
お金を持っている高齢者世代も、銀行員にカモられる危険性が誰よりも高いため、特に読んだ方がいい世代に属する。本書に書いてあることを知っていれば、不利な金融商品を売り付けられるのを避けることができるし、セールスの場であるマネーセミナーのようなものに行ってみようとも思わなくなるだろう。
必要最低限のことを端的に書いている分、あまり踏み込んではいないが、深掘りしたい人は、本書の主張と違った本を読んでみるのではなく、本書の主張に沿った内容の本を選べば間違いはない。
マネー本は種類がたくさんあり、その内容は玉石混交で、玉は少なく、石が多い。実行に移すと必ず損をしてしまうような、読まない方がいい本の方が多いのがこのジャンルの特徴なので注意が必要だ。
その点、山崎氏の本は主張が一貫しており内容が重複することもあるだろうが、まともな内容でハズレがないので、この本を面白く感じた人なら、まずは山崎氏の本から選ぶのがいいかもしれない。
この本に載っていないことで、お金で損しないために必要な知識は、消費に対して不利益を被らないために、セールスとマーケティングの手法を学ぶこと。不合理な意思決定をしないように、行動経済学の勉強もした方がいいだろう。
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用