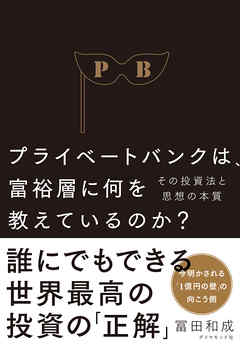
プライベートバンクは、富裕層に何を教えているのか?―――その投資法と思想の本質

プライベートバンクは、富裕層に何を教えているのか?―――その投資法と思想の本質

ビジネス・実用
1,650円 (税込)

8pt

著者の冨田氏が設立した金融ベンチャー・ZUUの設立の趣旨は、「世の中の金融格差を無くすこと」。その思想に則り、本書では日本の金融資産の格差を明らかにするとともに、資産1億円超のお金持ちの実態とその根底にあるお金への哲学、プライベートバンクから彼らにレクチャーされる最強の投資法を詳細に解説します。

詳しい情報を見る

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

プライベートバンクは、富裕層に何を教えているのか?―――その投資法と思想の本質 のユーザーレビュー

\ レビュー投稿でポイントプレゼント / ※購入済みの作品が対象となります
レビューを書く

感情タグBEST3

    Posted by ブクログ

    めっちゃよかった。日本のプライベートバンクの海外とのフォーカスの違いとか、かなり実用的な資産配分とか。求めてた情報とピッタリだった。

    0
    2017年11月24日

    Posted by ブクログ

    現金相当の資産が1億円を超えると富裕層と呼ばれ、その世界ではプライベートバンカーという資産を守り増やしてくれる特別なエージェントのサービスを受けられる。

    これまでなぜプライベートバンクが存在し、どういうことをしているのかよく分かっていなかったが、この本を読むことで理解が進んだ。

    0
    2022年04月04日

    Posted by ブクログ

    -メルカリで購入
    -意外と世の中金持ちっていっぱいいるんだな〜
    -事業承継とか相続とか斜陽産業だと思ってたけどそんなことないみたい
    -イメージ成り上がり型の金持ちは限界まで仲介手数料削りたい金にシビアなタイプが多そう。生半可な営業は通じないだろうから、相続型の金持ちを相手に商売する方がマシで事業承継とか相続の税理士多いのかな。
    -IPO株もヘッジファンドも貧乏人は手を出せないし、空売りとか簡単なデリバぐらいだったら自力でやる方がマシか
    -CoCo債とかオフショア生保とか全然知らなかった
    -資産運用の10の法則は富裕層でなくても使えるポイントが多いと思う
    -内容はFPの延長線上な感じ、対個人金融系の営業をしてる人は読むと役に立つんじゃないかしら

    0
    2021年07月12日

    Posted by ブクログ

    第6章私たちにもできるプライベートバンクの資産運用方法

    ここがよかった。それまでは、プライベートバンクとは?という内容。ただし、定期的に6章を読み返して実践してこそ。

    他にも富裕層に見られる人柄、教育観など、大変参考になった。

    0
    2020年12月11日

    Posted by ブクログ

    1.富裕層はお金についてどのように考えているのか
    プライベートバンクってそもそもどんな仕事をしているのか

    2.1億円を超えるかどうかで富裕層かどうかが決まる。彼らは何故資産を増やすことができるのか。なぜそれを継続し続けられるのかということが書かれています。
    また、著者が経営しているプライベートバンクは、日本では馴染みがなく、実際には資産運用をしているということしか知らない人が多いです。そのため、プライベートバンクの仕事内容についても書かれています。

    3.富裕層にも種類があり、成り上がり型、相続型、地主などに分類されます。それぞれで悩みが違うので、資産運用の仕方も異なり、悩みも異なるということです。
    このような中、プライベートバンクとして、まず基本となるバランスシートを活用することで課題発見をしていくことから始めます。特に重要なのは「聞く」「理解する」に徹することです。これはどのビジネスでも同じなのであまり驚きませんでした。改めて重要だなと思ったくらいてました。

    0
    2019年12月08日

    Posted by ブクログ

    中身は、元野村証券の富裕層営業で現在はFINTECHベンチャーであるZUU社長の著者の勧める投資スタンス。ハーバード大学が分散型ポートフォリオ(株・債権・オルタナティブ)で過去20年に平均10.4%の利回りというのが知らなかった投資方法のため、★4つ。16年の同大学の投資内容をみると、オルタナティブに6割近く投資している。オルタナティブとは金融資産での投資(プライベートの貸出、ヘッジファンド)と実物資産(不動産・原油・金・穀物・天然資源)。今の時代は、株債権以外の商品にも投資しないと安定運用は望めない。素人がオルタナティブに投資する方法もETFや投資信託の充実で可能になってきている。例えば・・・・という富裕層ではない人にも役に立つ内容。
    覚書
    ・SMA(Separately Managed Account)が真のラップ口座
    ・COCO債(contingent Convertible Bonds)金融機関の転換社債?
     日興のグローバルCOCO債ファンド、グローバルハイブリッドプレミア、SBIのピム子世界金融ハイブリッド証券戦略ファンド 等
    ・ロング・ショート戦略(半分値上がりしそうなもの買い、半分値下がりしそうなものを空売り) 投資信託 スパークス日本株ロングショートプラス、日興上場インデックスファンドMSCI日本株高配当低ポラリティ(βヘッジ)
    ・マネージドフューチャーズ戦略:順張りの先物取引
    ・未公開株(PE)に連動:EFF iシェアーズ上場プライベートエクイティUCI, 投資信託 日興グローイングベンチャーファンド

    0
    2018年07月14日

    Posted by ブクログ

    自分の人脈から自在に情報を集める。
    各種手数料に敏感である。
    手間をかけたくない。
    Give&Giveの精神。

    0
    2026年07月12日

    Posted by ブクログ

    金融商品を選ぶときの手数料は、売買手数料1%未満、信託報酬1.5%未満を目安にする。世帯の純金融資産保有額1億円以上の富裕層がプライベートバンクの顧客層。

    0
    2021年11月18日

    Posted by ブクログ

    投資に興味が湧いてきたタイミングだったので面白く読めた。
    著書のなかのような富裕層には遠く及ばないが、マインドとしては参考になった。

    0
    2020年12月19日

    Posted by ブクログ

    見かけほど中身はいかがわしくない。逆に言えば、当たり前のことしか書いてない。

    富裕層はギブ・ギブの思考をすることがある
    低い手数料

    株式・債券の動きがともに引きずられるような事態に対処するためにオルタナティブ投資(PE投資、ヘッジファンド、コモディティ、不動産への投資)をしろと書いている。しかし、リーマン以降、オルタナティブ投資商品が増えているので、次回の暴落時にはオルタナティブ商品も売り込まれるリスクがあるのではないか。

    0
    2019年05月21日

プライベートバンクは、富裕層に何を教えているのか?―――その投資法と思想の本質 の詳細情報

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

この本をチェックした人は、こんな本もチェックしています

無料で読める ビジネス・経済

ビジネス・経済 ランキング

冨田和成 のこれもおすすめ

同じジャンルの本を探す