無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
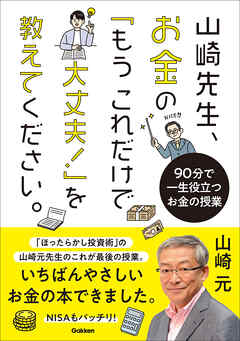
90分で特別授業(大学の一コマ分)、ということですが、
ダメなものは
リボ払い、がん保険、お任せ運用、
いいのは、
全世界株式インデックス・ファンドの
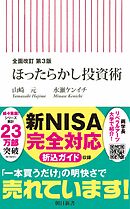
「ほったらかし投資術」
ということで、
とてもシンプル!
さらっと読めるので読んだときはあまり印象に残ってなかったのですが、改めてメモを取りながら読んでみるととてもいい本でした。
著者の娘さんが大学生になったときに分かる話に、ということだそうですが、高校の授業の必修にすべきでしょう~(業界からの反対で無理かな)。
最後についている「補講」の質疑応答もいいですね。
p15
「72の法則
年率3%で運用すると
72÷3=24年で倍になる」
p18
「「お得です」と言われた時に、「怪しい」と疑う感性というか、反射神経が、お金の世界では重要です」
p22
「「がんのようなありふれたイベントに対して、保険が適切なはずがない」と考えるのが、正しい考え方です」
p22
(確率の考え方)「が分からない人は、いつになっても金融ビジネスの「カモ」であり続ける心配が」
p28
「高額療養費制度」
p30
「十分な貯蓄のない夫婦に子どもが生まれた場合(中略)所得補償保険(就業不能保険と呼ばれることもあります)を子どもの成人まで、同じく掛け捨てで利用することです」
p36
「「ファンド・ラップ」がありますが、これは全てがダメだと言いたいくらいダメな運用サービスです。(中略)ラップの手数料と投資された投資信託の信託報酬の二重の手数料がかかる」
p37
「富裕層向けの特別に有利な運用商品など存在しません」
p39
「プロにも、アマチュアにも、市場のタイミングを適確に判断して利用する能力は「ない!」というのが運用業界の定説なのです」
p41
「「平均よりもいい運用成績の商品」を事前に見極める能力を持ったプロも存在しません」
p42
「「プロが選ぶ、投資信託〇選」という特集記事は無意味なのでしょうか。「はい、無意味です。むしろ有害です」」
p43
「そもそも、自分にとって大事な意思決定を他人に「任せる」というアプローチが人生に向かう態度としてもよくありませんし、お金の世界ではその弊害が分かりやすく現れます」
p74
「もし個別株への投資をするなら、
1.その会社のことをよく知る
2.PER(株価収益率)を見る
3.増益率を見る
4.同業種の他の銘柄と比べる
5.過去の利益予想の変化と株価の変化を比較する
6.過去の出来高(市場での取引株数)を見る」
p75
「一般論としては、取引が少ない銘柄や株価が割高(PERが高く、利益成長率が低い)な銘柄は避けた方がいいでしょう」
p78
「人生の重要な決断の3回に1回くらいは失敗すると考えておいた方がいい」
p82
(金投資は)「ゲームかつ投機として割り切って「楽しむ」のならいいかもしれない」
p85
「1.不動産、2.生命保険、3.自動車あたりには、特に若いうちは手を出さないこと」
p86
「高齢になればなるほど、幸福感に占めるお金のウエイトは減っていく」
Posted by ブクログ
はっきり書いてある一冊。大学生の講義の原稿みたいなものが本になった一冊。わかりやすくはっきりと書いてあります。大学生になる前に読んでおくのがアラフォー女性からの一番のおすすめですが、お金の本を読んだことのない方にも入門としていいと思います。
■3つのだめなもの
具体的にはあえて書きませんが、、他の方のお金系の本にも書いてある項目です。よくキャンペーンで電車広告みたいなありふれたところにも書いてありますが、企業が儲からないとやらないので、考えるきっかけになります。クレカ会社経由のそれ関連のDMもよく来ます。ということは、このことを知らないと、なんかお得じゃん!ということで実は損をしてしまうかもしれません。気をつけて!
■ほったらかし投資術
いろんな情報で、オトクな投資術が溢れていますが、有効なのは本書に記載されているやり方とのこと。厚切りジェイソンさんの本にも同じこと(銘柄)が書いてあったような。
■72の法則
元本が2倍になるまでの年数がわかる。意外と便利です。
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用

ビジネス・実用