あらすじ
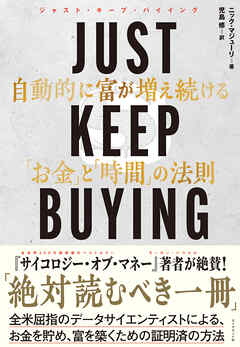
★全世界200万部突破『サイコロジー・オブ・マネー』著者モーガン・ハウセルが「絶対読むべき一冊」と絶賛!
「世の中には優れたデータサイエンティストもいるし、優れたストーリーテラーもいる。だが、ニックのように、データの真の意味を理解できるデータサイエンティストでありながら、それについて説得力のあるストーリーを語れる人はまずいない。必読書だ」。さらに全世界1000万部突破『ジェームズ・クリアー式 複利で伸びる1つの習慣』著者ジェームズ・クリアーも絶賛! 全米屈指のデータサイエンティストによる、お金を貯め、富を築くための証明済の方法。
★最新130年間の統計データと60のシンプルな図表で、貯金力と投資力の「常識のウソ」を暴き出す「金銭的自立」を目指すすべての人の必読書!投資初心者からベテランまで、わかりやすく、面白く学べる唯一無二の本。
★「貯金力アップ篇」と「投資力アップ篇」の2部構成。著者は言う。「ジャスト・キープ・バイング」とは、収益を生み出す様々な資産を継続的に購入すること。収益を生み出す資産とは将来的に不労所得を生み出せる、株式、債券、不動産などの資産。 ただし、細かな戦略はそれほど重要ではない。なにより大事なのは「どんな金融資産を、いつ、いくらくらい買うべきか」ではなく、「ただひたすら買い続けること」だからだ。100年以上のデータに基づく貯金力、投資力アップの秘訣は投資常識とは「真逆」のもの。「世間でいわれているほど、貯金はしなくてもいい/クレジットカードの負債は必ずしも悪いものではない/個別株は買うな/大規模な市場の下落局面は買いの好機になる」など目からウロコのアドバイスが満載!「金銭的自立」に遅れている日本人に警告を鳴らす著者注目の書!
感情タグBEST3
Posted by ブクログ
突飛な主張はないが、データを基に話が展開するので納得感があるし読みやすい。
二択に答えがあるのがスッキリする。
経済学部の初級の教科書みたいな読み口。
『JUST KEEP BUYING』21の黄金ルール まとめ
貯金・収入・支出(第1章〜第10章)
* お金がない人は「貯金」を、お金がある人は「投資」を重視すべき
* 予想貯蓄額が予想投資収益を上回る場合は貯蓄に、そうでなければ投資に集中する。
* できる範囲で貯金する
* 節約ばかりに意識がいってストレスにならないよう、無理のない範囲で貯金する。
* 節約よりも収入アップ
* 支出削減には限界があるが、収入増加には限界がない。
* 「2倍ルール」で罪悪感を減らす
* 贅沢品を買ったら、同額を投資するかチャリティに寄付する。
* 収入アップ分の50%以上を貯蓄する
* 昇給等に合わせて生活水準を上げる「ライフスタイル・クリープ」を抑えるため、増加分の50%以上を貯蓄へ回す。
* 借金は使い方次第
* 自分にとってメリットが得られる場合のみお金を借りる。
* 家は適切な場合のみ購入する
* 経済状況やライフスタイルに適している場合のみ購入を検討する。
* 頭金は、まず現金で貯めることを検討する
* 結婚式や自宅購入などの大きな買い物の頭金作りには、現金が最良。
* リタイアで大切なのはお金だけではない
* 「どうすればリタイアできるか」の前に、「リタイアして何がしたいか」を考える。
* 減り続ける「人的資本」を「金融資本」に置き換えるために投資する
* 人は永遠には働けないため、若いうちから「人的資本」を「金融資本」へ移していく。
投資・資産運用(第11章〜第20章)
* オーナーのように考え、収益資産を買う
* 収入を増やすために、収入を生む資産を購入する。
* 個別株は買わない
* 個別株でインデックス投資を超えるリターンを得るのは至難の業。
* 早く買ってゆっくり売る
* 市場は時間経過とともに上昇する傾向があるため、早く買い、ゆっくり売るのが基本。
* できるだけ頻繁に投資する
* タイミングを測ろうとせず、ドルコスト平均法などを活用して継続投資する。
* 投資とは配られたカードではなく、そのカードを使ってプレーすること
* 大切なのは、長期的・幸運/不運の時期に対してどう振る舞うか。
* 相場の変動は必然的に発生するが、恐れてはいけない
* 投資のリターンを得るには「相場の変動に耐えるという手数料」を払う必要がある。
* 暴落は(通常は)買いのチャンス
* 大規模なクラッシュ(暴落)の後は将来のリターンが最も高くなる傾向があるため、恐れずチャンスと捉える。
* 過度に贅沢な暮らしをしようとして大きなリスクを背負うのではなく、十分な暮らしができるお金を確実に得ることを重視する
* 無理なリスクを取って資産を増やす必要はなく、目的によっては資産を売却してもよい。
* どれだけ資産が増えても、金持ちになったとは感じないが、それは問題ない
* 自分よりお金を持っている人は常に存在する。他人と比較せず自分を見失わないことが重要。
* 時間ほど貴重な資産はない
* お金は後から稼げるが、時間を増やすことはできない。
まとめ(第21章)
* 私たちはすでにこのゲームをプレーしている
* 未来がどうなるか分からない中で、毎日お金に関する決断を下している。本書で得た知見・指示を活用して、人生というゲームを上手にプレーしていこうというメッセージ。
Posted by ブクログ
21の黄金ルールはとても理に適っており、投資を既に行なっている人にも初心を忘れずに気付かせてくれる内容。JUST KEEP BUYINGというものの結局は投信にドルコスト平均法で富を増やしていくというメッセージであった。
Posted by ブクログ
まだ投資を始めて2年目だけど、大学生の周りと比べると早くに始めれて良かったと思う。
少しずつだけど複利の意味もわかるぐらいになってきたのでこのまま本の題名通り買い続けたいと思いました!
Posted by ブクログ
一番印象に残っているのは、資産形成において株やインデックスファンドなどは、買い続けることが基本的には良いということを学びました。いつ買うのかという問題に関しては、できるだけ早い方がいい。なぜなら、市場価値は上がり続けているから。
自分が今どの段階なのかを知る。そして、それに合わせた貯金もしくは投資を行うことも重要だとわかりました。
投資をすべき理由、あと株式以外の債券などのいろんな投資先について様々なデータを用いて比較して、根拠を用いて説明してくれていたので、とてもわかりやすく理にかなった説得力だと感じました。
まとめて総括すると、今株式やインデックスファンドなどに投資している中で、株価が変動することに関して買い続けることの不安を、ちょっとデータを用いて取っ払ってくれるような本でした。ちょっと安心できたので、これからもちょっと買い続けていきたいとなる本でした。
Posted by ブクログ
ざっくり言えばタイトル通り、「増やしたいならとにかく買い続けろ」だが、筆者の単なる自論ではなく、過去のデータに基づいて分析してあり、説得力がある。
投資初中級者向け。ただし、全く株を買ったことがない、よく分からないけどとりあえず言われるがままにNISA始めたんだけど…くらいの超初心者だと少し難解かな。
私もまだ初心者に毛が生えた程度。今、まさに日本経済が動き出し、米国もAI、半導体関連が爆上がりしている最中。高値づかみしそうで買うのをためらい、押し目買いを狙って待ち続けている間にどんどん株価が上がり蚊帳の外状態(^^;
まさにそんな時に読むべき本。笑
●一括と分散なら一括の方がほとんどの期間で優位。市場が暴落している時に限り、分割投資の方が優位。
●バイ・ザ・ディップ(押し目買い)よりドルコスト平均法の方がパフォーマンスが上回る確率が非常に高い。底値がいつか完璧に分かった状態で投資したシミュレーションでも、バイ・ザ・ディップが勝てる条件は対象期間の中で早い段階で大暴落が来た時のみ。それは早い段階に資金投入する事で複利の力で増やせたから。
↑このあたりの情報はまさに欲していた内容だった。
筆者の考えを押し付けることなく、中立的な立場でメリット&デメリットを挙げ、読者に選択の余地を与える内容だった。投資の判断に迷ったら読み返すバイブル的な存在になりそうな一冊。
Posted by ブクログ
良本。
もう少し若い時に読めていたら変わっていた…じゃなくて今からでも実践すべき。
日本には完全に当てはまる訳ではないが、金融リテラシーを高める一助には確実になる。
習慣や勉強などにも通じるテーマ。
日本経済に関してもチラッと触れられていた。
何度も読み返し、特に巻末のまとめは助かる。
Posted by ブクログ
資産形成の正解は「JKB(ただ買い続けること)」に集約される。投資のテクニック論を排し、膨大なデータに基づき「富を築くための唯一の行動原理」を明快に示した一冊。
【核心】
「何を、いつ、いくら買うか」という細部は、長期的な資産形成において些細な問題でしかない。真の勝負所は、いかに早く市場に資金を投入し、いかに長く滞在し続けるかという「入金力」と「時間」の最大化にある。
【今日から実践する8つの鉄則】
1.「2倍ルール」で規律ある贅沢を:
自分へのご褒美(贅沢品)を買う際は、同額を投資に回す。これにより消費の罪悪感を消し、資産形成のスピードも落とさない。
2.バイ・アンド・ホールドの極致:
「早く買って、ゆっくり売る」。市場に居続ける時間の長さこそが、最大のリスクヘッジである。
3.個別株への固執を捨てる:
プロでも指数に勝つのは困難。平均(市場)を味方につけ、余計な分析コストを排除する。
4.「待機」は最大の機会損失:
一括か分割かに悩む暇があれば、即座に、かつ頻繁に投資する。現金として持っている時間は、複利の恩恵を捨てている時間である。
5.暴落は「市場への入場料」:
マーケットの無賃乗車は不可能。下落局面は手数料と心得て淡々と受け入れる。
6.クラッシュ後のリターンを信じる:
大規模な暴落こそが将来の大きなリターンの種。恐怖を期待に変えるデータを持つ。
7.比較の罠に陥らない:
他人のポートフォリオではなく、自分の人生のゴールを見失わない。余裕ある人生のための投資であることを忘れない。
8.最大の資産は「時間」:
金銭は取り戻せるが、時間は二度と戻らない。投資は「将来の自由な時間」を買う行為である
読むべき投資本!
年収による毎月貯める貯蓄率が他の本と違って考えさせていただきました。個別株でなくインデックスファンドを買ったらキープする理由とか納得しました。再現性しやすいと思いますからnisa等の参考になります。読んで損はしないと思います。YouTubeとかで取り上げてある動画も有りますから気になるなら探して参考にされてもいいと思います。動画から気になって読んで見ました。
Posted by ブクログ
投資は早く買って遅く売るほど効果的。
基本的に長い目でみたら相場は上昇していくので、無理なく節約して投資にお金を回していけば自動的に冨は増えて行く。
ドルコストが強いので、暴落のタイミングを見計らって買うのではなく、買い続けること。
リバランスは目標比率になるように売って買うのではなく、低い比率の資産クラスを買い続けることで叶えることが望ましい。
基本的なことの再確認になったが、87歳の地位名誉全てを手に入れたバフェットと人生を交換したいかと問われても答えはNOだと思った。
やはり、お金より、時間が大事。忘れかけてたが再認識できた。
Posted by ブクログ
ある程度貯蓄ができ、投資を周囲から勧められたので読んでみました。貯金力アップ編と投資力アップ編の2つで構成された本。名著からの引用も多く、統計やデータ、事例からどのようなお金の貯め方・使い方が良いのかが展開されています。筆者の考え方もしっかり明記される中で、自分にとってお金を使う目的とは?を考えるきっかけになりました!一先ずNISAを始めます…笑
Posted by ブクログ
至極シンプルにお金と時間に関わる話を展開している
とにかく買い続けろ
投資は昨日が最良の日、次点が今日
一括投資は分割投資より効率的
減り続ける人的資本を金融資産に置き換えるために投資する
など、シンプルだが今までなかった視点観点、なぜ投資をする必要があるのかといった根本的なことへの理解を深めることができる良作
ぜひ若いうちに読んでおきたい1冊
新ニーサにテコ入れしようと早速思った
Posted by ブクログ
題名にもある「買い続けること」というシンプルな投資哲学が20の視点から丁寧に語られています。
データサイエンティストによる著者が、データをもとに導き出したお金の原則だからこそ、感覚ではない確かな説得力がありました。
巻末の「21の指示リスト」は、あふれる情報に惑わされがちな日々の中で、冷静さを取り戻すための大きな指針となるように感じます。
また、現在の資産や年代、ライフステージによって、取り組み方のヒントが示されているのが良かったです。
「富は絶対的なゲームではなく、相対的なゲームである。
よくも悪くも、私はあなたと同じように、理想と現実、自分と他人を比較している。
残念ながら、人は常にこのような比較をしながら生きているのだ。」
だからこそ、自分にとって何が大切なのかを問い直すことが重要だと気付かされました。
Posted by ブクログ
データをもとに投資について語っている書籍はいくつもあるが、本書が他の書籍と違う視点は、これはこうした方が良いという話は、その人の状況・環境によって異なるので、一概に言い放つのは違うというところ。
本書では、ある程度投資の理想はありつつも、「もしそれが難しければ〇〇から始めるとよい。」といっている。
読み直すには少し文章がごってりした感覚を覚えた。データ分析の結果をまとめたものなので、そういう印象を覚えてもしょうがないか。
100年のデータから暴落の可能性を加味した運用方法も分析され、即一括投資の効果やインデックス投資(主にS&P500)の増減についてロジカルに語られているところが良い。
リタイア後の取り崩しも5%よりも4%の方がよいところも納得。現役引退後の運用方法の参考になった。
Buy and Holdという話も結局はJust Keep Buyingだというところも面白い視点だった。
例えば、リバランスで株式:国債=80%:20%を理想とする場合、まずリバランスせずに運用すると、株式の割合が多くなっていく、そこで、リバランスなら株式を売って国債を買うのが通例だが、株式売買は税がかかるため、8:2になるように国債を買っていくのが良いという。
お金や投資にこだわる前に、時間を重視した考え方に共感できた。
節約は限界があるため収入アップすべし・・・とあるが、日本の場合、それをするには時間を削った働き方(責任/残業/タスクの増加)が伴うことがままあるように感じる。なかなか理想的にはいかないと思われる。
私の場合、AIを使った作業効率化で成果を出し始めている。それが認められて収入アップにつながることを願いたい。
Posted by ブクログ
お金を増やすテクニックというより、お金との付き合い方をデータで見直す一冊。「いくら貯めるべき?」「いつ投資する?」といった悩みに対して、感情ではなく統計や根拠をもとに答えてくれるから納得感がある。印象的だったのは、お金を増やすこと自体ではなく、人生を豊かにするためにどう使うかという視点。資産形成を始めたばかりの人にも、続けている人にも学びが多い本だと思う。
Posted by ブクログ
とにかく投資と債券を買い続けろ、何が起きても
というタイトル通りの内容が様々なデータに基づいて記載されていた。
投資はなんとなくわかっていたが債券のことは知らないことが多かったので学べてよかった。
Posted by ブクログ
暴落を待たずに今買おう、時間分散ではなく今買おう、買ったら持ち続けよう、時間はあなたの味方だ。といった内容。
記載内容に文句はない。信用取引などにも記載あると嬉しかったかも。インデックス最強なら、レバ掛けることも認められるため。
Posted by ブクログ
具体的な事例や計算を根拠に株(個別株ではなくETF)を買い続けろ~と指南する本。
アメリカのデータによるので、腑に落ちにくいところがあるが、参考になる。
p14
「お金に関する様々な疑問への答えをなんとしてもみつけるために、ブログの執筆を自分に強いることにした」
p15
「富を築くためになにより重要なのは米国株をいつ買うかではなかった。カギを握っていたのは、買い続けることだった。
企業価値評価(バリュエーション)の高低は問題ではなかった。強気市場か弱気市場かも問題ではなかった。重要なのは、とにかく株を買い続けることだったのだ」
p77
「一代で富を築く場合、平均すると32年かかっている」
p78
「起業時の平均年齢が40歳」
p79
「富を築く旅の最終目標は「オーナーになること」」
p85
「「贅沢な買い物をするときは、必ずそれと同額の投資をする」ーこれが2倍ルールだ」
p87
「充実感が得られるお金の使い方を優先させること」
p88
「「自律性(自主的であること)」「熟達(技能を向上させること)」「目的意識(自分より大きな何かにつながること)」が、人間のモチベーションと満足感にとって重要」
p90
「買い物を正当化する理由を探すにはそれが長続きする充実感につながるかどうかを考える」
p91
「世界人口の60~75%を占めるとされる外向的な人」
そんなに?!
p95
「増えた収入の半分以上を使ってしまうと、リタイアできる時期はおくれてしまう」
p95
「快適なリタイア生活を送るには、年間支出の25倍(25年分)の老後資金が必要」
p113
「学位の現在価値=(生涯収入の増加分÷2)-逸失利益」
p127
「家がもたらしたリターンは、米国株式インデックスファンドへの同額の投資から得られるものの約4分の1にすぎない」
p131
「頭金として住宅価格の20%を払え、収入に対するローン比率を43%未満に抑えられれば、経済的余裕があるといえる」
p155
「老後生活者は30年間以上、老後資金を使い果たすことなく、50対50(株式5割、債券5割)のポートフォリオから毎年4%を取り崩せることを明らかにした」
p157
「4%ルールを実践するには、リタイア後1年目に予想される年間支出の25倍の資産が必要」
p159
「支出が最も多かったのは45~49歳の世帯」
p160
「リタイア後の支出は一般的に年間約1%ずつ減少する」
p165
「リタイア後に不安のもとになるのは、お金より人間としての存在の問題」
p166
「リタイア生活で一番大切なことは?」
p173
「老いた自分のイメージ写真を見た人は、見なかった人より、(平均して)給料を約2%多く老後資産に振り分けていた」
p174
「「老後のため」という目標のほうが人々を貯蓄に駆り立てていた」
p175
「インフレが年率2%だと、お金の価値(購買力)は35年で半減する。インフレ率が年率5%だと、購買力は14年で半減する」
p178
「労働収入のない退職者にとって、インフレに対抗する唯一の武器は投資資産を増やすこと」
p180
「120万ドルを年利回り3%で運用すれば、資産を枯渇させることなく、40年間、毎年5万ドルを引きだせる」
p190
「100年の間に50%以上の暴落が2回、30%の暴落が4~5年に一回、2年に1回以上10%の下落がある」
p191
「私は個人的に、米国株、先進国株、新興国株の3つをETFで保有している」
p204
「上場REITは株式市場が暴落したときは、その影響をもろに受けやすい」
p230
(個別株投資について)
「これほど運の要素が大きなゲームを続けてはいけない。人生はただでさえ運に左右されているのだから」
p233
「心臓の大きさこそが、競走馬の成功要因としてなにより重要」
p241
「分割投資は即一括投資を平均で1年当たり4%下回っている」
p260
「即一括投資のほうが優れている」
p284
「底値を待って現金を貯めるのは意味がないと繰り返し読者に伝えることにある。「ジャスト・キープ・バイイング」(ドルコスト平均法)のほうがはるかに優れた投資法」
p286
「できるだけ早く、頻繁に投資すべき」
p306
「あなたの投資戦略によって生じる違いは、その時期の市場がもたらす違いより重要ではない」
p316
「株価が最大15%超下落する年には債券に投資し、それ以外の年には株式に投資することで、資産を最大化できる」
p322
「株式市場では、途中で困難を体験せずに無賃乗車することはできない」
p346
「投資資産を売却する際には(中略)
1.リバランスのため
2.集中投資(または損失)状態から抜け出すため
3.自分の経済的なニーズを満たすため」
p348
「早く買い、ゆっくり売る」
p394
「つまり年齢が上がるとともに、私たちは自分が思っている以上に人生が豊かなものであることに気づいていくのだ(その意味で、人生は額面より実際の価値が高い「バリュー株」」
Posted by ブクログ
貯金と投資信託
【一言要約】→ただ買い続けなさい
ドルコスト平均法には勝るものなし
1番大切なのは時間。時間は戻らない
【重要ポイント(最大3つ)】
1:債券は分散資産
株式の価値が下がると債券の価値が上がる
2:即一括投資か分割投資か
株式と債券のポートフォリオで即一括
3:早く買いゆっくり売る
【今すぐやる行動(1〜3個)】・・・
・債券を買う
債券インデックスファンド
債券ETF
Posted by ブクログ
金融系のビジネス書を読むのは初めて。投資を始め
たばかりの私にとって、この本はこれからの人生の
指南書となるはず。何度も何度も、繰り返し定期的
に読み返したい。
Posted by ブクログ
著者がデータサイエンティストなので、たくさんの過去データを元にした試算が出てきて、説得力がとてもある。ある程度投資をやってきたからこそ、今読んで良かったと思える。面白くてすぐ読んでしまった。また読みたい。
Posted by ブクログ
インデックス投資やドルコスト平均法など資産形成のノウハウが中心かと思いきや、本当の意味で豊かに生きるためのマインドセットや日々の心がけに結構な紙面を割いて書いてあり、個人的にはそちらの方が有益に感じた。翻訳本だがとても読みやすく、日本の読者にも受け入れられているのが頷ける。図表やデータ読解が少し難しかったが、何度も読むことで理解しやすくなると思う。
Posted by ブクログ
相場を読もうとせず少しでも早く資産を積み上げるという主張。毎回底値で買うバイザディップという戦略を持ってしても、ドルコストには敵わないということがデータで示されていて、為になった。

投資ハックと人生哲学
データに基づく、投資のタイミングによるパフォーマンスの違い、時間を味方につけることの大切さ、人生やお金対する価値観など、投資ハックから人生哲学まで含む良書。
Posted by ブクログ
p93 贅沢な買い物をするときは必ずそれと同額の投資をする「2倍ルール」を設ける。罪悪感がなくなる
p96 幸福度を高めるお金の使い方:体験を買う。自分のためにたまに贅沢する。時間を買う。前払いする。人のためにつかう。
p143 家の買い時:10年以上はその土地に暮らす予定、公私ともに安定した生活を送っている、経済的余裕がある。1つでも満たさなければ、賃貸のままの方がよい
p166 リタイア資産は4%ルールで計算、取り崩しも。リタイア時に必要な資産は「25年×年間超過支出」。
★インフレの影響を受けるので一概には言えないが、個人的には1億円あればやっていける。
p395 節約よりも収入アップしろ。収入が増えても比例して生活費が増えるわけではないから
p397 働くことは人的資本。手遅れになる前に人的資本を金融資本に置き換えよう
p398 株もそうだけど、早く買ってゆっくり売ろう。時間の経過とともに価値が増えていくから
p400 暴落は買いのチャンス
p400 過度に贅沢な暮らしをしようとして大きなリスクを負うのではなく、十分な暮らしができるお金を確実に得ることを重視する。
Posted by ブクログ
根拠のあるデータをもとに、よく聞く話を論破したり、肯定したりしているのは面白かった。
しかし、投資の本だから当たり前だが、何でもかんでも投資に結びつく話の展開は私には合わない部分もあった、、
ただ納得感はとてもある本!
ニーサ続けます。
Posted by ブクログ
投資をする上での指南書というよりも
教会で牧師様から生き方を教示されているような内容だった
タイトルからはいかなる時も、波乱相場でも投資続けるmethodを期待したが、厚い本の割りには中身は薄い
(売らんかな)の帯にあるcatchphraseに騙されてしまう
Posted by ブクログ
投資やお金に関する動画をYoutubeで観るといたるところでおすすめの本として紹介されている。そのため、どのような本なのか気になって手に取ってみた。
「JUST KEEP BUYING」とあるように"ただ積み立てていけ"といったメッセージが込められている本ではあるが、それ以外に貯金の方法や投資術など過去の市場のデータを基に論理的に説明されている。
既に投資を行っていて、ドルコスト平均法で積み立てている人や何のために投資を行っているのか定まっている人からしたら基礎的なことが淡々と述べられているため、興味はあまり持てないかもしれない。
どちらかというと初心者向けの本。しかし、基礎がびっしりと詰まっているため、一度目を通す価値はあると感じた。
Posted by ブクログ
息子へ
父さんはアメリカに来てから本格的に投資を始めた。2023年からだ。今のところ順調に資産形成できていると思う。
投資の基本を学ぶために、「SP500最強伝説」というチャンネルのYouTuberが勧めるので、本書を読んだ。
学んだことは、「Just Keep Buying」タイトルそのもの。それ以下でもそれ以下でもないが、その通り。
とにかく、お金があったらインデックス投資に積み込むべし。ドルコスト平均法を考えるのではなく、お金ができたら、すぐ買う。
とは言え、収入があり、投資に回せる余力があるときは、給料日のたびに積み立てることにある。つまりJust Keep Buyingは、自然とドルコスト平均法になる。
もう一つ、次のTipsは面白かった。
- 物を買うことに罪悪感があるなら、買ったものと同じ額だけ投資すべし。
これはなかなか実行できない。使う前に投資(貯金)に回す=先取り貯金。これが唯一の資産形成のための習慣。と、父は考えている。