無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
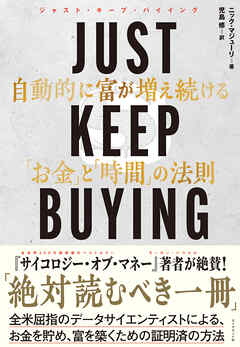
★全世界200万部突破『サイコロジー・オブ・マネー』著者モーガン・ハウセルが「絶対読むべき一冊」と絶賛!
「世の中には優れたデータサイエンティストもいるし、優れたストーリーテラーもいる。だが、ニックのように、データの真の意味を理解できるデータサイエンティストでありながら、それについて説得力のあるストーリーを語れる人はまずいない。必読書だ」。さらに全世界1000万部突破『ジェームズ・クリアー式 複利で伸びる1つの習慣』著者ジェームズ・クリアーも絶賛! 全米屈指のデータサイエンティストによる、お金を貯め、富を築くための証明済の方法。
★最新130年間の統計データと60のシンプルな図表で、貯金力と投資力の「常識のウソ」を暴き出す「金銭的自立」を目指すすべての人の必読書!投資初心者からベテランまで、わかりやすく、面白く学べる唯一無二の本。
★「貯金力アップ篇」と「投資力アップ篇」の2部構成。著者は言う。「ジャスト・キープ・バイング」とは、収益を生み出す様々な資産を継続的に購入すること。収益を生み出す資産とは将来的に不労所得を生み出せる、株式、債券、不動産などの資産。 ただし、細かな戦略はそれほど重要ではない。なにより大事なのは「どんな金融資産を、いつ、いくらくらい買うべきか」ではなく、「ただひたすら買い続けること」だからだ。100年以上のデータに基づく貯金力、投資力アップの秘訣は投資常識とは「真逆」のもの。「世間でいわれているほど、貯金はしなくてもいい/クレジットカードの負債は必ずしも悪いものではない/個別株は買うな/大規模な市場の下落局面は買いの好機になる」など目からウロコのアドバイスが満載!「金銭的自立」に遅れている日本人に警告を鳴らす著者注目の書!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
突飛な主張はないが、データを基に話が展開するので納得感があるし読みやすい。
二択に答えがあるのがスッキリする。
経済学部の初級の教科書みたいな読み口。
『JUST KEEP BUYING』21の黄金ルール まとめ
貯金・収入・支出(第1章〜第10章)
* お金がない人は「貯金」を、お金がある人は「投資」を重視すべき
* 予想貯蓄額が予想投資収益を上回る場合は貯蓄に、そうでなければ投資に集中する。
* できる範囲で貯金する
* 節約ばかりに意識がいってストレスにならないよう、無理のない範囲で貯金する。
* 節約よりも収入アップ
* 支出削減には限界があるが、収入増加には限界がない。
* 「2倍ルール」で罪悪感を減らす
* 贅沢品を買ったら、同額を投資するかチャリティに寄付する。
* 収入アップ分の50%以上を貯蓄する
* 昇給等に合わせて生活水準を上げる「ライフスタイル・クリープ」を抑えるため、増加分の50%以上を貯蓄へ回す。
* 借金は使い方次第
* 自分にとってメリットが得られる場合のみお金を借りる。
* 家は適切な場合のみ購入する
* 経済状況やライフスタイルに適している場合のみ購入を検討する。
* 頭金は、まず現金で貯めることを検討する
* 結婚式や自宅購入などの大きな買い物の頭金作りには、現金が最良。
* リタイアで大切なのはお金だけではない
* 「どうすればリタイアできるか」の前に、「リタイアして何がしたいか」を考える。
* 減り続ける「人的資本」を「金融資本」に置き換えるために投資する
* 人は永遠には働けないため、若いうちから「人的資本」を「金融資本」へ移していく。
投資・資産運用(第11章〜第20章)
* オーナーのように考え、収益資産を買う
* 収入を増やすために、収入を生む資産を購入する。
* 個別株は買わない
* 個別株でインデックス投資を超えるリターンを得るのは至難の業。
* 早く買ってゆっくり売る
* 市場は時間経過とともに上昇する傾向があるため、早く買い、ゆっくり売るのが基本。
* できるだけ頻繁に投資する
* タイミングを測ろうとせず、ドルコスト平均法などを活用して継続投資する。
* 投資とは配られたカードではなく、そのカードを使ってプレーすること
* 大切なのは、長期的・幸運/不運の時期に対してどう振る舞うか。
* 相場の変動は必然的に発生するが、恐れてはいけない
* 投資のリターンを得るには「相場の変動に耐えるという手数料」を払う必要がある。
* 暴落は(通常は)買いのチャンス
* 大規模なクラッシュ(暴落)の後は将来のリターンが最も高くなる傾向があるため、恐れずチャンスと捉える。
* 過度に贅沢な暮らしをしようとして大きなリスクを背負うのではなく、十分な暮らしができるお金を確実に得ることを重視する
* 無理なリスクを取って資産を増やす必要はなく、目的によっては資産を売却してもよい。
* どれだけ資産が増えても、金持ちになったとは感じないが、それは問題ない
* 自分よりお金を持っている人は常に存在する。他人と比較せず自分を見失わないことが重要。
* 時間ほど貴重な資産はない
* お金は後から稼げるが、時間を増やすことはできない。
まとめ(第21章)
* 私たちはすでにこのゲームをプレーしている
* 未来がどうなるか分からない中で、毎日お金に関する決断を下している。本書で得た知見・指示を活用して、人生というゲームを上手にプレーしていこうというメッセージ。
Posted by ブクログ
一番印象に残っているのは、資産形成において株やインデックスファンドなどは、買い続けることが基本的には良いということを学びました。いつ買うのかという問題に関しては、できるだけ早い方がいい。なぜなら、市場価値は上がり続けているから。
自分が今どの段階なのかを知る。そして、それに合わせた貯金もしくは投資を行うことも重要だとわかりました。
投資をすべき理由、あと株式以外の債券などのいろんな投資先について様々なデータを用いて比較して、根拠を用いて説明してくれていたので、とてもわかりやすく理にかなった説得力だと感じました。
まとめて総括すると、今株式やインデックスファンドなどに投資している中で、株価が変動することに関して買い続けることの不安を、ちょっとデータを用いて取っ払ってくれるような本でした。ちょっと安心できたので、これからもちょっと買い続けていきたいとなる本でした。
Posted by ブクログ
ざっくり言えばタイトル通り、「増やしたいならとにかく買い続けろ」だが、筆者の単なる自論ではなく、過去のデータに基づいて分析してあり、説得力がある。
投資初中級者向け。ただし、全く株を買ったことがない、よく分からないけどとりあえず言われるがままにNISA始めたんだけど…くらいの超初心者だと少し難解かな。
私もまだ初心者に毛が生えた程度。今、まさに日本経済が動き出し、米国もAI、半導体関連が爆上がりしている最中。高値づかみしそうで買うのをためらい、押し目買いを狙って待ち続けている間にどんどん株価が上がり蚊帳の外状態(^^;
まさにそんな時に読むべき本。笑
●一括と分散なら一括の方がほとんどの期間で優位。市場が暴落している時に限り、分割投資の方が優位。
●バイ・ザ・ディップ(押し目買い)よりドルコスト平均法の方がパフォーマンスが上回る確率が非常に高い。底値がいつか完璧に分かった状態で投資したシミュレーションでも、バイ・ザ・ディップが勝てる条件は対象期間の中で早い段階で大暴落が来た時のみ。それは早い段階に資金投入する事で複利の力で増やせたから。
↑このあたりの情報はまさに欲していた内容だった。
筆者の考えを押し付けることなく、中立的な立場でメリット&デメリットを挙げ、読者に選択の余地を与える内容だった。投資の判断に迷ったら読み返すバイブル的な存在になりそうな一冊。
Posted by ブクログ
資産形成の正解は「JKB(ただ買い続けること)」に集約される。投資のテクニック論を排し、膨大なデータに基づき「富を築くための唯一の行動原理」を明快に示した一冊。
【核心】
「何を、いつ、いくら買うか」という細部は、長期的な資産形成において些細な問題でしかない。真の勝負所は、いかに早く市場に資金を投入し、いかに長く滞在し続けるかという「入金力」と「時間」の最大化にある。
【今日から実践する8つの鉄則】
1.「2倍ルール」で規律ある贅沢を:
自分へのご褒美(贅沢品)を買う際は、同額を投資に回す。これにより消費の罪悪感を消し、資産形成のスピードも落とさない。
2.バイ・アンド・ホールドの極致:
「早く買って、ゆっくり売る」。市場に居続ける時間の長さこそが、最大のリスクヘッジである。
3.個別株への固執を捨てる:
プロでも指数に勝つのは困難。平均(市場)を味方につけ、余計な分析コストを排除する。
4.「待機」は最大の機会損失:
一括か分割かに悩む暇があれば、即座に、かつ頻繁に投資する。現金として持っている時間は、複利の恩恵を捨てている時間である。
5.暴落は「市場への入場料」:
マーケットの無賃乗車は不可能。下落局面は手数料と心得て淡々と受け入れる。
6.クラッシュ後のリターンを信じる:
大規模な暴落こそが将来の大きなリターンの種。恐怖を期待に変えるデータを持つ。
7.比較の罠に陥らない:
他人のポートフォリオではなく、自分の人生のゴールを見失わない。余裕ある人生のための投資であることを忘れない。
8.最大の資産は「時間」:
金銭は取り戻せるが、時間は二度と戻らない。投資は「将来の自由な時間」を買う行為である
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用