無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
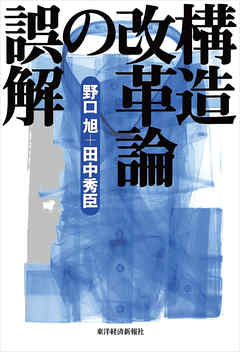
本書の意義を見るには当時の小泉政権発足当初のマスコミやその政権に対する過剰な政治「期待」の一億総ヒステリー状況があったことを認識しておく必要がある。9月30日、 小泉改造内閣が発足。柳沢伯夫金融大臣を更迭して、竹中経財相に兼務させた。これにより以後は不良債権処理の強硬策を主張する竹中が小泉政権の経済政策を主導した。当時はデフレ下で、当時は株価が7000円台にまで落ち込み、住宅価格も落下していた。すなわち資産価格の下落が激しかったのである。そこで、金融機関の貸し渋りと不良債権が問題視され、株価の下落は金融機関の含み益の減を通じて、自己資本比率8パーセントも割り込む事態が発生しつつあった。こうした時、竹中平蔵と小泉純一郎は、強硬な構造改革(構造改革といっても、官僚の亜天下り先としてある特殊法人、公益法人、財団、社団を含む官僚機構の改革と道路公団、郵政事業の民営化は別物としてみる)政策として金融機関の「解体」を目論んだ。
多くのエコノミストが賛同する「構造改革が景気回復を促す」という主張が大きな誤解であり、一億集団ヒステリーのもとでの妄想であることが明確に論証されていく。読み進むうちにどんどん引き込まれ、構造改革論の推進によってマクロ経済の安定もたらされるという政策が経済学の初歩から言っても誤りであることが経済学の素人でも理解できる。標準的なマクロ経済学の適用が、本書には満載されている。
不良債権も日本的雇用システムの崩壊もマクロ政策としての金融政策の失敗の結果、したがってミクロの政策や不良債権処理を進め、日本的雇用システムを壊したところで景気回復にはつながらない、とする総需要の不足でデフレが起き、デフレが原因で不良債権はその結果であるという基本の論理には説得力がある。デフレ不況は、循環的な景気低迷であり、また、構造改革は「長期」的な視点を持って取り組むべき地道な「政治」作業である。構造改革そのものを批判しているわけでは全くない。それは、本書の中途にも掲載されているように、レントシーキングとして、既得権益を省益として保持し、天下り先の保存に狂奔する官僚制の問題点の指摘もあることから、充分に理解できる。
いろいろな議論を論理で整理、デフレ不況という総需要の不足からマクロの経済事象がおきておりその明快さで一読の価値は2008年となった今でも一読の価値がある。というのも、マクロ経済についての標準的認識方法が、本書には掲載してある。標準的マクロ経済学の有効性と反経済学的「主流派」(マスコミ)経済学の違いが分るからである。
以下引用
「不良債権が元凶なのか
しかし、不良債権の存在を景気悪化の「真因」とする見方には、経済現象の因果関係の把握に
関する根本的な認識の誤りがある。というのは、不良債権の存在がさまざまなルートを通じてG
DPを低下させているのがかりに事実としても、その不良債権自体が他の経済変数(たとえば、
資産価格、企業収益、物価等々)に依存する「内生変数」である場合には、既存の不良債権の償
却それ自体は必ずしも「不良債権問題」の根本的解決には結びつかないからである。逆にいえば、
不良債権問題が単に不良債権の償却のみによって解決されうるのは、不良債権が純粋に外生要因
であるか、あるいは「既存の不良債権の減少が同時に不良債権発生の 『原因』をも縮小させる」
という自己強化的なケースにおいてのみである。
残念ながら、不良債権に関しては、このような幸運な因果関係を想定することはできない。と
いうのは、不良債権の最大の 「原因」がデフレと資産デフレであるのは明らかであるが、デフレ
と資産デフレの原因は必ずしも不良債権ではないからである。
バブル崩壊直後に発生した不良債権は、そのほとんどが資産デフレ、とりわけ不動産価格の急
下落にともなって発生したものであった。しかし、九〇年代後半以降に発生した不良債権は、デ
フレとそれにともなう実体経済の悪化によって生み出されたという側面が強い。したがって、既
存の不良債権を何らかの政策手段によって処理したとしても、このデフレと資産デフレが続くか
ぎり、「不良債権問題」それ自体は永遠に解決されない。むしろ、もし既存の不良債権の処理が
デフレと資産デフレを悪化させることになれば、不良債権は結果として拡大する可能性さえある。
その意味で、「不良債権処理なくして景気回復なし」という政策は、きわめて大きなリスクをは
らんだ処方箋なのである。」
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用
試し読み