無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
※この商品はタブレットなど大きいディスプレイを備えた端末で読むことに適しています。また、文字だけを拡大することや、文字列のハイライト、検索、辞書の参照、引用などの機能が使用できません。
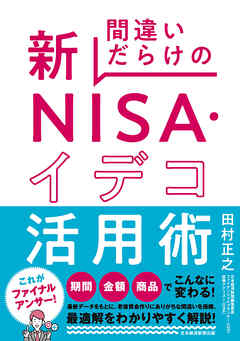
“プロ”や周囲の言葉に惑わされちゃダメ!
新NISA時代にイデコ、公的年金も組み合わせた資産運用は、実際にどうすればいいのか?
□一括より積立投資が有利?
□株の比率は年齢に応じて変える?
□一番資産を増やせるのは長期の積み立て?
□中小型株を多く含む指数の方が長期で上昇しやすい?
□目先株価が下がりそうな場合は積み立ての開始を遅らせるべき?
□教育・住宅資金は預貯金で備える?
□所得のない主婦(夫)はイデコを使う利点がない?
□60歳以降の国民年金任意加入は損? ……
これら多くの人が陥りがちな誤解(間違い)や通説の真偽を確かめながら、期間、金額、商品でどのくらいの違いが出るかを「目からうろこ」のデータをもとに徹底検証。新制度の正しい使い方を実践的に提示。
堅実に資産を作る「最もシンプルな原則」を解説する、新NISA・イデコ時代の資産運用のファイナルアンサー本です。
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
BSテレ東「マネーのまなび」でおなじみの田村正之氏が、新NISA開始直前に出した新NISAとイデコについて書いた本。いい加減そうな態度で頼りなく見える著者だが、分析や研究は精緻だし、着眼点が面白い。本書も参考になる点が多く役立った。良書。
「岸田文雄政権が打ち出した資産所得倍増プランに基づく新NISAへの変化はとても大きなものです。日本人の資産形成を一変させる、「革命」とも言えるほどの潜在力を持っています」p3
「(投資に対する誤ったイメージ)多くの人が「何がいつ上がるか当てなければならない」と思い込み、投資に尻込みしてしまいます。しかし本書に書いたような長期投資のシンプルなルールさえ知っていれば、誰でも老後を安心して過ごせるだけの資産形成は可能です」p4
「十分な資産を持つことは人生の選択肢を広げ、生きていく自由度を高めます」p5
「何がいつ上がるかわからなくても、「長期」「分散」「低コスト」というルールを守れば資産は増やせます」p43
「(機会損失の防止)突如として急な上昇をすることがあり、それを「稲妻の走る瞬間」と呼びます。その瞬間に市場に居続けなければ、成績は大きく悪化します。そして「いつ稲妻が走るかは事前にはわからない」ということも同時に覚えておくべきです」p44
「株が94年間で約7620倍。年10%。債券と不動産がともに4%台なので、株式の収益力はやはり群を抜いています」p50
「まずお金を3つに分類する。「生活防衛資金」「特定目的資金」「余裕資金」」p115
「2%のインフレが20年続くと、お金の価値は3割強も減ってしまいます」p130
「(NISAの金融機関を選ぶポイント)①品ぞろえ、②コスト、③サービス(著者はSBIか楽天を推奨)」p137
「(イデコ)受給時は原則課税です。一時金で受け取るときは退職所得控除、年金で受け取るときは公的年金等控除という税制優遇がある(NISAは、最後まで非課税)」p149
「(米国の企業型DCである401k)15年継続加入した人の平均資産は、44万6000ドル(6200万円弱)」p186
「(米国のDCでは、元本確保型投信は認めていない)401kの元本確保型資産は全体の1割にすぎません。一方で日本は、企業の75%が預貯金に指定しているなど、企業型DCの資産の4割が元本確保型となっています」p187
「(401kは投資額も大きい)401kの従業員と会社を合わせた年間の拠出上限は6万6000ドル(2023年)(約920万円)です。日本の企業型DCの上限額は年66万円ですから、桁違いです」p187
「(DCが資産形成の1丁目1番地)DCでの成功体験はDC以外での株や投信の保有を促している」p188
「(英国は米国以上に積極的)2012年以降、すべての企業の従業員はDCなど企業年金に加入、給料の一定比率以上を拠出させた(強制的に公的年金を補い、定年後に備えさせる)」p188
「(年金の控除)公的年金等控除は最低年110万円。他に所得がない場合は年48万円の基礎控除も加えた額が実質的な非課税枠になるので、最低でも年158万円になります」p200
Posted by ブクログ
図やデータが多く比較的読みやすい一冊。
印象に残った点としては、NISAの年初一括又は積立(ドルコスト平均法)の選択に関し、リターンとしては前者に優位性があるという事実をデータを用いて明確に説明している点。後者の手法はいわゆる「安心」を得るためのものとし、自分なりにこの論点への腹落ちを得られたと思えた。
後半ではNISAとiDeCoの併用についてや、iDeCo受給時にかかる税への対応についてパターン毎の具体的説明あり。iDeCoは当初掛金に対する所得控除がクローズアップされるが、受給時の対応如何によっては税が差し引かれることをきちんと認識できた。
今後の資産形成に欠かせないNISAとiDeCoの両制度について、両者の概要はもとより、相違点、年代毎の活用方法などが網羅的に解説されており、十分元は取れました。
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

