無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
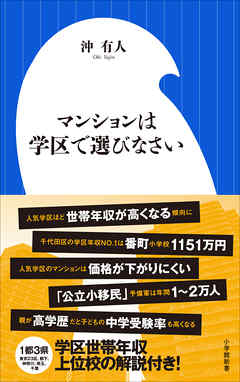
学区と年収と優良マンションの深い関係。
「公立小移民」という言葉を知っているだろうか。
人気公立小学校の学区に引っ越す家族のことを指し、
子どもによりよい教育環境を与えたい
「孟母三遷(もうぼさんせん)」な親ならではの選択といえる。
これまで人気学区は口コミに頼る部分が多かったが、
「学区と年収」という新たな指標を与えるのが本書である。
例えば、東京23区でいえば、学区世帯年収トップは以下の通り。
1位 港区立南山小学校 1409万円
2位 千代田区立番町小学校 1151万円
3位 品川区立第三日野小学校 1051万円
23区トップは港区の南山小学校で、突出した世帯年収だ。
これら1都3県(東京都、神奈川、埼玉、千葉)の
学区年収上位校の解説が本書でなされている。
さらに、人気学区のマンションは、多くの場合、
需要が供給を常に上回るため、資産性が担保される。
“人気学区ほど資産性が高くなるマンション格差の法則”が成り立つのだ。
ベストセラー『マンションは10年で買い替えなさい』の著者が贈る
人口減少社会を生き抜く新時代の住まい選びに役立つ一冊!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
『マンションは学区で選びなさい』まとめ
◎小学校は学区で決まる
子どもの6年間の学習環境・人間関係が学区で決まる。
高学歴・高年収・教養のある家庭が多い学区は、教育環境が良い。
人気学区のマンションは資産価値が落ちにくく、リセールバリューが高い。
◎「一軒家」より「マンション」。「賃貸」より「購入」
人口減少により、将来的な住宅需要は戸建てよりマンションに集中。
木造戸建ては築22年で建物価値ゼロ。土地価格のみでの売却になる。
マンション価格は金利と連動して変動。一軒家は比較的影響が少ない。
不況時、投資用マンションは下落しやすいが、実需(住居用)は下落しにくい。
賃貸より購入の方が:
住宅ローンの金利が低い
住宅ローン減税や補助金が多い
売却益3000万円まで非課税(夫婦で6000万円)
家賃にはローン金利・税金・管理費などが乗っている → 長期的に割高になる。
◎10年単位で住み替える
子どもの成長段階(小中9年・中高大10年)で、住環境を最適化。
住まい選びは、教育環境・資産性・通勤利便性の3軸で考える。
持ち家は常に「売る・貸す・住む」の選択肢を持つべき。
売却前提なら、以下のポイントが重要:
住宅ローン減税は10年で終了(最大年間40万円)
10年固定金利が低水準
固定資産税の軽減は5年間
設備の法定耐用年数:6〜15年(入れ替え時期)
築12年で大規模修繕が発生 → コスト増要因
瑕疵担保責任は築10年で終了
中古市場では築10年以内の物件が人気
◎お金を産むマンションの「7つの法則」
① 買うタイミングがある
金融緩和や低金利のタイミングで購入すると、資産価値が上がりやすい。
② 高単価エリアは資産性が強い
一にも二にも立地。都心・人気学区など。
③ 駅近は正義
徒歩10分圏内が目安。資産価値・流動性が高い。
④ 大規模マンションを選ぶ
総戸数200戸以上が理想。修繕積立金の安定性、管理体制の充実、流通性も高い。
30戸以下は避けた方が無難。
⑤ タワーマンションはランドマーク性に価値
上層階は値崩れしにくい(階差で価格も異なるが、リセール価値も保ちやすい)。
⑥ 面積は広い方が有利
少なくとも60㎡以上、理想は60〜100㎡。狭小マンションはリセールで不利。
⑦ 相場より安く買う
「沖式時価(おきしきじか)」などを参考に、割安物件を見極めること。
◎ローン戦略
年収の25%以内で年間ローン返済額を設計。
購入価格の目安は「年収の7.4倍+頭金」。
親からの援助があれば、「住宅取得資金の贈与非課税枠(最大1000万円)」の活用も視野に。
総まとめ:この本のエッセンス
> 「子どもの未来」と「家計の未来」、両方を守るには、学区×資産価値で住まいを選べ。住み替えも戦略的に行えば人生の武器になる。
Posted by ブクログ
「持ち家は"一生もの"ではない。10年スパンでライフステージに合わせて住み替えて行くのがよい」という著者の考えをベースに、
子どもが小学校に入る前後の10年は中学受験に適した環境を選べ、という内容。
主張自体には賛同する部分が多いが、全体のデータは「区内で最も世帯収入が高い学区=小学校のレベルが高い学区」という形で紹介されており
結局、学区で選ぶ→区内で最も地価が高い場所に立地するマンションを買えって話に…
それができれば苦労しないって!
なので本の後半の、「お金を生むマンションの7つの法則」と「住宅ローンとお金の話」の方が、実際の家選びの参考になった。
7つの法則には
1.買うのに適したタイミングで買う
7.適正価格以下で買う
というのが含まれており、
それができれば苦労しないって!(2回目)
っていう、身も蓋もない感じではあったけど、
2.単価の高いエリアは底堅い
3.駅からのアクセスはいいに限る
4.大規模マンションは得をする
あたりは意識して探せるな、と思った。
まあ、そうすると結局高くなるっていう話だけど。
なので、この本で多くの人に参考になりそうなのは以下あたり。
・購入するなら、身の丈2割増しの物件を狙え
(返済比率は25%以内に抑えつつ)2割背伸びして手が出る物件を買う。
・狙いたい学区の中で、転勤などによる定期借家権=リロケーション物件を割安に借りる手もある
・住宅ローンは多く・長く・安く
・持ち家購入前に不動産投資をしてはいけない
結局うちは良くないタイミングで、手の届く物件を買ってしまったので、答え合わせは10年後…
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用