無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
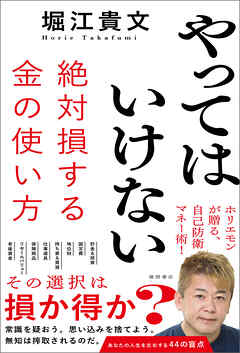
世の中にはあなたのお金を狙う巧妙な罠がいっぱい。
常識を疑おう。思い込みを捨てよう。
損をしたくないなら“裏側”を知ろう。
自分の財布は、自分で守れ。
ホリエモンが贈る、自己防衛マネー術!
「お金はフェアだ。知っているか。知らないか。その差がそのまま人生の差になる。おもしろいくらいに。残酷なくらいに」(著者)
\\あなたの人生を左右する44の盲点!//
■貯金&投資
■リセールバリュー
■固定費
■地位財
■持ち家&賃貸
■仕事道具
■保険商品
■老後資金
■時間&健康
■資格取得
etc.
目次
Chapter1 その“安心”は高くつく
・「銀行の窓口」に近づくな
・「貯金」はリスキーな賭けだ
・「現金払い」は損のかたまり
・「がん保険」に入ってはいけない
・「無料のFP」に保険の見直しを頼むな
Chapter2 人生の大きな買い物ほど疑え
・「地位財」のラットレースから降りろ
・「世間体」というバカ高なサブスク
・買っていいマイホーム
・それでも家は賃貸でいい
・「奮発する買い物」は売れるものを買え
Chapter3 ヤバい金の正体を見抜け
・「宝くじ」は最悪のギャンブル
・「退職金」をありがたがるな
・「年金」はとにかく払え
・「働かない老後」は1200万円の損
・「お金の先生」はその稼ぎ方で選べ
Chapter4 良い節約&悪い節約
・「食費の節約」は不幸を招く
・「通信費」を見直せ
・「安い家賃」は高くつく
・「ふるさと納税」は絶対にやっとけ
・良いポイ活、悪いポイ活
Chapter5 投資は考えすぎると負ける
・「何もしない」が最強の投資術
・「インデックス投資」は勉強するほど損をする
・「個別株」を買うなら5銘柄だけ持て
・「話題の銘柄」に飛びつくな
・「日本株」を侮ってはいけない
――などなど
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
堀江氏による最新本(2026.10現在)です、タイトル(損する金の使い方)を本屋さんの店頭で見て購入することに決めました、久しぶりに有楽町へ出かけましたが、私の興味が持つような本が平積みにしてあって嬉しいです。
この本には何にお金を使うべきか、使わないべきか、その理由とともに、堀江氏の体験に基づいて書かれています。彼が時間をかけて得た貴重な知見を本代と少しの時間をかけて得られるなんて、なんて贅沢なことだろうと思いながら読みました。
以下は気になったポイントです。
・ 資本主義において割を食うのが庶民であれば 多大な 恩恵を受けるのは誰であろう、 それは金持ちである、資本主義経済は金持ちが得をするようにできている。 ある企業の株価が5倍になったそこに100万円しか投じられなかった人と 1000万円も投じられた人とでは リターンに差が生まれる、 同じ成功を果たしても手にするお金はまるで違う(P2)
・銀行は数十年にわたる 超低金利によって利鞘は削られ続けた、だから銀行は 手数料ビジネスにのめり込む。 金融商品の販売は昔からやっていたが、かつては 貸し出しの傍らの副業であった、 でも 本業で稼げなくなった今なりふり構わず 売るしかない、外貨建て 保険・ 毎月分配型の投資信託 などである、 どれも 手数料がたっぷり 乗っかっていて売れば売るほど 銀行が儲かる商品である(P17)
・円の価値が下がるリスクは大きく2つの形で現れる、 外国通貨に対して価値が下がる 「 円安」物やサービスを買う 力が落ちる「 インフレ」である、 日本は 衣食住の面で欠かせない 多くの資源を家に頼っているので円安とインフレは連動するケースが多い(P21)
・見るべきものは金利 そのものではなく 「金利とインフレ率との差」である 物価が3%上がる一方で 預金金利は0.4%であれば 物価上昇には全く 追いつかない(P22)
・現金主義は堅実でも何でもない、 それどころか 現金払いは損をするばかりだ「 ポイント・ 時間・ セキュリティ」 この3つを失っている。クレジットカードや QR コード 決済なら0.5から1%のポイントがつく、レジ会計における現金払いの所要時間は キャッシュレス決済に比べて16秒 遅い、 それは多大な時間 損失に他ならない、財布に何万円も入れて持ち歩くこと自体がリスクである(P27)
・ がん保険に大した メリットはない、 日本には優れた公的医療保険制度がある、癌になって高額な治療費がかかっても一定額を超えると「高額療養費制度」 が利用できる。年収が高くなければ 自己負担額は約8万7000円程度で済む(P31) さらには 公的医療保険、 会社員なら遺族年金と傷病手当金、 住宅ローンを組んだ人の多くは 団体 信用生命保険などがある(P35)
・安定の代名詞 だった 士業系の資格が AI 時代には 一番 危うい、 AI から逃げるために取った資格が AI に先回りされていることがある、資格の学校に使うお金があるなら やりたいことに直接使うべき、 世の中の大半の仕事は 調理師免許と同じで資格がなくても始められる、 独立が難しくても現場に入ってみればいい(P40)
・アメリカでは経理 や カスタマーサービスなど AIの影響が大きい 職種で22から25歳の雇用だけが 13% 減った、 数100万人分の給料 データからスタンフォード大学が割り出した数字である、議事録・ データ整理・ 定型のメール・簡単な資料作り、 AI はこれまで新人に割り振られてきた、 座学とマニュアルで習得できる仕事から食っていく、 F ランク大学の4年間で身につくのは、よりによって消えていく 椅子に座るための中途半端なスキルである(P44)
・ 健康、生きがい、 自由な時間、 そうした「 地位財」の圧迫によって失われるものこそが、 地位財の 反対に位置する「非地位財」である、 これは可視化できない、 見せびらかすことができない、 だからこそ貴重である。 比較優位ではなく 絶対的な価値がある、 人生の 幸福感・ 満足感に貢献するのはこの「 非地位財」に他ならない(P50) 誰かに見せるための人生から降りた時あなたの人生は 初めて「 あなたのもの」になる(P51)
・ 車は一家に1台持つメリットが減っている、都市部 なら カーシェア で事足りるし ライドシェア も いずれ日本で当たり前になるだろう、持つのが豊かさは半世紀前の前提の上にしか成り立たない話である、家や車を買うなという話ではない、 買うかどうかを「半世紀前の他人の都合」で決めるなという話である、欲しければ買えば良い(P60)
・あなたが 奮発して大きな買い物をする時販売価格だけを見てはだめだ、買う前に「売る 値段」を調べておく、これが金持ちの買い方である(P64)
・大家が高齢者を断る理由は、部屋で亡くなられたら困る 、家賃が滞ったら困る の2つである、 2025年10月に施行された 改正住宅セーフティネット法 は、 そこを潰しに行った、 改正法は入居者がなくなったら契約がそこで終わる 特別な契約を結びやすくしている、残された家財の片付けも 国が指定する支援法人が引き受ける、家賃の滞納 リスクについては保証人の代わりになる 保証会社を国が認定する仕組みを作った、大家の不安を減らして高齢者に貸しやすくしたわけである。 値段の落ちない 家を買うか 消費と割り切って買うか、買うなら そのどちらかである、 どちらでもない 大半の人は 賃貸でいい、 家賃は 捨て金という思い込みこそ 捨ててしまうべきである(P71)
・宝くじは最悪のギャンブルである、なぜなら 還元率は45%、 当選金として払い戻される割合は半分にも満たない、 残りは胴元である地方自治体が持っていく、かたや、競馬・競輪・ 競艇といった公営ギャンブルの還元率は75%、 宝くじは 恐ろしく分の悪いギャンブルである、 もちろん 購入額を上回る 当選金を得る人もいる、 でもその幸運に再現性 はない繰り返し 買ううちに 当選金の合計は「 購入額の45%」に縮小する、 最終収支はマイナス50%以上である、 それが宝くじ 購入者の辿る道である、宝くじは「 貧乏くじ」である (p77)
・リボ払いは返済を長引かせ利息を膨らませる価値の悪い商法である 、 使ってはならない(p83)
・退職金の仕組みは戦後の資金不足の中で広まった、当時は大半の企業に余裕がなく 月々の賃金を十分に払えなかった、 そこで従業員が辞める時に不足分をまとめて支払う スキームが取られた。 その慣習が今も続いている(p85)
・保険料の一部は GPIF という 公的機関によって運用されており すこぶる 好調である、 2001年の 運用開始以来 累積収益は221兆円、 リーマンショック コロナ ショックも 挟んで 年率 平均 4%超のリターンを上げ 2025年度は約41兆円の運用益を叩き出した、将来的な年金の原資をきっちり 増やしている (p90)
・節約には良い節約と悪い 節約がある、 良い節約の条件は、1)出費が確実に減る、2) ストレスがない、3) 実害がない、である、 やみくもな食費 カットはその全てを 欠く(p109)
・仕事は人と人との間で動く、能力が同じなら、 よく顔を合わせる人、 すぐ会える人、 一緒にいる時間が長い人の方が思い出してもらいやすい「 今度あいつを呼ぼう」「この案件 あいつに振ろう」となるのはまず 頭に浮かんだ人である、名前が浮かなければ存在しないのと同じである(p119)
・ふるさと納税は絶対にやっておくべきである、 ふるさと納税の仕組みは、応援したい 自治体に寄付をすると寄付額から2000円を引いた 全額が、住民税と所得税から控除される、その上で 寄付先の自治体から 返礼品が来る、自治体が返礼品にかけられる費用は 寄付額の3割以下と決められているから10万円寄付すれば3万円相当の品が手に入る、 その10万円はどのみち 税金として払わなければいけない 10万円である、 通常の税金として納めた 終わりにするか 実質2000円の負担で3万円分の米や肉に買えるかどちらが得かは比べるまでもない(p122)
・値札を見て物を買ってはいけない、買い物の値段は 値札では決まらない、 値札に書いてある「数字を使う回数で割る」 その数字が本当の値段である。 iPhone は 最新機種を買うべきである、 連絡・決済・調べ物・仕事・ 地図・ 生活のほとんどが この時代に載っている、 起きている時間にこれほど長く使う道具はない、 毎年 最新機種に買い替えても1時間あたりで割れば 55円である、ベッドも毎日使う回数で割って考えれば良い、 15万円のベッドを買ったとしても10年使えば一晩 あたり40円である、 本当に贅沢なのは「 滅多に使わないもの」である、 安いからと言って買った セール品がそれである(p135)
・節約したいならまず「 使う回数が少ないもの」 から削る、 そして毎日のように使うものこそ「いいもの」 を買うべきである、 スマホや ベッド、 毎日履く靴、 毎日座る椅子、 使う回数が多いものほど少し高くても1回あたりの負担は小さくなる、 こういうものにこそお金をかける価値がある、 滅多に買わないものは借りれば良い(p136)
・労働者として真面目に働くだけではお金持ちになれない理由は、能力や適正でもなく 資本主義というゲームの仕組みにある、金持ちになりたいのであれば 労働者のままでいるな、 資本家の側に回れ、 資本家になる最短ルートは「株を買う」ことである 1株でも持てばその瞬間からあなたは 資本家になる(p142)
・日本株を買う理由は、 日本の大企業から古い 経営者が駆逐され始めたからである(p165)
・時間そのものは増やせない、 でもお金を使えばその時間 を何に使うかは変えられる、手っ取り早く 効果抜群なのは「 家事の自動化」 である、 ドラム式洗濯乾燥機、 食洗機、 ロボット掃除機、 この3つを揃えば1日1時間は 簡単に 浮く、 1年間で15日分である、価格は3つ合わせて40万程度、 5年間使うとして 浮く時間 1時間あたり300円以下である、 その金額で洗濯物を干す・ 皿を洗う・ 床に掃除機をかけるといった作業を自分の手から外せる(p177)
・ 日本人のスマホの平均使用年数は4年を超えるという、 まだ動くから、新型は高すぎる、 そんな理由で古い 1台を使い続けている、節約のつもりであろうがその古い 1台が抑え込んでいるのは月々の出費ではなく「あなた の 稼ぐ力」である、 一流の職人は道具に一流のお金を使う、道具にこだわらない一流を筆者は見たことがない、道具の質がそのまま仕事の質になる 「稼ぐ人の常識」である(p180)
・古いスマホの何が問題か 、あなたの 「やらないこと」を増やしてしまう、アプリをいくつか立ち上げると動作が重くなる、動画を編集すれば 書き出しに時間がかかる、 OS や アプリのアップデート対象外になり新機能が使えない、 バッテリーがへたっていれば 外出先では 残量 を気にしながら使うことになる、 1つ1つは小さな不便でもそれが毎日積み重なると「 後でやろう」が確実に増えていく、 いつのまにか 道具の性能に合わせた仕事しかしなくなる、 本人に自覚はない「 やらなかった仕事は目に見えない」からである(p181)
・あなたが時間を変える数少ない手段が「 新型 スマホ」 である 、十数万円で移動中の企画作りも 週末の副業も効率が良くなる、 稼ぎが平均並みの人ほど道具をケチってはいけない、 パソコンも ケチってはいけない買うとなれば 最上位を選ぶべきである、 その理由は AI である 、ChatGPT に質問して答えをもらうだけなら 古いパソコンでも良いスマホでもいい、しかし AI でサービスを開発する場合には パソコンの性能が そのまま仕事の速さになる、道具の性能を上げれば 作業が早くなるだけでなく 稼ぎ方 そのものが変わる (p183)
・高いから値下がりを待つべきか、 逆である、 これからは待っても値上がりするし その間にあなたは古い 仕事道具で働き続ける「お金・ 時間」 両方で損をする、 先送りは一番高い買い方だ、 今日が一番安い、「弘法は筆を選ばず」を真に受けてはいけない、一流ほど 筆を選ぶ、 道具の性能の上限が「あなたの仕事の上限」である(p183)
・筆者は日頃から「経験にお金を使え」「 人に 奢れ」「信用をためろ」と言い続けている、 どれも「稼ぐ力と人脈」を複利で増やす お金の使い方 だからである(p184)
・大きなリターンをもたらす 自己投資は、事前には得だと言えない出費からしかやってこない、 みんなが まだ勝ちに気づいていないからこそ 先に張った人が総取りできる(189)
・同じ出費が投資になるか 浪費で終わるか、 その分かれ目となるポイントは2つである、1) 全力で楽しむ、 暇つぶしにダラダラ 溶かせばただの浪費であるが面白がれば投資になる、 楽しみ尽くした人だけが払ったお金の価値を回収できる、2)自分のお金で即断即決できること、 配偶者や会社の決済を通すには「 なぜ必要か」「 どんなリターンがあるのか」、 でも本当に面白いものほど最初はそんな 説明ができない (p191)
・増え方のスケールが違うのが「 人的資本」である、 あなた自身が働いてお金を稼ぐ力である、人の市場価値は「 能力x実績x 働ける 残り時間」で決まる。 能力と実績を早く身につけるほど それを長く使える、 経験を積んで能力を上げることである、 だから 若いうちは経験にお金を使うべきである、 AI に課金して 使い倒す、 一流の店で一流の技ともてなしに触れる、 海外に出て日本の常識が通用しない世界を見る、 それらはあなたの全ての能力と実績、 つまり 人的資本として積み上がっていく(p194)
・仕事もお金も情報もチャンスも全て「人」が運んでくる、 投資話でも 案件でもおいしい話ほど 公開される前に 人づてで動く、 そうした人とのつながりのことを「社会関係 資本」と呼ぶ、 株や投資信託が「金融資本」、 あなた自身の 稼ぐ力が「 人的資本」 人とのつながりはそれに続く第3の資本であり、 このな3つの中でこの「社会関係資本」の利回りが一番高いと思う。 ただし 社会関係資本 はお金で直接買えない、 一番確実な 増やし方は「 ギブ」である、 奢る・紹介する・ 手を貸す ・祝う・ 惜しみなく 教える、 先に与えた分だけ この資本は増えていく、 なぜ先に与えると増えるのか、 貸し借りの力学で「貸し手が圧倒的に有利だから」である、 成功者ほど 貸し借り には 異常なほど敏感である、彼らは借りを放置することが最も高くつくことを知っているからである、 そして ギブを続けていると、周りにはギブする人だけが残っていく、ギバーはギバーを 呼び、テイカー は見抜かれて静かに退場していく、その輪の中に入ってしまえば 強い、情報が向こうから入ってくる、 仕事が舞い込む、 会いたかった人につながる、自分一人では取れなかった チャンスが次々に回ってくる (p209)
2026年10月5日読破
2026年10月6日作成
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用
ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用