無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
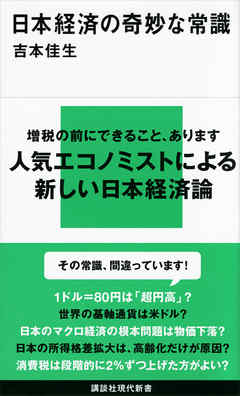
私の力では、本書の内容を正確に要約することもできないし、筆者の見解を検証しながら読むこともできない。
でも、ここに書かれていることは衝撃的だった。
日本の稀有なデフレ期は、日銀=日本政府の過度な円安誘導のためであったのか。
国際金融論の見地からはそうなるのね…。
そして輸出産業は潤ったものの、内部留保だけが増え、社会にお金が回ることはなかった、と。
その一方で、多くの企業(中小企業)は価格転嫁を悪とみなす風潮に逆らえず、人件費の切り下げでの対応を余儀なくされ、国内の経済格差は拡大した、と。
自分自身もみてきたことがパズルのピースのようにはまって、絵が見えてきたような感じがした。
最後の提言は、なかなか過激。
「出社が楽しい経済学」の後番組、「オイコノミア」にも、他のNHKの番組にも、この人が出なくなってしまったのは偶然ではないのかもしれない。
Posted by ブクログ
1998年頃から、格差が拡大しはじめた。
日銀の円高対策(為替介入)と金融緩和が、やりすぎであったため、グローバルマネーの循環を通じて、まわりまわって消費不況を賃金デフレを招いた。
貯蓄過剰が、グローバル投機の原資となっている。
世界の為替取引規模から見れば、積み上がった外貨準備はたいした量ではない。
ストックに注目するか、フローに注目するか。
アメリカ国債は、ストックの需給で価格が決まりやすい。その結果、ストックが膨大にあるため価格が暴落しにくい。
グローバル投機マネーが拡大すると、一定の部分はアメリカ国債に向かう。したがって、需要はなくならない。
コモディティも、株式と連動するようになった=コモディティの金融商品化。
リスク管理の徹底が、暴落リスクを高める=損切りによって暴落が加速する。
連続下落の最中だからこそ、暴落する可能性がある。
EB債で、リスクを金融機関外に押し付ける。
ビッグマック購買力平価。
現代は既に通貨戦争に入った。その口火を切ったのは、日本の円高対策(為替介入)と低金利。
日本の中小企業構造、職能別ではなく企業別の組合、などによって、中小企業の賃金引き下げによるコスト吸収が行われやすい。
米ドルが基軸通貨、というよりもアメリカ国債が基軸通貨になって、アメリカに資金が還流している。
アメリカ国債が大量発行されても、受け皿があるので暴落しない。
今の世界経済は、生産力ではなく消費力、で経済力が決まる。
生産は、消費が増えれば他国からやってくる。
労働者の賃金をあげる=製造業ではなく、サービス業から。
国債の多様化で、政府資金調達を図るべき。
日本の国債のストックは金融機関が66%。だから、日本国債を売れない。
Posted by ブクログ
面白かった。2004年に日銀は大幅な市場介入をし、円安を守っている。円を安くするため、円で米国債を大量に買う。アメリカはその国債で赤字財政を続けられる。以前はコモディティ(資源)の先物は国債とあまり関係なく変動していたため、暴落時のリスクヘッジとして使われるようになった。それが一般化するとコモディティの価値がファンドの価値とリンクするようになってしまい、リスクのヘッジにならない。
世界的なカネ余り、資源の高騰、アメリカの大きな赤字国債から発生しているのだが、それを買っている責任の大きな一端が日本にもあったとは、知らなかった。。
・日本や中国のように「経常収支が黒字の国」が稼いだ外貨をグローバル投機の原資として供給し、アメリカのように「経常収支が赤字の国」が(国債発行により)お金の借り手となる。ドイツを除外した上で一国で大きな比重を占めているのは中国、日本、アメリカだけ(ドイツを除外するのは、ユーロ圏全体のマイナスの規模がドイツのプラスと同程度のため)。
・まず日本は、量的には「貿易依存度」が低い事を知るべきです。特に輸入依存度が世界有数の低さです。輸入依存度は、国内のフローの経済活動規模を示すGDPを分母、同じ期間のモノとサービスの輸入額を分子として計算されます。原油価格が1バレル100ドルを超えた2008年には17.4%まで高まりました(ただし、翌2009年には12.3%に下落しています)。それでもなお、20%を下回る輸入依存度は、世界では有数の低さです。日本より低い事がある国は、ブラジルとアメリカぐらいしかありません。参考に2009年の先進諸国の輸入依存度を比較すると、日本12.3%、アメリカ14.0%、イタリア24.3%、フランス25.0%、イギリス30.1%、カナダ30.4%、ドイツ35.9%、スウェーデン41.9%となっています。
・1990年から1998年の資源価格は輸入物価が7.1%の下落に平均の輸入依存度8.2%を掛けて輸入物価による国内物価への影響はマイナス0.6%です。それなのにこの期間に国内物価は6.2%上昇しています。
次に1998年から2008年の10年をみると輸入物価が26.9%上昇し、平均の輸入依存度12.1%をかけるとプラス3.3%です。ところが国内物価はこの10年で14.5%も下がっています。なんらかの国内要因が17.7%も物価を下げたのです。
問題は、資源価格が高騰している時期に、たまたまそれを打ち消すような日本国内の要因があったというわけではなく、国際的に資源価格が高騰したからこそ、日本国内で激しいデフレ要因が生じた、という点です。
「2008年中小企業白書」を見ると、6割前後の中小企業が原油価格上昇を価格転嫁できていないと答えている。1~20%と答える企業も3割弱、半分も転嫁できていない企業が9割です。中小企業は日本の企業数の99.7%を占め、日本の雇用者の69.7%を占めます。
原油価格が何倍にも跳ね上がった中で価格に転嫁できない6割の企業は、いったいどうやってコスト上昇を吸収しているのか。その基本的な方法は、労働者の賃金カットしかありません。実際に賃金指数というデータを見ると、1998年を100として2009年までで6.5%も下落している。
・おおまかに見て1989年から2007年までアメリカの労働者は年平均で4%程度の賃金上昇を得、消費者物価は年平均3%上昇しています。ところが日本では1990年台後半から賃金の変化が消費者物価に負けるようになります。デフレで消費者物価が下落するようになった2000年以降は、物価下落よりも大幅に賃金が下落している。
・日本で中小企業の労働者の賃金引き下げによるコスト吸収が行われやすいのは、日本の労働組合が欧米型の職能型組合ではなく、企業別組合であることが原因の一つです。
・アメリカ連邦政府の債務残高は2011年5月に14兆2940億ドルに達しました。ざっくり15兆ドルとして、アメリカ政府内。アメリカの民間、アメリカ国外で5兆ドルずつ保有しており、アメリカ国外分で日本と中国が約1兆ドルずつ持っている。外国為替市場では二営業日後に通貨の受け渡しを行う「スポット」取引でかつ片方が米ドルとなる取引だけを見ても1日に1兆1877億ドルが取引されている。
・ビッグマック購買力平価でみると2011年の日本円は1ドル=78.7で、実際値が78.4円のため、ほぼ適正。20年も経てば円ドル共に、過去と実質価値が全く違うので、「戦後最高値」かどうかで大騒ぎするのは、馬鹿げている。
Posted by ブクログ
久しぶりに読み応え有った良書でした。
大ざっぱに本の結論を述べれば、日本の企業の大多数である中小企業は、資源の高騰などのコスト高を価格に転嫁できず、その分賃金カット等で乗り切って切るので、デフレ・スパイラルに陥っている。故にデフレ脱却にはインフレターゲットのような、物価を引き上げる政策ではなく、労働生産性に見合った分だけ賃金を上げること、コストが嵩んだ分はきちんと価格に反映させること。ということだ。
筆者が言うように、企業は、例え政府が消費税を毎年引き上げても、それを価格に転嫁せず、コストカットで乗り切る企業が増えるだけではないかと思う。
僕個人この処方箋には大賛成なのだが、日本人の体質からいって、実現かは難しいかもしれないとも思う。
横並び意識が高いからねぇ・・・
企業が将来不安から内部留保を馬鹿みたいに増やして、賃金や投資に消極的なのは、ミクロ単位で見れば合理的なのだが、みんながそれをやると合成の誤謬に陥る。
実は東電の隠ぺい体質が日本企業の鏡であるように、そういう体質を変えようにも、日本全体が変わらなければ、本質的には変えられないのと同じ理屈ではないだろうか。
日本の今の不況を脱するにはミクロから変えていくしかないという意識改革を全体で共有できるような、変化が必要なんだろうなと思う。
それは果たしてどうやったら可能なのか・・・それは未だに未知数だ。
Posted by ブクログ
表題ほど突飛な内容ではない。最近の2011年までの日本の経済状況は、1998年(頃)を境に大きく変わったと説く。また、円高対策と金融緩和が不十分なのでデフレになったのではなく、それらのやりすぎがデフレを招いていると主張している。これらのために、70ものグラフや表を用いている。そのため、斜め読みには適していない。難しい理論が出てくるわけでもないし、債券や為替の基本的な仕組みについての丁寧な説明もあるので、経済に興味があってもっと知りたいけど、どこから手をつければいいのか?と悩む経済初心者には、これなんかどう?と薦めていい本だと思う。理解しながら読めばいい勉強になるだろう。
Posted by ブクログ
名著「金融広告を読め」(光文社新書)の著者の本ということで、読んでみました。
ざっくりまとめると、
1 資源バブルは日本の近隣窮乏化政策が起こした。
2 日銀はアホ。
3 問題は賃金だ。
4 復興連動債で一石何鳥も。
1はよくわからない。説明としてはわかるし、データもそのような因果関係を示唆してはいるが、本書とは逆に、資源バブルが「因」で、日本の当局の政策が「果」なのかもしれない。
2もよくわからない。
3は納得。自殺率のデータには暗澹たる思いに。
4はこんなにうまく行かないだろうとは思うが、発想の突飛さは面白かった。
経済学に素人な僕は、経済学的な正しさはともかく、データの辻褄合わせの技と発想の突飛さの2点を満足度の基準として経済書を読んでいますが、本書は十分に満足できるものでした。
ただ、取り扱う経済事象の幅が余りにも広くて、一読して、数々の「奇妙な常識」については、言われてみればそのとおりおかしいよなあという程度には認識がひっくり返ったものの、広く浅く的な印象を受けてしまったのは少し残念でした。
Posted by ブクログ
この本の筆者は1998年が日本経済の転換点であったと述べているが、確かに日本でP/L重視からB/S重視に企業評価の視点が大きく変化したのもこの時期だった。一方で資本収益率の低下はあまり問題にされこなかった。それはそういう時期だったから良いのだが、いつまでもそれを続けて良いわけではない。
現在日本に残る優良な製造企業は90年代後半から、財務体質を好転させてきたが(トヨタはずっと昔からそうだが)、2000年代にはいってからは、そのストックの使い道を広げられずに内部蓄積を積み上げ、今ややれることは自社株買いとなっている。これは収益拡大によって外部貢献を大きくすることに行き詰まっていることを現わしている。
企業評価の指標は、その時々に必要な経営施策にインセンティブが働くように流行ると役に立つのだが、いま必要なことの本質を外した指標に注目が集まると逆効果だ。現在は保守的になった社会のなかで企業は積極性を高めなければいけないのに、みんなが注目するのが安全性指標になってしまっている。これが日本経済に活気が無い原因の一つである。
私はこの20年間で国内の貯蓄の主体が個人から企業に移りつつあることに気がついていたが、この本の著者も同じ事を述べている。内部にキャッシュを溜め込んでいる企業が投資をしないことが経済不振の大きな原因であると続けているが、私はこれに賛成だ。企業経営者がだらしないのなら代わりに誰が何をできるかだが、税金として取り上げ政府が投資するか(これは企業の国外脱出を煽り、政府が企業経営者よりだらしないので無理)、賃金を上げて個人消費を高めるかということになる。著者は後者が必要だと述べている。これは私が日本で働いていたときの私の実感によく合う。
著者は80年代に自動車や電機の業界の経営者が「円安誘導など期待していなかった」という意味のことを述べているが、私の知る限り当時は貿易摩擦でそう言えなかっただけで円高を望んでいたわけでもない。そのあたりの記述も含めて「奇妙な常識」というのはちょっと題目だけ奇をてらったきらいがある。とはいえ原材料価格の上昇を価格に転嫁しない企業態度等は確かに「常識」であり、ある見方をすれば「奇妙」といえる。いずれにしても現実を見る目を複眼にしてくれる書だと思う。
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用
ビジネス・実用