あらすじ
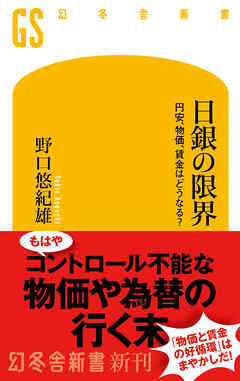
2024年に日銀の限界が露呈した。
第一に日銀は、異常な円安を止めようとしなかった。
第二に株価が暴落すると、株価の動向を気にし、利上げを躊躇するようになった。
第三に、企業が賃上げを販売価格に転嫁するのを、日銀は「物価と賃金の好循環」であり、望ましいことだとしている。
しかし、これでは物価が上昇するし、物価上昇が止まらなければ、名目賃金が増えても実質賃金が増えることはない。
企業の利益は増えているのに、なぜ国民の生活は苦しくなる一方なのか?
日米トップの交代で日本経済は今後どうなっていくのか? その詳細を徹底解説。
感情タグBEST3
Posted by ブクログ
長期にわたる金融緩和政策を続けてきた日本銀行の役割や政策の限界について、経済学の視点から分析した一冊。デフレ脱却を目指して行われてきた金融政策の仕組みと、その効果や課題が整理されている。
本書では、日本銀行の金融政策が経済に与える影響を丁寧に説明しながら、金融政策だけでは解決できない問題が存在することが指摘されている。中央銀行ができることには限界があり、経済の本質的な問題は金融政策だけでなく、産業構造や制度、成長戦略といった要素とも深く関係しているという点が印象に残った。
銀行員になりたての頃に読んだ本だったが、当時は金融政策の仕組みを理解すること自体が中心だったように思う。今読み返せば、金融政策と実体経済、そして金融機関の役割の関係について、また違った視点で考えることができるのではないかとも感じた。
金融政策の役割とその限界を理解する上で参考になる一冊。
銀行という仕事を考える上でも、一度は読んでおきたい内容だった。
Posted by ブクログ
日銀は、国内事業で金利をそこまで上げられない。円安は止められない。そこに頼らず、規制改革など成長戦略をしっかりせねばならないという至極まっとうな主張。
主張は最もだと思う一方で、こうした成長戦略が大事という主張が長年されているにもかかわらず、いまだにまともなものは策定されないため、こうした処方箋は机上の空論なのではとも思う。政府に成長戦略を定める能力があるだろうか。今までに成功した産業政策など数えるぐらいなのではないだろうか。
Posted by ブクログ
相変わらず歯切れの良い原理原則論からみた日本経済を総合的に分析してくれる。このようなまともな経済学者はけっこう少ないもので、リフレ経済学者などは大胆な金融緩和を主張し、MMTに被れた論者などはいくら国債を発行しても構わないと盛んに主張している。
補助金じゃぶじゃぶの経済は、必ずその産業を弱くする。そのことは長年の農業政策で明らかなのに、日本はt毎年超多額の補正予算を組んで、ばら撒き政策を続けてきたのだ。その結果産業呼応像は古いままで、もはや韓国にも抜かれてしまった。まともな経済学者と政治家が日本には少なすぎるのだ。
Posted by ブクログ
やっと読み終わった。
本書に限らず、この人は本気でそう思っているのか、敢えて極論を言っているのかが判然としない。
著者の極端な主張や主観の部分を除くと、客観的なところは結構様々な実際の現状を背景や環境含めてタイムリーに直近のことまで正確に掘り下げているので、そこは事実確認として非常に役立つ。そこまで著者が見越してのことかどうかはわからないが。
(2回目追記)
最初はあまり良く分からないことも多かったが、多少金融に関する知識がついたのか、何が正しい(正しそう)ことか、正しくない(正しくなさそう)ことか少し見当がつくようになった気がする。日銀の問題というより、政府の政策の問題で日本が窮地に立たされているのではという気がしてきた。
Posted by ブクログ
『日銀の限界』野口悠紀雄――円安の先にある日本経済の問題
現在の円安は、主に日本とアメリカの金利差によって引き起こされている。低金利政策は輸出企業の利益を増やし、株価を押し上げる一方、輸入する原材料やエネルギーの価格を上昇させた。その負担は商品価格を通じて消費者に転嫁され、国民生活を圧迫している。
円安の影響は物価高だけではない。外国人観光客が増えて観光業が潤う一方、オーバーツーリズムによって住民が公共交通を利用しにくくなった。外国人にとって日本が「バーゲンセール」のような状態になる反面、日本人は国内旅行や海外留学さえ難しくなっている。
外国人労働者にとっても、円安によって母国通貨に換算した賃金が減り、日本で働く魅力が低下した。少子高齢化で労働力が不足する日本にとって深刻な問題である。
円安の原因は金利差だけではない。デジタル赤字や新NISAを通じた海外投資も資金流出の一因だが、より根本には日本経済の成長力と生産性の低下がある。
政府がすべきなのは、技術革新や人材育成を支援し、国内投資の収益率を高めることだ。魅力的な投資先が増えれば、資金も自然に国内へ向かう。
物価高と円安を抑えるには利上げが必要だが、金利を上げれば株価が下落し、国債の利払い費、住宅ローン、企業の借入負担が増える。しかし、低金利を続ければ円安と輸入物価の上昇が止まらない。金利を上げても上げなくても問題が生じる。これが本書のいう「日銀の限界」である。
長期的な金融緩和は、企業を「ぬるま湯」に入れた。低金利によって生産性の低い企業も生き残り、技術革新や事業改革が進まなかった。経済が弱いから低金利が必要になっただけでなく、低金利を続けたことが日本経済をさらに弱くした。
円安によって大企業の経常利益は増えたが、人件費の伸びはわずかだった。円安時の輸入コスト上昇は価格に転嫁しながら、円高で仕入れコストが下がっても値下げしない。負担は消費者へ回し、コスト低下による利益は企業が取り込む。著者はこれを「強欲資本主義」と呼んでいる。
生産性が変わらないまま人件費を価格へ転嫁すれば、物価が上がり、実質賃金は伸びない。現在の日本で起きているのは、需要拡大ではなく、円安や原材料高によるコストプッシュ型のインフレである。物価は上がっても消費は増えず、経済が停滞するスタグフレーションにつながりかねない。
円安に頼らない成長には、金融政策の正常化とともに、デジタル化、規制改革、AIの活用による生産性向上が必要だ。
現在の円安や物価高は、一時的な為替変動ではなく、長年先送りされてきた日本経済の構造的な問題が表面化したものなのだろう。日銀だけに解決を求めても、もはやできることには限界がある。タイトルの意味が、そのまま日本経済の厳しい現状を表している一冊だった。
Posted by ブクログ
ある程度は理解できたものの、先物取引についてもっと詳しくなりたいと思った。日本経済の弱さには、金融政策の問題もあるだろうが、実質経済を盛り上げる必要があると改めて考えさせられた。
Posted by ブクログ
株価がバブル後の最高値を超えたのはやはり、円安が進んだため企業の利益が増大したから。
日本企業の生産性向上や、株主優先の姿勢を強めたからではない。
2024年8月の株価の暴落の直接の要因は、アメリカの景気後退によってFRBの利下げが大きくなるという予測が広がり、円キャリー取引が巻き戻され為替レートが円高方向に転換したから。
現在の実質実効為替レートは1970年代初めの1ドル=360円の固定相場制の為替レートとほぼ同じくらい円安。
2023年の円の購買力平価は、1ドル=90〜95円程度。
2021年から2024年1〜3月期の間に、大企業の粗利益は約3兆円増加。
これは2023年ごろからの輸入物価の下落分を販売価格の引き下げに還元しなかったから。
GDPデフレーターは、国内要因による物価変動だけを表している=輸出入物価の変動は、国内価格に完全に転嫁されれば、GDPデフレーターに影響を与えない。
企業が輸入物価の下落分を国内物価の下落に転嫁していないため、23年第3四半期にGDPデフレーターは対前年同期比で5%に急上昇した。