無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
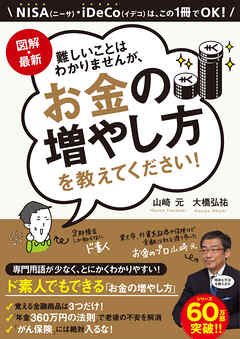
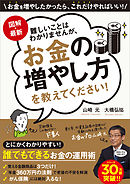
シリーズ60万部突破!
あの話題書がよりわかりやすくなって新しくなって帰ってきた
専門用語が少ない!
マイナス金利、北朝鮮問題にも対応!
とにかくわかりやすいお金を増やし方
●覚える金融商品は3つだけ!
●「年金360万の法則」老後の不安が解消
●素人が手を出してもいいハイリスク・ハイリターンの投資とは?
●がん保険は入る必要なし!
●家のローン返済は最強の投資
●お金を増やしたかったら 銀行には近づかない !?
●定期預金よりマシな方法はないの?
●NISAも確定拠出年金も使わないのはもったいない!
●アパート経営ってぶっちゃけどうなの?
●マイナス金利の罠に気を付けろ
●北朝鮮がミサイルを撃ってきたときに買ったほうがいい金融商品とは?
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
・まずネットに口座を開く。SBI証券など。
安全にお金を持っておくなら、個人向け国債変動型10年を買う。少しリスクを取るなら投資信託。買うべきはこの2つだけ→上場インデックスファンドTOPIX、ニッセイ外国株式インデックスファンド。
・資産を安全とリスクに分ける。安全で国債を、リスクでインデックスファンドを買う。国内と海外が半々になるように。手数料のため、また、動いていないお金をなくすため、一気に買ったほうが良い。
・インデックスファンドには、NISAと確定拠出年金をフルに使う。
NISAの口座で投資信託を買うと、5年分は非課税になる。ネット証券(SBI証券など)からNISA口座を作れる。
確定拠出年金も税金控除、儲けは非課税。60歳まで原則下ろせない。確定拠出年金は一般よりも手数料が安いので、外国株式を買うのがよい。
・とにかく手数料は無駄。手数料が安いものを選ぶ。
・お金の運用の基本は預けっぱなし、お金が必要なときに売る。生活費は毎月の給料から。売るときは買値にこだわらず、お金がいるなら売る。
・ローンを組むなら家は買うな。新築マンションもめっちゃ無駄。
・実は医療保険もいらない。保険料分を節約して運用に回すべき。いざとなったら高額療養費制度。→本当に大丈夫か???
・もっとリターンが欲しいとき……まず投資信託に預けるお金を増やすと、かんたんにハイリスクハイリターンになる。さらに、新興国のインデックスファンドがある。eMAXIS新興国株式インデックス。やるとしたらNISAで。
※アプリの閲覧環境は最新バージョンのものです。