あらすじ
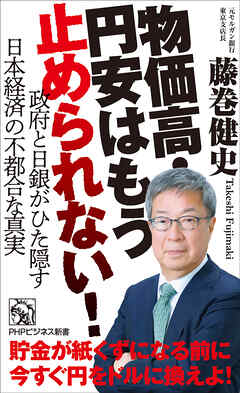
物価高はなぜ起こったのか。貯金が紙くずになる前に資産防衛せよ 「なぜこんなに物価が上がるのか」「これ以上の物価高は勘弁してほしい」――多くの人が、日々そんな疑問や不安を抱えているのではないでしょうか。現在の物価高や円安は、決して一時的な現象ではありません。日本経済が抱える構造的な大問題が浮き彫りになった結果であり、政府のバラマキと日銀の無策が続く限り、今後も物価高・円安が止まることはありません。本書では、元モルガン銀行の伝説のディーラーである著者が、異常な物価高や円安が起こっている本当の理由と、これから迫り来るハイパーインフレの危機を徹底解説。日銀の信用が失墜し、あなたの貯金が紙くずになってしまう前に。「今すぐ円をドルに換える」という、最強の資産防衛策を指南します。 【目次】はじめに なぜ物価高が続いているのか/第1章 今、日本経済で何が起こっているのか/第2章 日本銀行は物価高・円安をもう止められない/第3章 ハイパーインフレに備え、今はとにかく資産を守れ/第4章 ネット上に飛び交うデタラメを正す/第5章 「Xデー」の到来とその後の日本/おわりに
感情タグBEST3
Posted by ブクログ
アベノミクス・黒田日銀総裁時代は物価2%上昇を目標にしても達成できなかったのが、
ここにきて、というか、いまになって、というか、
円安誘導、国債日銀買い付けのアベノミクスの副作用がボディブローのように効いてきて、
物価上昇が止まらなくなってきた今日この頃。
数年前からこのことを見越して、ワタミの渡邊美樹氏と声を上げ続けてきた
元モルガン銀行 東京支店長・元国会議員藤巻健史氏の、
最後の警告本。
健全な積極財政、などない、と。
今までも十分積極財政だった、と。
赤字国債発行に健全などない、と。
物価が上がらない状況においては私の考えもリフレ派に近く、
(故モリタクさんの影響もあったか)
お金を増やせばいい、と思っていた。
ただ、同時に、そのお金を政府がコントロールするのはだめ、とはずーーっと思っていた。
政府や国会議員に正しい経済政策など望めるはずがないのだ。
クールジャパン政策の失敗、オリンピックやら万博やらの大型イベントのずさんな財政。
自分の金じゃなければ好きなように、自分たちの有利なように使う、
というのが人間の本能なのだ。
民間に任せる。それしかない。
ただその一方。
著者は5%の優秀な人が残る95%を引っ張るのがアメリカ、と言ってる。
優秀な移民がアメリカにやってくる。そういう力をアメリカは持つ、と。
日本は結果平等、で、活力がないと。
そういう一面はあるだろうが、その前に機会平等でない、という現実がある。
金持ちの子が偏差値エリートと化して東大に行くのだ。官僚になるのだ。
地方の自頭がいい子はいまや埋もれてしまうのだ。
それでは日本が発展するはずがない。
機会を正すための再分配は必要、というか、国のやることはそれだけでいい。
今はそう思うようになってきた。
あ、国家強靭政策、必要な土木工事はやらねば、だが。
それがそうならず、赤字国債を増やして、その金が自分たちに還流するように予算を組む。
最悪。その権化がアメリカトランプ大統領なわけだが。。
著者は高福祉低負担はありえない、という。
しかし今や五公五民、六公四民。
税金は大したことないとしても、社会保険料の負担が重くのしかかる。
というか、税金で撮れないのであえて社会保険でとっている。
著者の言うようにその社会保険、特に健康保険はまやかしで、
国庫負担がなければ国民皆保険が成り立たない。
それはわかってる。
それにしても負担は大きいんではないか?
消費税減税も国民負担の増大の還元、という意味ではありだとは思う。
しかし消費税でなく、所得税の課税の基準を変えるのが筋、とも思う。
まあそれの結論が給付付き税額控除なんだろうが、一向に話が進まない、、
消費税でやるなら2年限定でなく恒久に、食料品以外も、でないと。
著者の主張に疑問な点はそれなりにあるが、大筋の、
責任ある積極財政 はまやかし、というのは間違いない。
とにかく現政権は危うすぎる。
●はじめに なぜ物価高が続いているのか
●第1章 今、日本経済で何が起こっているのか
●第2章 日本銀行は物価高・円安をもう止められない
●第3章 ハイパーインフレに備え、今はとにかく資産を守れ
●第4章 ネット上に飛び交うデタラメを正す
●第5章 「Xデー」の到来とその後の日本
●おわりに
Posted by ブクログ
金利上昇などで日本銀行が信用をなくしてハイパーインフレになるという内容です。書かれているとおりになるかもとは思いますが、ハイパーインフレになるまでに何かしらの手は打たれると思うのでこの本の通りになるかは懐疑的なところがあります。
Posted by ブクログ
最近出版された本では、膨大に日本政府が発行している国債で「国が破綻することはない」という内容が多く、少し安心していた私ですが、この本の著者である藤巻氏は、それとは反対の意見を述べています。ここ数年の長期金利の上昇によって、すでに国債の評価損は大きくなっていると示しています。
現在上昇している物価は上がる、円安になり日本円の価値は下がるので、資産防衛としては「米ドル資産」を保有することを推奨しています。米ドル資産を持っていない私は、どうすべきか考える機会を与えてくれる本でした。
以下は気になったポイントです。
・ 物価高騰が続くと考えられる理由として、1) 日銀が金利を上げようとしない= マイナスの実質金利が続いている、2)株や不動産などの資産価格が上昇している(p7)
・バブル機も株や不動産 価格が高騰したが、大きく違うのは円高でなく円安が進んでいる点である。 円高というデフレ 要因がないため 資産効果というインフレ 要因を相殺するものがない(p9)
・ 中国は1980年に比べて通貨が 7.5分の1に減価したが、 GDP が300倍に増えたことで収入が300倍になった、 だから 来日する中国人観光客が後を絶たない(p35)
・ 現在は終戦直後よりも財政状況が悪いにもかかわらず 財政破綻していないのは、異次元金融緩和ということで禁じ手の財政ファイナンスを行っているから、お金を発行しまくったことで 日本は生き延びている(p43)
・ 今年2026年は特例公債法(5年毎に改訂)の改正案を国会で通す必要がある年だが 衆議院選挙で審議が遅れ、 1月末時点でまだ成立していない(p51)
・日本の借金が 約1342兆円にもなってしまったのは、1)特例公債法で赤字国債の発行を許したこと、2)日銀が大量の国債を爆買いしたので 長期金利が上昇しなくなったこと、にある(p53)
・日銀が市場で国債を爆買いしたことで国債の価格は 暴騰= 金利は暴落した、 現在 長期金利が上がってきているが、その理由は 日銀が国債の爆買いを少しずつ減らしているから (p67)
・日本で所得税を払っている人は約5300万人、税率5%の所得税を払っている人が2900万人 (55%)、10%の所得税を払ってる人が1200万人(23%)、 合計すると 78%、 平均的なサラリーマンの税率である 33% 納税者は 90万人、 それ以上の税率を払っている人は 40万人、 平均的なサラリーマンを含め130万人だけが高税率の所得税を払っている、 2026年度より 課税 最低額を178万円に引き上げたので所得税を払う人はさらに少なくなる。富裕層の税率 45%を1%上げても 3500億円しか 税収は増えないので 税収 増にはつながらない。所得税の増税で税収を増やしたいなら5%の最低税率を上げるしかない、以上のことから所得税の増税で財政赤字を解消することはできない(p73)
・ 日本に残された道は「インフレ税」しかない、 物価上昇( インフレ)でお金の価値が下がることで 政府の借金の返済負担が軽くなることである。 インフレ税というのは、 債権者である 国民から債務者である 政府への実質的な 富の移行である(p76)
・インフレは ものやサービスの需給で発生する一方で、 ハイパーインフレは中央銀行の信用失墜 で発生する(p85)
・日銀が保有している国債のほとんどが 長期国債である、 短期国債は1%金利が上昇しても価格はほとんど 下がらないが、長期国債は価格が大きく下がる。 国債の評価損は 33兆円も抱え、 それをいつ下がるともわからない 株 ETF によって 債務超過を回避しているのが現状である(p91)
・世界の金融機関はたとえ 中央銀行 相手であってもその審査には「時価会計」を採用している、日銀は「購入した債券を途中売却したことがないから 簿価 会計で良い」と考えている(p93)
・政策金利を上げればあげるほど どんどん 赤字額が大きくなるので、 政策金利を上げることができない、 2026年に0.25%上げて 1.0%にするのがやっとではないかと 筆者は考えている、 「もう政策金利を上げられない これが最後の利上げだ」 とマーケットが判断すれば、円が売られて 円暴落に繋がる 危険性がある(p96)
・実質金利は政策(名目)金利からインフレ率を引いたものであるが、 日本の場合 インフレ率は2.9%なので実質金利=0.75-2.9= ▲2.15%である、 実質金利がマイナスなのは日本だけである、 この政策が取られるのは 大不況の時だけである 。アメリカ・ EU・ イギリス・ 中国は いずれも実質金利はプラスである(p107)
・日銀が政策金利を上げれば、財務損失が増えて 債務超過になり 信用が失墜し ハイパーインフレになる、政策金利を現在のまま維持すると実質金利 マイナスの状態が続くので円安が済み 物価 もますます高騰していくのが現状である(p108)
・ CDS とは 国のデフォルトリスクに対する一種の保険であり デフォルトリスクも低いことを表している、 これを根拠に日本の財政は健全であると主張する人がいるが、 これが示しているのは デフォルトだけである。 しかし 日本国債がデフォルトしなくても 日銀が債務超過に陥り 日銀の信用が失墜すれば日本はハイパーインフレになる可能性がある、 このリスクは 格付け会社も CDS にも関係がない(p124)
・ドル建て MMF に資産を移しておくことは 資産防衛策の最優先施策となる、 ドル預金に対して最大のメリットは外貨預金の場合 総合課税となり 確定申告が必要となるが、 MMF は20%源泉分離で確定申告も必要ない(p145)
・ ペイオフは預金 1000万円までは保護され 預金者に返金されるシステムであるが、 いつ返ってくるかはわからない、 その間に 円の価値が暴落する可能性もある(p155)
・日本が 税収の約2倍の歳出(= 財政出動)を行いながら成長しなかったのは、 緊縮財政 だったからでも財政出動が足りなかったからでもなく「日本の格差是正を金科玉条として、働いても働かなくても同じ社会構造が極めて社会主義的だったから」と考える(p165)
・国家の負債をチャラにするために 家計の資産を使えば 究極の財政再建ができる、日本には家計金融資産が溜め込まれているから日本 国家は破綻しないというのは正しい。 しかし、 家計=個人は 地獄を見ることになる (p168)
・ ロシアはウクライナ侵攻により経済制裁を受けた、SWIFTから排除され ロシア 通貨 ルーブルは一度 ローカル化した、 しかし ロシアには原油があり ルーブル でないと 原油を売らないということで、 ルーブルはその後のローカル化を回避した。日本にはロシアの原油に相当するものがないので、一度 ローカル通貨となってしまえば 世界から見捨てられたままになる(p176)
・今回のハイパーインフレでは、ドイツ式に中央銀行も通貨も新たにするのではないか。 日本国憲法下で 現在の通貨 円 を廃止して新通貨を発行すると、国民の財産権を国が侵害したことになり裁判を起こされる可能性がある、 そうした混乱を避けるために 政府は日銀を潰して新たな中央銀行を作り、 通貨 も新しくする ドイツ式を選ぶと予想している。日銀が潰れれば 日銀が発行していた円の 価値が0になるのは当然である(p199)
2026年5月11日読破
2026年5月12日作成