無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
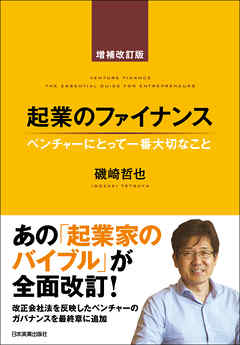
起業家はもちろん、ベンチャーキャピタルやエンジェル投資家、弁護士、司法書士、公認会計士、税理士などからもご好評をいただいた前作の増補改訂版が登場。本書により、起業家は起業や成長のイメージを膨らませることができます!
前作は、ベンチャー投資額が大幅に減少し続けるなかで発行されましたが、その後のベンチャー生態系の急速な活性化により、元気なベンチャーが多数起業し、数十億円規模の増資を成功させるベンチャーも登場するようになりました。
そこで、2015年施行の改正会社法も反映させた、ベンチャーのコーポレートガバナンスを解説する章を新たに書き足すなど、起業にまつわる最新の情報を盛り込み、全編を大幅に書き換えました。
事業計画、資本政策、企業価値、IRなどの基本的な知識から、コーポレートガバナンス、社外取締役に求められる役割、会社の機関など突っ込んだ話題まで、人気メルマガ「isologue」の磯崎哲也氏がわかりやすく解説します!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
起業のファイナンスについて大変参考になる本。
ベンチャー企業が儲かるかどうかわからない段階で仮に誰かがお金を貸してくれたとしても、収入が不安定な(または無い)中で、毎月必ず元利を返済しなければならないというのは非常にきついのです。
銀行からの借入金には(期限の利益喪失)と言う条項が付いているのが普通ですので、1回でも元利の支払いができなければ、基本的に金額を即時返済しなければなりません。また借り入れをする場合には、社長が個人補償をさせられるのが普通でしょうから会社が潰れても有限責任だから大丈夫と言うことにもならないわけです。
バイアウトする側の企業はなぜベンチャー企業を買うのか?
1つは時間を買うと言うこと。
またイノベーションのジレンマと言う言葉があります。優れた製品やサービスを提供している大企業は、その品質や売り上げを加工するために破壊的なイノベーションを行うような全く新しい製品やサービスに目を向けたくないなどの場合がある。
昔は上場まで30年かかっていたが今は上場基準の緩和やマザーズ市場の設立もあり7年から10年での上場やそれ以下の年数での上場も充分あり得る。そのためベンチャーキャピタルと言う業種が栄えることになった。
登録免許税も資本金に比例して大きくなる。
未来像が実現すると信じる力(アニマルスピリッツ) =アントレプレナーシップ
ストックオプションをもらってすぐ行使できると言う設計もテクニック的には可能ですが通常はストックオプションを受け取ってから2年程度は行使することができません。この行使できない期間又は行使の開始時期のことをシリコンバレー等では書きになぞらえてクリフと呼んでいます。
行使できるようになってからもすぐに100%が行使できるのではなく何年かに分けて行使するようになっています。これは部スティングと呼ばれています。
上場したときに社内の特定の人だけがお腹に持ちになって平社員には何もないと言うのでは上場してめでたいはずなのに市内の雰囲気もギクシャクするかもしれない。ストックオプションは従業員等のやる気のために付与するのですからそれによって社内にいがみ合いが起こってしまうのは本末転倒です。
税制適格ストックオプションではその差額に対しては上場外車であれば10%の税率で済みますが税制適格ストックオプションだと給与等として高い累進課税で課税されることになります。税率が4割違うとするとキャピタルゲインが1億円なら手取り額は40,000,000円近く違ってくることになります。
行使期間は2年後から10年後までの間であることが一般的。
行使価格は年間1戦2,000,000円まで。
銀行は利幅が薄く大きなリスクを生えない状態でありこの銀行に過半の資金が集中している日本の場合、社会全体が大きなリスクを扱うのにあまり慣れていない構造になってしまっています。
Posted by ブクログ
10年以上前に書かれた本だけど、ベンチャーにおけるファイナンスの考え方がまとめてあって、非常に分かりやすく勉強になった。
面白かったのは
・日本は資産構成の50%以上が現金•4人で資金循環の多くが銀行を経由→経済変動の影響を銀行、政府がまず受ける。その分家計に影響が来るのは時間が掛かるが、その一方国や銀行が意思決定を大きく担うので、経済の時間軸が長い
・一方アメリカは投資信託や株保有が多く、個人が直接企業のリスク→経済変動が直接的に直撃、相対的に短期で収束し次の挑戦に移りやすい
・ファイナンスのミスは後から取り返しがつかないので、初期から資本政策を丁寧に考えながら進めていくべき
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用