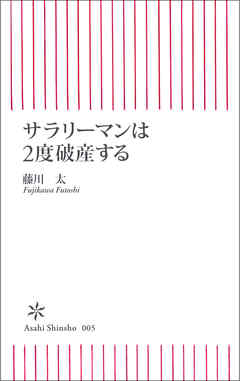
サラリーマンは2度破産する

サラリーマンは2度破産する

ビジネス・実用
792円 (税込)

3pt

人並みの給与所得。子どもがいる。住宅ローンがある。生命保険に入っている。これらにあてはまったら、あなたの家計は危なすぎる。二極化といわれるが、家計のリスクが高いのは、実は「中の上」のサラリーマン世帯だった! 十分な貯蓄がなければ、定年後、確実に破産の時がやってくる。1万件以上の家計見直し相談を受けてきた著者が、家計が苦しくなるメカニズムを解き明かし、将来に向け、ガッチリ貯まる人生設計術を伝授する。今からでも遅くない、人生の立て直し。

詳しい情報を見る

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

サラリーマンは2度破産する のユーザーレビュー

\ レビュー投稿でポイントプレゼント / ※購入済みの作品が対象となります
レビューを書く

感情タグBEST3

    Posted by ブクログ

    人並みの給与所得。子どもがいる。住宅ローンがある。生命保険に入っている。これらにあてはまったら、あなたの家計は危なすぎる。二極化といわれるが、家計のリスクが高いのは実は「中の上」の家庭。十分な貯蓄がなければ、定年後、確実に破産の時がやってくる。1万件以上の家計見直し相談を受けてきた著者が、家計のコストカットのプロの手法を初公開。今からでも遅くない、人生の立て直し。


    もっとがんばらないといけないなぁ・・・
    ファイト!おれ!!!

    0
    2010年04月15日

    Posted by ブクログ

    サラリーマンは2度破産する
    タイトルで気になる2回の破産とは、教育資金と老後資金。
    3大支出には住居が含まれるが、ローンで購入したとして月々のキャッシュフローがマイナスにまでなる事はなく、破綻するのは教育費が必要な時と老後という事だった。

    地震が起きた時、事前に避難経路や家族との連絡方法などを決めているのといないのとでは家族が無事でいれる確率は異なる。
    家計も同様に事前に計画を立てているかにより、成功確率を上げる事ができるというのはいい例えと感じた。家計における備えとはライフプランを作り、毎年決算を行い健全家計を保つ事。

    収入は多いのに負債を抱える家の家計は消費が衝動的で計画性が乏しい一方で、健全でお金の貯まる家計を持っている家庭はライフプランが明確で夫婦どちらに聞いても答えにブレがないという。

    長期プランを夫婦で定め、いつ・なにに・いくら必要かを抑えておき、そこに対して中期・短期で必要な経費計画を定める必要があると理解した。

    0
    2023年05月12日

    Posted by ブクログ

    生活の仕方を根本から変えた本。これがなかったらずっと浪費家のまま生活は破綻していたように思う。
    ライフプランに沿った支出がいくらあり、そのためには定年までにいくら貯めればよいのかが分かるので不必要な不安を持たず生活できるようになる。

    0
    2012年10月29日

    Posted by ブクログ

    やろうとは思っていたが、なかなか進まない自分のライフプラン作成。やり方も乗っているので、参考にして作成してみよう。ちょいと怖いが、冷静に今の状況、未来予測をしなければ。

    0
    2012年01月27日

    Posted by ブクログ

    タイトルには何か含みのある感じを受けてしまうが、著者の主張は文字通りのもので、一般のサラリーマンが家計について何も考えずに漫然を暮らしていくと、1度目は子どもの教育費によって、2度目は老後資金の不足によって、金融資産がマイナスになる、すなわち破産を迎える可能性があると警告している。

    20年、30年という期間で家計を考えたとき、住宅を購入することや車を保有することのインパクトがどれほどのものか、保険の選び方でどのように家計が変わるのかといった基本的な部分がきわめて丁寧に解説され、家計の目標を「物価の上昇を上回ること」に置いて資産運用にも言及している。こうした指摘は非常に現実的であり、極端な節約を謳う主婦向けの雑誌や、一攫千金を狙う投資本などとはまったく異なった内容である。

    節約も必要だが、とにかく切り詰めれば良いというものではない。快適に暮らしながらムダを省くために何を節約するのか常に考えることが重要である。貯蓄するには、給料の余りを貯めるという考え方では貯まらないので、「月○万円は貯蓄」などと決めておき、その残りで生活するという考え方に変換する必要がある。運用するにしても大きなリターンを狙えばリスクも大きくなるのは必然であるから、分散投資などリスクを抑える手立てを考えるか、物価上昇分を上回ることができるだけのリターンを狙って商品を選ぶ。

    著者が説くこれらの考え方は至極まっとうなものである。
    私自身、金遣いは荒いほうであり、実際にあまり貯蓄は増えない。
    貯蓄額を設定しておいて、その残りで生活するという方法は、少なくとも我が家の家計にとっては非常に有用だと感じた。

    0
    2010年09月21日

    Posted by ブクログ

    私、仕送りをもらっている学生です。
    職についたこともなく、結婚もまだしていないけれど、少しずつお金の将来設計が気になってきたので読んでみました。
    おもしろかったです。保険については、まだまだ実感がわかないため飛ばしてしまいましたが、計画することの大事さを実感させられましたね。

    0
    2010年08月13日

    Posted by ブクログ

    ライフプランを少し考えたことのある人には至極当たり前の内容。
    サラリーマンの金銭感覚を見直すには良い本

    0
    2019年06月12日

    Posted by ブクログ

    1000万円の年収があるサラリーマンであっても決して安泰ではないことを説いている。ライフプランの重要性を説き、お金持ちスパイラルの人々の行動を参考にするように進めている。

    お金持ちの人々の行動
    ・大きな買い物でしっかり比較検討し、また値切りも忘れない。
    ・何も考えずにただ浪費する人と、常に効率的にお金を使うことを考えている人の違い。

    0
    2018年11月12日

    Posted by ブクログ

    もう十年も前に出たことになるけれど、基本的な考え方は今も有効なんでは?と思う。

    お金の不安が消えない。
    そこそこ収入を得て、半分近くを残してきている。
    でも、親の介護はどうなるんだろうとか、自分たちの老後の住居は?とか、インフレになっていけば老後の資金が尽きてしまわないかとか...。
    心配は尽きないのだ。

    ライフプランにしても、年金の受取額推定にしても、一度きちんと計算してみないと、きっと不安はぬぐえない。
    そこなんだよなあ。
    そうしないと、またこの手の本を買ってしまうことにもなりかねない。

    本書の中では、保険の見直しをやってみたいと思った。
    絶対かけすぎだと思う。
    しかし、見直しって、今入っている保険をやめて新たに入りなおすということだろうが...。
    それで損をする額を出すと、落ち込むんだろうなあ。
    それがサンクコストに関わる心理的なバイアスだと分かっていても...。

    0
    2016年10月05日

    Posted by ブクログ

    20代が読むには早い部分が多かった。

    でも、最初に必要なお金を差し引いて、
    残ったお金を週ごとに振り分ける。

    この考え、すごく大切。
    先に使って残ったお金を貯金するんじゃないんだね。

    将来のプランをどう描くかが鍵!

    0
    2012年09月05日

サラリーマンは2度破産する の詳細情報

閲覧環境

  • 【閲覧できる環境】
  • ・ブックライブ for Windows PC(アプリ)
  • ・ブックライブ for iOS(アプリ)
  • ・ブックライブ for Android(アプリ)
  • ・ブックライブ PLUS for Android(アプリ)
  • ・ブラウザビューア

※アプリの閲覧環境は最新バージョンのものです。

この本をチェックした人は、こんな本もチェックしています

朝日新書 の最新刊

無料で読める ビジネス・経済

ビジネス・経済 ランキング

藤川太 のこれもおすすめ

同じジャンルの本を探す