無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
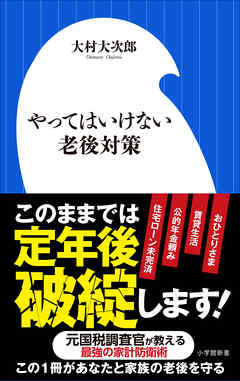
老後破綻しないための裏技を大公開。
老後破綻という言葉を聞いて久しい。現在、生活保護受給者の半数以上が65歳以上の高齢者で、しかも年々増え続けているのが現実だ。元々、平均的なサラリーマンが一人でもらえる厚生年金は、税金や社会保険料を差し引かれると生活保護レベルと変わらないほど安い。
税金や医療費が無料になる生活保護の方がいいかもしれないくらいなのだ。そして夫婦二人世帯でなんとかギリギリやっていけるのだが、離別や死別で一人になった途端、たちまち困窮してしまう。事実、高齢者の生活保護受給世帯の9割が単身者なのだ。
さらに公的年金だけでは生活はギリギリにもかかわらず、今後は減らされる一方になることがすでに決まっている。「定年時に3000万円の貯蓄が必要」などともいわれるが、用意できる人などごく一部だけだ。定年時に住宅ローンが残っていたり、子どもの教育費がかかるような人は老後のための貯蓄などできるわけもない。それでは、いったいどうすればいいのか。生活をダウンサイジングさせておくことに加えて、ありとあらゆる手段を使って、節税した上で「自分年金」を増やしていくしかない。元国税調査官が、法律スレスレのテクニックを伝授する。
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
元国税調査官の大村氏が書かれた本です、彼の著作は実際の業務を通じて得た知識を、現役であった時代には言えなかった(言う必要もなかった)事柄を、税務に詳しくない一般の人に向けて、知っていたらサラリーマンでも使うことができる知識を本で紹介してくれたので、何冊もお世話になっています。
今回のテーマは「やってはいけない老後対策」です、自分にとって老後とはいつからだろう、と自問することから始めなければなりませんが、大村氏のアドバイスによれば、仕事ができる間は働いて、可能な限り年金受取は繰り下げる方が良いようです。その前提として、自分が健康でいることがあると思いましたが。
帯に書かれているように、おひとりさま・賃貸生活・公的年金頼み・住宅ローン未完済、が破綻するサインだそうです。私も働いている間に、その条件をクリアできるように定年までと、その後の生活設計を考えてみる必要があると感じました。
以下は気になったポイントです。
・本書では、長寿命化がリスクと言われているので、95歳寿命説を原則とする。さらに不労所得(企業年金、不動産収入、株式配当)がなく、公的年金だけで生活しようとすると、モデル世帯における夫婦二人の年金額(1か月22万円)でも足りない(p11)
・2004年の年金法改正において、マクロ経済スライドが採用されたが、デフレが続き高齢者に配慮して発動されなかったっが、ついに2015年4月に発動された。年金上昇率は、物価上昇率から0.9%差し引く(2025年まで)もの(p15)
・2016年改正では、現実世代の実質賃金が下がっている場合には、年金額を下げられるというもので、2021年4月から導入決定した、実質賃金は1997年から下がっている(p17)
・最近の年金法改正に対抗するには、1)年金額をフルに近づける(長く働く)、2)生活費を現役世代の70%になれる、3)自分年金を作る(p18、24)
・クレジットカード会社、銀行、証券会社が勧めてくる金融商品は、その会社にとってオイシイ商品であり、利用者にとっては馬鹿高い手数料を取られるだけ(p59)
・2013年に高年齢者雇用安定法が改正され、60歳以降も希望すれば、原則全員同じ会社で継続して働くことができるようになった、いったん退職してからの再雇用(p67)
・日本は1000兆円近い借金があるが、一方で700兆円の資産があり、負債のうち500兆円は日銀(政府株式55%)が持っている、連結決算すれば相殺される(p108)
・定年後の起業の大鉄則は、借金をしてはならない、ということ(p115)
・飲食業界には、FL比率(原材料+人件費)があり、50%以内だと優良店、65%を超えると不採算店である、55%が目標(p122)
・自分の得意分野を生かし、楽しみながら小遣い銭程度を稼ぐ、というのが定年起業の大きなヒント(p128)
・事業をやっている者のうち、法人登記をしている事業者が「会社」、それ以外は個人事業主である、売上1000万円、所得400万円を超えると会社のほうがメリット(p133)
・会社をつくれば様々な「経費」を会社のお金で支払うことができる、この経費の範囲はかなり広い。接待が会社に何等かの意義があるかが必要(p143)
・通常の昼食代でも、従業員が半分以上払うこと、月3500円以内であれば、非課税となる(p146)
・持ち家の最大のメリットは、1)お金がなくなっても、いつまででも住める、2)何歳まで生きても住むところには困らない、3)精神衛生上、非常に大きい(p153)
・サラリーマンの場合は、会社が健康保険に入っていたので会社を辞めて(2年間限定の任意継続除く)ほかの会社に就職しない限りは、国民健康保険に入る必要がある。2018年4月から、運営は市区町村から、都道府県に移管された(p158)
・田舎には、非常に面倒くさい人間関係がある、お客さんは歓迎するが、新参者は歓迎しない。なかなかコミュニティに入れない(p164)
・タイ、マレーシアには定年退職者向けの特別なビザがある、タイの場合は、50歳以上、80万バーツの現金を条件に取得可能、マレーシアでは980万円の預貯金と、毎月28万円の年金証明があればクリアされる(p171)
・年金を70歳まで繰り下げ受給した場合、損益分岐点年齢は82歳、60歳から繰り上げ受給した場合は、77歳である(p184)
・現在の65歳年金支給が67-68歳になる可能性は高い、現在の制度が法律で決まったのは1991年、激変を回避するのに時間をかけて移行してきた(p186)
・故人と遺族が同居していた場合、その家を相続した場合は土地の評価額が80%も減額される(p208)
・中古のタワーマンションは節税策としては以前とまったく遜色ない、7年以上住めば大丈夫、税法上の時効期限なので(p217)
2018年5月3日作成
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

小説・文芸

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

