無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
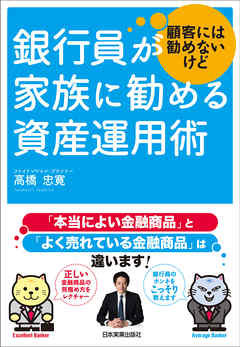
「資産運用は、金融機関の営業担当者に教えてもらえれば安心だ」
そんなふうに考えている人はいませんか。
「本当にいい商品(投信、保険etc.)」と「銀行でよく売れている商品」は違います!
世の中に発信されている金融商品や資産運用に関する情報の大半は、個人顧客に比べて圧倒的な情報力をもつ金融機関など、「売り手側」から出されているものです。本当に顧客の側に立っているという情報は多くありません。
そして、最も身近な金融機関である銀行の営業担当者は、お金や金融商品に詳しいプロであるという一面と、金融商品を顧客に販売してより多くの手数料を稼がなければいけないプロであるという一面をもっています。
そこで本書では、元銀行員で個人向け営業に精通している著者が、“顧客に勧めるときのアドバイス”と“家族に勧めるときのアドバイス”を対比したり、資産運用に成功している人の習慣や失敗してしまう人の特徴を説明しながら、本当に効率的な資産運用に取り組む方法についてやさしく教えます。
誰もが自分の力で資産運用を行なわなければならなくなっているいま、本当に正しい知識を身につけたい人、必読の基本書です。
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
金融商品の9割は自分の家族に勧められない。
金融機関の営業担当は資産運用のプロではなく、金融商品の売り手であることをまず理解する。
保険を利用した資産形成は勧めない。
時間分散を利用しての投資を勧める。
投資信託の短期売買は非効率。
アナリストレポートもその通りになるとは限らないと考える。
まとまったお金が入った時は慎重になるべき時と心得る。
資産運用を他人任せにしない。
金融商品の中身を理解する最低限のポイント
1.元本割れする恐れはあるのか
2.元本を割るとしたら、どういう時で、どれくらい損する可能性があるのか
3.手数料など利用する側が負担するコストがどれくらいかかるか
4.いつでも現金化できるのか
5.現金化できない場合があるとしたら、それはどういう時なのか
キャンペーンに乗せられてはいけない。
人気ランキングは恣意的なものかもしれないと考える。
自力で運用成績を改善できる唯一確実な方策はコスト削減。つまり手数料などである。
金融商品の新商品が良いとは限らない。新商品は顧客にセールスするよいきっかけになる。
ハイリスクでもハイリターンとは限らない。
保険で資産形成できるというのは誤解。コストが割高な保険商品は資産形成には向いていない。
お金を減らさないために海外資産に目を向ける。
時間分散を有効活用。購入、売却共にどのタイミングが一番得なのかは誰にも分からないので、複数回に分けて購入、売却する。
平常心。相場の値動きに一喜一憂しない。
当初決めたポートフォリオが運用により変わって来たら、追加投資をしてリバランスする。
自分が理解できないものには投資しない。複雑でよく分からないものには近づかない姿勢も大切。
専門家に任せず、シンプルなものに投資する。
アクティブ運用は市場平均を上回ることを目指す。アクティブファンドと呼ばれる。
パッシブ運用は市場平均並みの運用を目指す。インデックスファンドと呼ばれる。
ただ、アクティブファンドのパフォーマンスの平均はインデックスファンドを下回ることは有名。
リターンを改善する唯一確実な方法はコストの削減。まず、手数料という基準だけで絞りこむことができる。
資産運用の王道は、幅広く分散して長期で持つだけ。
一番最初に資産配分を考える。
価格変動が小さい方がお金は殖える。
おすすめ。
投資信託なら、アクティブ運用よりもインデックス運用を中心にポートフォリオを構築する。
組み入れる資産は国内株式、外国株式、国内債券、外国債券でも構わない。
国内債券は投資信託ではなく、個人向け国債(変動10年)でもOK。
保険商品は資産形成に使わない。保障と運用は分けて考える。
毎月分配型などの分配型投資信託は利用しない。
複雑なデリバティブを用いた仕組型投資信託はできるだけ利用しない。
頻繁な売買はせず、長期投資に徹する。
ポートフォリオは年一回リバランスする。
タイミングを図るのは難しいので、毎月積み立て投資をする。
キーワードは長期、資産分散、時間分散、低コスト。
Posted by ブクログ
銀行員の勧める投資信託や保険は、投資としては向かない。結局、手数料を稼いで、銀行員の売り上げを上げるためだけの物。というのが、本の内容のほとんど。
じゃあ、何に投資すれば良いの?
「資産運用に用いる金融商品は、できるだけプリミティブな物(原始的で素朴なもの)がよい」
・投資信託なら、アクティブ運用より、インデックス運用を中心に
・アクティブファンドを利用する場合は、独立系の信託会社など、運用者の顔が見え、責任の所在がはっきりしている物を選ぶ。
・組み入れている試算クラスは、国内株式・外国株式・国内債券・外国債券だけで良い
・保険商品は資産形成に使わない
・毎月分配型など分配型投資信託は利用しない
・リスク軽減型ファンド・通過選択型ファンド・トリプルデッカー型ファンドは利用しない(複雑な仕組型投資言信託)
・頻繁な売買はせず、長期投資に撤する
・ポートフォーリオは年1回見直す
・毎月積み立て投資をする
・ライフプランを考えて、出口戦略も意識する
なんか、あんまり参考にならないのは、気のせいか…私の知識不足か…?
※アプリの閲覧環境は最新バージョンのものです。

