無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
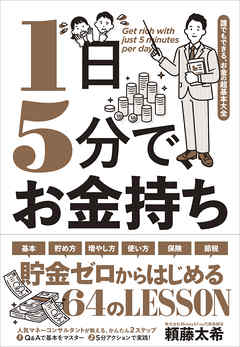
すぐに実践できるお金の知識を、わかりやすく教えます!
今まで貯金できなかった人でも、大丈夫。
1日5分読むだけで、みるみるお金が貯まり始める!
・貯金したいけど、どうしたらいいかわからない
・将来に向けて準備したいけど、忙しくて何もできていない
・お金の勉強しようと思ったけど、よくわからなかった……
このような悩みも、この1冊で解決!
今の時代、お金持ちになるために押さえておくべき内容を「お金の基本」「収入」「支出」「税金」「貯金」「資産運用」に至るまで、Q&Aでわかりやすくまとめました 。
食費、日用品費、水道光熱費、医療費をお得にする節約テクニックなど、身近なお金の話から「会社員でもできる節税方法」「実は医療保険、介護保険は必要ない」といったあまり知られていない内容まで、1日5分読むだけでマスターできます。
今こそ知っておきたい、給付金、手当、NISA、iDeCoについてもやさしく解説。読んだ後、何をすればいいのか? がすぐにわかるアクションプランも記載しています。
この64のLESSONで、一生役立つ知識が一気に学べます。
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
短くてすぐ読めるし、必要なエッセンスは詰まってるから良書かと思う。
・日本では、サラリーマンの手取り給料は相対的に目減りしている。
もらえる給料の額を示す「名目賃金」の伸びより、物価を加味した給料の額を示す「実質賃金」の伸びが少なくなっている。
・現状、銀行の普通預金の金利は0.001%です。これは一年間100万円を預けてようやく10円(税引き後8円)増える計算です。物価がこの金利よりもハイペースで上昇すると、1万円の価値は目減りすることになります。
2015年を100とすると、2020年の消費者物価指数は101.8(総合)。つまり、2015年時点で1万円だったものが2020年には1万180円になっている。
日本のGDPが20年間伸びてないことに通ずる話。日本の銀行に金預けてたら、逆に損しているということに気付くべき。
・いざというときに備えて、生活費の6カ月から1年分は預貯金で確保する。(他の本だと6カ月目安と書かれているものが多いが、この本だと6~12か月と心配性の方向けかな)
実際、育児休職を二人で取った我が家は、育児休業給付金が半年間支給されずに、無給だったので、6か月分は最低でも預貯金で確保した方が良い。
・お金持ちは、これからの人生のライフプラン・マネープランを描いている。
私も、子供の教育費や夫婦の医療費、老後の資金繰り等を(かなり想定色は強いが)マネープランにして描いている。考えておくことが大切。
・家計簿で大切なのは、大まかにどんなことにお金を使っているか、その傾向をはあくすること。1円単位で帳尻を合わせることでも、毎日まめに記録することでもない。
私は、毎月クレジットカードの請求を確認している。(基本的に現金は使わないので…)そのうえで、毎年7月だけはレシートをZaimに登録して何にいくら使っているかを把握している。(毎月似たような支出だろうということで)
家計が、投資を出費としても黒字である状態であれば気にすることは無いかと思い、記録はしているが何かに使ったことは無い。
・節約の基本は固定費を削ること
家賃・ローン・習い事・水道光熱費・スマホ・インターネット・生命保険・新聞・NHK・クレカ年会費…を削ることが楽。
新聞とかゼロだな。楽天証券で口座作れば、タダで日経新聞が読めるし。(口座作るのもタダ)
保険も、公的制度を調べてからは貯蓄で耐えれると想定して入ってない。
・変動費には減らさない方がイイものもある。たとえば、「自己投資」。無くすとスキルアップできなくなる
・税金の控除のいいところは、資産運用とは違って、知識があればリスクゼロでお金を増やすことができること
・用意すべき老後の資金は人によって異なる。実際に見積もってみましょう。
実際に見積もってみた。
・投資信託。金融庁の試算によると、保有期間5年では一部元本割れしている。保有期間20年だと、運用成果は2~8%の間に収まる。
つみたてNISA対象の銘柄とか、よく厳選されててオススメ。初心者には日本円は給与でどうせ貰うだろうし、生活基盤だから、日本株以外の株式を対象としてる銘柄を一本買っとけばいいんじゃない?と個人的には思う。
(分散を考えて、先進国向けと新興国向けの2本にすると、さらに良いのかなとか)
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用