無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
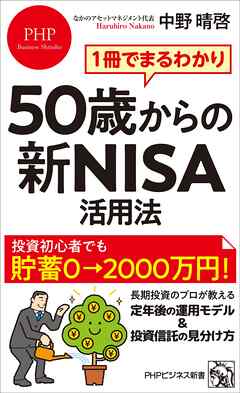
2024年1月にスタートする「新NISA」を使った、今からでも間に合う老後資金の作り方を徹底解説。利率の低い銀行預金だけでは、資産はなかなか増えない。インフレも続き、老後のお金に不安を感じる人はますます増えているだろう。そこで、資産運用だ。毎月5万円ずつ、20年間、積立投資をすれば、年平均5%の利回りで運用できた場合、2055万円以上になる(元本1200万円+運用収益855.2万円)。50歳から貯蓄0で始めても、70歳にはこれだけの資産が築ける計算なのだ。人生100年時代、定年後も働く人が増えている今、現実的な老後対策と言えるだろう。通常、株式や投資信託で資産運用をして得た利益には20.315%の税金がかかるが、NISA制度を利用すると、これがゼロになる。しかも、これまでのNISA制度には、制度自体にも運用期間にも期限があったが、2024年1月から始まる新NISAでは期限がなくなる。税金ゼロで運用できる投資額も1人1800万円(元本)へと大幅にアップ。新NISAをフル活用すれば、「老後2000万円問題」も怖くないのだ。ただし、資産運用に焦りは禁物。50歳からでも着実に老後に備える方法を解説する。 【本書の内容】●第1章 今こそ「本物の資産運用」を始めよう! ●第2章 50歳からの資産運用に最適なのは「投資信託」 ●第3章 新NISAがいよいよ2024年1月にスタート! ●第4章 新NISAの正しい使い方 ●第5章 新NISAで購入するのに向かない投資信託の見分け方 ●第6章 50歳から老後資金をつくるための心得
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
20250715
投資に遅すぎることはない。
著者のおすすめは投資信託。
できるだけ長期保有する。そして必要になった場合、必要な金額に相当する口数を解約。残りはそのまま運用し続ける。
避ける投資信託。
1.純資産総額が50億円未満。
2.資金流出が続いてちふもの。
3.信託期間が有権の投資信託
4.コストが割高。
5.特定のテーマに集中投資する投資信託。例えばIT関連。
6.高額分配を売りにしている投資信託。むしほ分配金をできるだけ支払わずに運用するものが適している。
7.新興国に集中投資する投資信託。
8.外国債券のみを組み入れて運用する投資信託。
9.ターゲットイヤー型の投資信託。
10.売買回転率の高い投資信託。
退職金はご褒美ではない。また退職金で住宅ローンの一括返済はやめるというのが著者の意見。
とにかく働いてキャッシュを得る。70歳くらいまでは働くつもりでいることが大事。
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

少年・青年マンガ

ビジネス・実用