無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで201万冊以上配信中!
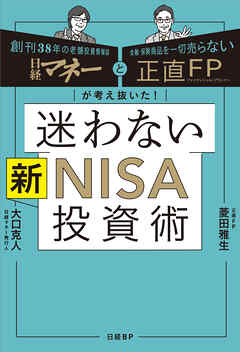
この1冊で23年NISAも、新NISAも、生涯の投資戦略までバッチリ!
正直FPとマネー専門誌記者が本当に大切なところだけを深く解説。
損もイヤだし、一からの勉強も大変。
その一方で、迷って間違えるのだけは避けたい。
そんなあなたのために、お金のプロがタッグを組みました。
――――――――――――
「収入は安定している」「貯金もしている」
だから、投資でリスクを取るのは…という人がたくさんいます。
しかし、本当にそうでしょうか?
預貯金の少ない金利ではお金は一向に増えませんし、
インフレや円安のリスクを考えると、
あなたのお金は今この瞬間にどんどん減っているかも。
新しいNISAは制度が恒久化、非課税枠が最大9倍に。
生涯投資枠の1800万円を活用したら
お金の不安にとらわれずもっと豊かに生きられます。
でも情報も証券会社も、銘柄もかなり「迷う」。
選択肢が多すぎてどう「選ぶ」かもわからない。
そんなNISAの「迷い」が消えるように、
お金のプロが考え抜いた投資術、商品戦略を大公開。
巻末には特典動画付き!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
来年から変わる新しいNISAについての情報を得るために読んだ。
FPと雑誌「日経マネー」の記者の共著。新しいNISA制度の説明と、おススメの証券会社や銘柄なども紹介している。
新しいNISA制度は他でも情報を得ているので、再確認。
投資枠が1800万円になったので、投資はほとんどすべてNISA枠内で行える。年間最大360万円使える。つみたて投資枠は120万円。可能な限り早く最大額1800万円を目指す。
まずつみたて投資枠を使い、使い切ったら成長投資枠を使う。
個別株は配当金、値上がり益、株主優待、株主分割に着目して選ぶ。配当金はNISA口座内で受け取れば非課税。
Posted by ブクログ
まず、最初に。
私は1995年生まれの人間ですが、学校で投資とかお金の授業を一切受けてこなかった世代です。
日本人ならだいたいみんなそうだと思いますが、
円安、物価高高騰と騒がれている今、毎日汗水垂らして一生懸命稼いでも正直限界があると思います。
※真面目に頑張って働き稼ぐことはもちろん大事なことです。
うまく、効率よくお金を稼ぐにはお金にしっかり働いてもらうことがとても大事だと思いました。
毎月の支出を減らすのもストレスがかかりいいことではありません。
※余分、無駄だと思うものはとことんカットすることは大事。
大げさな話かもしれませんが、NISAを使った投資をした人と、しなかった人との格差が数千万円単位に広がる可能性もあり。
保険営業マンやFPの先生ではないのであまり詳しくは書けませんが、自分なりに新積立NISAをするならこうするかなというのをまとめながらアウトプットしよー!!
⭐️長期・分散・積立投資を行いリスクをなるべく減らし、リスクとうまく付き合えばおっけい。
⭐️NISA(非課税)のいいところ
毎月5万円を30年間積み立てた場合(利回り5%)
5万円×30年(360ヶ月)=1,800万円積立
最終的には非課税4161万円になる。
課税の場合、3,470万円。差額691万円。
高級車1台買える。
非課税×長期運用がいかに強力かがわかる。
①まず口座を作ろう。
NISA口座を作るなら、証券会社がいい!
・理由
証券会社でしか買えない商品(株式等)があるから。
メモ:手数料の安さ、取扱い商品、サービスの豊富さ。
⭐️楽天証券にします!!
(楽天ポイントとしても還元される)なにか欲しいもの買おう!!
⭐️インデックス型から始めるのがいい。
楽天証券で始めるならこの5本かな。
eMAXIS slim 米国株式
eMAXIS slim先進国株式インデックス
Tracers グローバル3分法
eMAXIS slim全世界株式
たわらノーロードバランス
まとめると長くなるので簡単にまとめてみました。
以上。
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用