無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで202万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
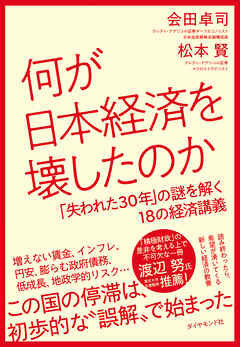
最近、この本の共著の一人である会田氏の本を読んで印象に残りました、そんな私が一週間前ほど(2026.9下旬)にネットで見つけた本です、私が社会人になったのが平成元年4月、その年の年末に日経平均が4万円目前まで上昇し、10万円も夢ではないという人がいた中、年が明けて下がり始め、それ以来、様々な出来事が起きて、日本経済はデフレ状態となりました。
当時、長谷川慶太郎氏の本を読んで印象に残ったのは「この不況・デフレは短期間では終わらない、おそらく30年は続く」という不気味は予言めいたフレーズでしたが、正しくその通りとなりました。
それ以降、多くの人がなぜ「失われた30年間」となったについて本の中で説明してきました、私もそれなりに読んでいたつもりですが、本の内容になるほどと思うものの、読み終えると印象が薄れてしまうことが続いていました。
確かに、日本国債で日本が破綻することはない、ということは理解できましたが、この本に書いてあるように「破綻どころか、日本国債の発行量が少なすぎたから、失われた30年が起きた」との主張には目から鱗でした、そして、どの程度の量を発行すれば良いかの数字を具体的に示しています。私を含めて多くの人の記憶から薄れつつあるようですが、数年前に皆が経験した「コロナ禍」で、日本政府は大量の国債を発行しましたが、日本は大丈夫でした。
なぜそうなのこの説明もこの本ではなされていました、さらに日本国債の発行が多いとは「日本政府が赤字」であり、そうでなければ、国民の家計が赤字になって更に苦しんでいたであろうことが理論的に説明されています。久しぶりに読んだ「目から鱗」の本でした、もっと若い時にこの本に出会えていたらなと思いました。
以下は気になったポイントです。
・誰かの 支出は誰かの所得であるという ことは 裏を返せば「誰かが支出を減らしたら誰かの所得が減る」ということ、だから 政府部門と企業部門が支出を減らせば 言うまでもなく「 家計部門の所得が減っていく」ことになる(p33)
・赤字=悪というイメージにとらわれてはいけない、 家計部門が黒字であるためには、 企業部門と政府部門のどちらか あるいは双方が赤字でなければならないという仕組みを理解することが現実の経済を考える 第一歩である(p34)
・日本や イギリスと比べて日本の企業は 企業 貯蓄率が30年近くも プラスを続けている、 これは明らかに 通常の範囲から大きく外れた 異常値である(p48)
・企業の支出には経費と投資がある、経費とは現時点において 営んでいる事業に必要な費用 ・固定費・ 人件費などの支出のこと、投資とは「 将来の成長のために必要な 支出」のことである(p52)
・儲かっているけど赤字を出している企業とは「将来の成長のために 赤字= 負債を背負って投資をする企業」のことである 。普通 の先進国にはそういう企業はたくさん 存在しているから 企業 貯蓄率がマイナスになる(p54)
・投資主体 だった頃の企業部門は、銀行や金融市場から借り入れて積極的に投資することによって社会に資金を供給する役割を果たしていた、 それが 経済成長を生み出す原動力になっていた。ところが 貯蓄主体になった企業部門は商品やサービスを販売することで 世界の中からかき集めた資金を溜め込むようになってしまった(p58)
・バランスシートが毀損した 多くの企業は投資をするのではなく ひたすら 借金返済のためにお金を貯め込むことになった、 その結果 企業 貯蓄が急激に増えていった(p65)
・ インフレには需要が供給を上回ることで起きる「 デマンド プル型 インフレ」があり これは景気拡大を伴うので「 良いインフレ」 と考えられている、 その一方 原材料費などのコストが上昇することによって起きる「 コスト プッシュ型 インフレ」は景気を押し下げるものであり 悪い インフレと言われている、投資 超過により インフレが起きるとは デマンド プル型 インフレのことを指している(p81)
・ 企業 貯蓄率と財政収支はほぼ 逆相関の関係にある。所得が増えれば税収が増える、 企業部門が貯蓄超過= 投資不足= 黒字になると景気が悪化して企業も家計も所得が減っていくので税収も減少することになる、 逆に 企業部門が投資 超過= 赤字の方向に動けば 景気が良くなって 所得が増えるから 税収も増加する、 このように「 税金」という制度 が機能することによって企業収支と財政収支に逆相関が生まれる(p100)
・ 1990年代以降 日本の政府債務の増加 スピードが速くなったのは、 企業部門が黒字を続ける中家計部門が黒字を維持するためには政府部門が赤字を続けるほかなかったからである、 政府債務の増加 スピードが速くなったのは以上ではなく正常なこと であった(p105)
・1980年代から「 海外部門」はずっと赤字を続けている、 海外部門が赤字ということは 「 日本の 経常収支が黒字」ということである、 つまり 海外と行っている全ての経済取引の収支を合わせると日本が黒字になっているということである(p111)
・他国への輸出を増やすことで自国の 経常黒字=海外部門の赤字、の最大化を目指すと国際的な対立や紛争の火種になりやすい、 これは16世紀から続く 古くて新しい問題である(p117) 日本の外需依存度は15%前後に過ぎず 日本経済を支えているのは 家計の消費企業 政府の投資などの内需であり「 内需主導型」国家である(p120)
・ 2000年を過ぎた頃から日本に「ネットの資金需要」はずっと0%を続けてきた、 これは日本国内の「お金を支出する力」は消滅してしまったということである、 銀行から借り入れて支出する金額と銀行に預金をして貯蓄する金額が 相殺しあって 差し引き0になっている状態である。経済を膨らませる力も 縮小させる力も働いていなかったのでデフレが極度に悪化することはなかったけれど 日本の名目 GDP がずっと横ばいを続ける原因になっていた(p129)
・家計貯蓄率とネットの資金需要が 相関関係にあり、 高齢化比率は全然関係なかったということがわかる、 定年退職をして年金生活に入った高齢者世帯では貯蓄を取り崩していくから高齢化が家計貯蓄率を下げる方向にはなるが、 教育費 住宅ローンの負担が減る世帯では老後に向けて貯蓄率を高めるはずである、 高齢化が進んでも年金受給世帯の貯蓄 取り崩しと50代世代の貯蓄 増が 相殺しあって家計貯蓄率 全体には大きな影響を与えない(p132)
・銀行は預金として集めたお金 の中から1000万円を A 社に渡すのではなく、単に A 社の預金口座に1000万円と記帳するだけである、 つまり 銀行が融資することによって 1000万円という新たな 預金が生まれるということである、 従って A 社が銀行に返済すると その1000万という 預金は消滅する、 これが「信用創造」 の仕組みである(p141)
・イギリスで世界に先駆けて 産業革命が起きたのは「 信用創造」 という仕組みによって 巨額の投資ができるようになっていたからだとされている(p142)
・普通の国では企業 貯蓄率がプラスになった時には財政赤字を増やすことで「 ネットの資金需要」が減らないようにしている(p160)
・ GDP とは「 国内総生産= 国内で生産された 付加価値の合計」のことなので海外で生産されたものを輸入した金額は名目 GDP から除外する。 つまり 輸入 物価上昇 そのものは名目 GDP を縮小させる。(p163)ただし 輸入物価の上昇分を超える金額を国内企業が 価格転嫁 できれば 国内物価が上がっていくことになり 名目 GDP が増えることになる(p164)
・ 数年にわたって 財政赤字を膨らませることによって「ネットの資金需要」をマイナス5%で維持できれば、 名目 GDP= 経済のパイは継続に膨らみ続けるであろう(p165) その数字は 30兆円程度である (p167)
・円安が進んだことで日本は貧しくなったと嘆く声をよく聞くが、貧しくなったと感じる本当の原因は円安ではなく「 名目 GDP が膨らんでこなかった」ことにある、 そもそも 所得が増えていないからこそ日本は貧しくなったと感じる(p168)
・コロナの時日本はネットの資金需要をマイナス5%という健全な水準にしたが、アメリカやイギリスでは -15%にまで拡大したために、 これは 統計で遡れる範囲では過去最大の数値であるがこうすると景気が一気に加熱したが その後 日本をはるかに上回る高いインフレに見舞われる という 副作用に苦しめられた(p171)
・国家の経済政策を企業や家計と同じ次元で考えるのは絶対にやっては、いけない 初歩的な 過ちである、企業や家計は通貨を発行できないので収入から支出を差し引いた 儲けを借金返済に充てなければならない、けれども 通貨を発行する権限を持つ国家にその必要はなく単に 通貨を発行して借金を返済すれば良い(p176)
・ギリシャが財政破綻寸前まで行ったのは ギリシャが自国通貨を放棄してユーロ圏の共通通貨である ユーロを採用したからである 、ギリシア 政府が ユーロ建ての国債を召喚するには 最終的にはユーロを現金で用意しなければならなかった、 これができなかったら財政破綻に追い込まれるということになる(p178)
・ 誰かの負債は誰かの資産ということであり 1300兆円の政府債務が存在しているということは 1300兆円の民間資産が存在しているということになる、だから 政府債務を税金によって返済するということは すると同額の民間資産を消滅させることと同じになる (p187)
・日本の政府予算では「 利払い費など」となっているが、アメリカの場合は「 純利払い費など」となっている、 これは 国債の利払い費からアメリカ政府が保有している金融資産からの利子収入を除いた金額を記載している、 こちらの方が 予算の実態を正確に表している。日本の国債費は、 償還費 15%と合わせて26%であるが アメリカと同じ基準にすると「6%」までに 減る、 日本の国際費がいかに少ないかがわかる(p192)
・ 日本はアメリカやイギリスと比較して膨大な社会保障基金 や外貨準備を保有しているから準資産は 対 GDP 比 143%ある したがって 総金 融資 から総合 負債を差し引いた 純 負債は 対GDP 比 63%となる、 金利の動向に直接的な影響を及ぼすのは政府の純資産 負債と企業の純負債( 除く 株式など)を足し合わせた「政府と企業の純負債」である、 これを見ると日本は対 GTP 比で55%に過ぎず アメリカの316% ユーロ圏の116%と比べると 圧倒的に 負債が少ないということになる、 従って 資金需要の加熱による競争が最も発生しにくい国、 つまり 金利の 暴騰など起きるはずがない(p212)
・ 経済政策の潮流の変化はすでに世界の常識となりつつある、 その象徴とも言えるのが長年にわたって 産業政策に批判的だった世界銀行の方針転換である、 新自由主義が世界を席巻していた頃の世界銀行は「 なるべく 市場メカニズムに委ねる」「 インフレ率を低く抑える」「 財政赤字を膨らませないこと」奨励していたが、 2026年3月17日に公表された世界銀行のレポートにおいて「 経済環境の変化によって産業政策の効果を否定 来ていたレポートは今では有効性が失われている」「産業政策は 従来 考えられていたよりもはるかに再現性が高く 全ての国にとって政策手段の一つとして検討されるべきである」と明記された、 これは画期的なことである、 世界はすでに「 官民連携の戦略投資」の大競争時代に突入している、他国への依存から脱するための危機管理 投資と 優位にある産業を強くすることによって他国が自国に依存せざるを得ない状況を作る成長 投資の考え方が重要である(p237)
・日本では1995年11月に財政危機宣言を出した その2年後の1997年に消費税率を3%から5%に引き上げた、同年後半から翌年にかけて 金融危機が起き 企業 貯蓄率が急上昇してプラス圏に突入するという最悪のタイミングであった、本来であれば 企業の支出が急減して景気が極端に悪化している状況では政府の大規模な財政出動によって経済を下支えするべきであったのに「緊縮 思考の呪縛」のせいで消費税増税という正反対の財政政策 を実行してしまった、 そのため 1998年に日本はついにデフレに陥ってしまった (p247)
・ 現在の日本は物価が持続的に下がる デフレ という状態からインフレという状態に移り変わったのは間違いないが、現在のインフレはコスト プッシュ型のインフレであり、 この30年間のデフレを生み出してきた「 需要不足」という根本原因は解消されていない(p313)
・現在高市政権で言われている「 高圧 経済」とは 財政による投資を膨らませることで「ネットの 資金需要」をマイナス5%まで持っていき 名目 GDP を成長させることである、積極財政によって「ネットの資金需要」を膨らませることで需要を強くすることが大事でその動きが本格的になれば日本の企業 貯蓄率は必ずマイナスになっていく、 これを 高圧 経済という(p315)
・ 筆者の試算では 需給ギャップをプラス 2%にすることに加え ネットの資金需要をマイナス5%程度にすることによって、 日銀のインフレ目標 2%と名目 GDP 成長率3%を持続的に達成することができるようになる、この水準を維持できれば 企業部門が貯蓄超過 から「 投資 超過」へと展示 日本を苦しめてきた経済停滞の構造が 解消されるはずである(p325)
・ 規制緩和が有効なのは 主にデマンド プル型のインフレが起きている時である、 景気が良くてタクシーを利用する人が多い時にタクシー業界の参入規制を緩和すれば タクシーの台数が増えて需要と供給のバランスが保たれる、 これはインフレ抑制のために効力を発揮すると考えられる。 しかし 需要が強くない時に 規制緩和すると問題が生じることがある、 2002年にタクシー業界の参入規制が撤廃された時には混乱が起きた都心部ではタクシーが溢れ返ったが利用する客の数はそれほど増えなかったために 過当競争が発生した、客の奪い合い運転手の賃金の低下 その低下を補うために長時間労働の増加という問題が生じた(p332)
2026年10月9日読破
2026年10月9日作成
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用