無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
基本的なルールに対して、厳格な人らしい著者は、
すくなくとも 信念を持って 対処しようとしている。
ライブドアと言う 一見奇妙な会社に
監査人として、サインをすると言う業務を実行する。
2004年7月、港陽監査法人に入社。
2005年9月期からライブドアの監査責任者となる。
不確かなものに対しては、サインをしないと言う選択と
監査人をやめると言う方法があるが、
やめるが 一番のベターな選択肢だと思っている。
ライブドアが問題とされたのは2点。
「風説の流布および偽計取引」
→架空取引による利益を積み上げる。
30億円で、子会社からのシゴトを受けたようにした。
「有価証券の虚偽記載、いわゆる粉飾決算」
→ファンドを使って、自社株を販売して利益を上げる。
総額は 上記の架空取引と合わせて 53億円。
筆者は、このからくりを 盗み見して 見つけたと言う。
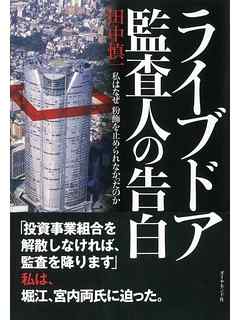
それで、堀江貴文、宮内亮治に ファンドの解散を要請するが
時は、遅すぎたのである。
粉飾決算は、倒産しかねないと言う窮地に追い込まれた会社がおかすものだが、ライブドアは 実質的に有利子負債 ゼロの会社が 粉飾決算をした事例は始めて。
利益を50億円あげると言う 堀江貴文の目標と
株価の上昇を維持しなければならないことと
「株価総額」にとらわれていたことが 要因。
結構 スリリングな 切り口でのアプローチと
会計の手法について、やさしく説明してある。
買収した会社の税的手法 プーリング法とパーチェス法。
株式交換による買収をどう評価するのか?
ライブドア事件の何が問題なのかが、よくわからなかったが
時代の変化に対応した、先進的な粉飾決算だったということですね。
Posted by ブクログ
堀江さんの著書とか放送への出演とかを見たことがあって、
別の人の視点からのとらえ方として読んだ。
正直専門外なので
堀江さんの主張もこの本の主張も理解できてない部分があるが、
両者からうける印象は結構違ったものがあり、
わたしにはどちらが正しいとは判断できなかった。
本書でも最後まですっきりしない点が多々あり、
盗み見たり、検察の”供述マシーンになった”と堂々と書かれていたり、
自己正当化のような表現が多かったり、
あまり印象が良くなかった。
この本も”供述マシーン”として書かされているのではないかとさえ。
とはいえ、最近は堀江さんの主張を目にすることが多く、
すべてをそのまま鵜呑みにせず、
本書の内容に照らし合わせて自分で考えてみるというためには役に立つと思う。
※アプリの閲覧環境は最新バージョンのものです。

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用

ビジネス・実用