無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
無料マンガ・ラノベなど、豊富なラインナップで200万冊以上配信中!
※アプリの閲覧環境は最新バージョンのものです。
Posted by ブクログ
2016.11記。
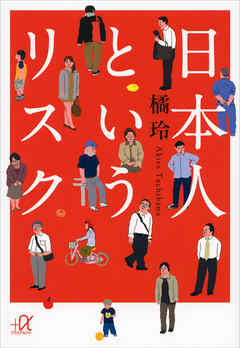
本書は日本の経済あるいは社会の行く末を論じた本である。が、類書の大半とは異なり楽観論、悲観論を訴えたり、(リフレ派対財政規律派のような)学術論争にも関わらない。一貫しているのは「変化への備え」を提供しようという意志だ。
私が読んだところ、本書を読む上で最低限持っておかないといけない知識は以下の三つだけ(それも文中で説明はされている)。
① バランスシート(あと、できればレバレッジ)
② 現在価値
③ 分布(正規分布とロングテール)
さらにそれを要約するとおそらくこんな感じ。
「我々は自分の持っている資本(お金やあるいは自分の能力そのもの)を使って資産を大きくしていく必要がある(バランスシート)。
今我慢して後でもらうか、今稼いで後で楽するか、それは考え方次第だが常に現在のお金に換算すればいくらか(現在価値)、を意識する必要がある。そして環境変化の形(分布)、つまりはリスクをイメージしておかないとあてが外れた時に非常に生きるのがむずかしくなる。
だから働き方レベルで人生を考えた方がいいし、最低限の経済の仕組みは理解した方がいい。でも読書をする人は国民のせいぜい10%。全員がそうなるのは無理だよね」。
私なりに大胆に著者の思いを解釈するならば、現在の日本が「生き辛い」のは自由競争の結果ではない。むしろ自由競争を排除しようとする圧力の結果だ(例えば解雇ができない労働市場はかえって再就職を難しくしている)。あるいは自由競争の大前提である「スタートラインの平等」が脅かされている結果だ(その典型例が人口減と社会保障の肥大化による世代間格差)。
そして、自由競争のもう一つの前提である「とはいえ本当に例外的なことがおきたら助けてもらえる安心感」の欠如の結果だ(その例として、震災・津波により生活基盤を根こそぎ奪われた人たちに差し伸べられた支援の弱さ)。
著者の橘氏、以前からブログ記事が面白いと思っていた。書いてあること自体は、国内外の経済社会問題に普通の関心があればごく常識的なこともわかるだろう。しかしその整理は明快。これからも随時読み進む予定。
Posted by ブクログ
先日この本の著者である橘氏が書かれた「日本人」という本を読んで感激した私は、最近発行された人気本であるこの本も読んでみることにしました。
内容は彼の得意分野である「資産運用」に関するもので、資産運用を成功させるための考え方や、日本人であることのリスクを他の国と比較しながら説明しています。
戦後の日本人の人生設計を支配してきた4つの神話、不動産神話・会社神話・円神話・国家神話、が崩壊してきたことが説明され、日本の会社で、日本円で稼いで、日本円で貯蓄することのリスクをこの本を通して理解できたので、そのうちの一部でも変えることが出来るような素地を作っていきたいと思いました。
特に興味深かったのは、サラリーマンの生涯年収から、入社時の人的資本を計算したもので、生涯年収3億円(初任年収250、退職時1300、退職金3000)の場合、入社時の人的資本は1.35億円(p73)でした。
また、日本における経済書やビジネス書の読者は最大400万人とした計算根拠(p168)は面白かったです。このような考え方ができるようになりたいと思いました。
以下は気になったポイントです。
・地震の頻度と大きさを数えると、小さな地震はものすごく多くて、大きくなるほど頻度が減っていく、このような分布を「べき乗」といい、ロングテールという名で知られている(p28)
・自殺率が際立って高いのは、青森・岩手・秋田の東北三県、それ以外では、新潟・島根・高知である一方で、首都圏・近畿圏・中京圏はどれも平均以下(p37)
・レバレッジとは、資本金と負債の比率のこと。貯金箱のお金がすべて自分のポケットならばレバレッジ1倍、資本金と負債が同じならば(頭金が半分)ならばレバレッジ2倍。運用利回りが10%ならレバレッジ2倍の場合、資本金に対する利回りは20%となる(p40)
・海外赴任が決まってマイホームを一時的に賃貸にだすと家賃収入が発生し、かつてのマイホームは金融資産になる。経済学ではこのことを「帰属家賃」=マイホームとは、自分で自分に家賃を払うこととする。マイホーム所有者は、帰属家賃という見えない収入を受けているとし、それに課税するところ(スイス、オランダ、ベルギーなど)もある(p44)
・マイホームの購入とは、不動産の信用取引のこと、株式の信用取引はレバレッジが3倍程度でハイリスクハイリターンと言われるが、マイホームの頭金は購入価格の2割程度なので、レバレッジは5倍(p49)
・賃貸よりも持ち家が得、とされているのは、持ち家のほうがリスクが高いから、リスクが高いほどリターンの平均は大きくなる(p50)
・日本の土地は80年代半ばまで年率15%で右肩上がりであった、これに5倍のレバレッジをかければ資本金に対する運用利回りは年率75%という驚異的なものになる(p52)
・首都圏における不動産投資は実質利回り5%を期待している、5000万円の中古マンションならば50万円の利益、つまり月額家賃20万円、これを収益還元法という。価格の安いマンションの利回りが高いのはリスク(物件価格が下落する可能性)が高いから(p55)
・高齢化社会では、高齢者に入居してもらわなければ空室を埋めることができないので、過去の話になるだろう(p59)
・私達が家の所有に特別に高い価値を置くのは、縄張りを作れ、と本能が命じるから。これを正当化するために、「男は家を持って一人前」とか後付け理屈が生まれる(p61)
・リスク耐性の低い個人が、特定の不動産に高いレバレッジをかけて金融資本のすべてを投じるのはきわめて危険な選択である。1000万円の預金で株式を購入して、その価格が半分になると500万円の損失、1000万円の頭金に4000万円の住宅ローンを借りると、不動産価格が半分になるとバランスシートは1500万円の債務超過になる(p63)
・マイホーム購入者は少しでも安い金利を求めるので、不動産リスクをすべて個人が負うリコース(遡及型)ローンの変動金利でマイホームが販売される(p65)
・若いときは金融資本はほとんどないので個人のポートフォリオはほぼ全てが人的資本(資産は仕事)、年齢とともに金融資本(資産は預金・株式・不動産)が増えて、定年後には全てが金融資本となる(p67)
・ポートフォリオに占める人的資本と金融資本の構成は年齢に応じて自然に変化する、人生設計とは、この人生のポートフォリオを適切に管理すること(p68)
・割引率を10%(金利)として10万円を現在価値で考えると、毎年10%の配当が支払われて10年後に元金が償還される。1年目:9091円、2年目:8265円、となり、元金は38554円となる(p71)
・サラリーマンになるということは、会社から毎月給料という配当を受取り、退職金として元金が償還される債券を買うようなもの。リスクプレミアムを加えた割引率を8%、生涯年収3億円(入社時年収250万円、退職時1300万円、退職金3000万円)と考えると、入社直後で1.35億円、40歳で1.3億、50歳で1.2億、60歳で0.8億ある。減価率が低いのは、年功序列と退職金制度のため(p73)
・終身雇用制における人的資本の大きさを考えるならば、大学生にとって就活こそが人生を決める最大のイベントとなる。新卒一括採用をやめない限り、あらゆる大学改革は無意味(p74)
・知識労働者の大半が大手企業か官公庁で働いている、彼らを頂点とする階層構造になっている(p75)
・日本の会社は定年まで働かないと正当な報酬がもらえない仕組みなので、真面目なのは日本人の気質ではなく、解雇されたときに失うものがあまりにも大きいから(p79)サラリーマンの人生は、40代までひたすら会社に貯金して、50代から回収を始め満額の退職金をも
らって帳尻があうようにできている。(p84)
・人的資本は会社に完全に依存しているので、いったん職を失えばその大半が毀損する。金融資本はレバレッジをかけて不動産に投資されているので、地価が下落したり天変地異で価値がなくなると債務超過になる、というハイリスクな人生のポートフォリオを持った日本人が多い(p87)
・政府、個人、ニッポンのバランスシートを見ると、名目では、個人:1100、ニッポン:600兆円の純資産があるが、将来債務をじか会計すると、政府:1430債務超過、個人:1100(同様)、ニッポン:330債務超過となっている。債務超過になってもただちに破綻しないのは、キャッシュフローがプラスだから(p126,127)
・日本国の歳出は、国債費と地方交付税を除けば、その半分が社会保障費。年金制度を廃止するか、健康保険・介護保険制度を民営化すれば、財政危機は解決する。それがいやなら、増税・歳出削減(公共事業、社会保障費カット)・経済成長しかない(p131)
・国家破産が引き起こすのは、高金利・円安・インフレ(p133)
・劇団の役者よりも映画俳優のほうがはるかに大きな富を獲得できるのは、映画は拡張可能だが、演劇は拡張不可能だから(p152)
・アメリカの会社は2割のスペシャリストと、8割のバックオフィスで構成されている、バックオフィスは同一労働同一賃金、なんで履歴書には年齢、生年月日を記載する欄は無い。顔写真も貼らない(p155)
・アメリカの雇用制度は「効率」を基準にするのではなく、本質は「公正」と「正義」にある(p156)
・整理解雇は解決金などの金銭補償とセットになっているので公正な手続きにのっとて行われる。人種、年齢、性別を理由にすれば訴えられる(p157)
・アメリカの企業が成果主義なのは、スペシャリストを評価する方法がそれしかないから。自営業者なので自分の稼ぎが報酬に反映されるのは当然で、それ以外の方法で給与を決めることはできない(p159)
・経済書、ビジネス書の読者は最大で400万人、その根拠として、有名大学卒業生は年間15-20万人、これは一流企業、官庁、専門職に就く人数とほぼ一致、この構造はどんな時期でも変わらない。団塊ジュニア200万人、現在の100万人でも。上位20万人が定年までの40年間本を読むと、800万人、経済書は殆ど男なので半分の400万人(p168)
・自分のキャリアを一つの会社に限定するのではなく、転職を前提として、もっとも得意なことを探すほうが効率的。適職を決めたらならば、会社ではなくその仕事に自分の人的資本を投入すべき。それが業界で高い評判を得れば、それがあなたのスペシャル(p170)
・独立するにしても、専門性や評判をベースにしなければ成功できない。独立する際に必要なのは、会計・税務
・ファイナンスなどのファイナンスリテラシー、サラリーマンはこれを雑務として会社にアウトソースしているのがネック(p172,173)
・デフレなら通貨は上昇する、名目金利の低い通貨は上昇する、この理論に従えば、円は高くなるしかなかった(p207)
・理不尽な現実を正すために政府にできることは、1)定年制を法律で禁止、2)同一労働同一賃金を法律で定める、3)解雇自由の民法原則に立ち返って整理解雇を認め、流動性のある労働市場を生む(p222)
・日本は98-08年までの10年間で計算上は3.3%物価が上がる必要があるが、実際は14.5%下落している。これは価格転嫁できずに、賃金を削ったから、これにより日本人の生活が貧しくなった(p233)
2014年10月21日作成
Posted by ブクログ
人生を資本/資産、リスク/リターンという視点から見てみると、「マイホーム・サラリーマン」という生き方がいかに盤石の反対なのかわかる、という本。
前半は人的資産、後半は金融資産を扱う。後半は著者ならではの成分が少なめなので前半について。
リスクはなくせない。回避する/軽減する/転嫁する/受容するなどの方法はあるけど、リスクをなくすとリターンもなくなってしまう。リターンを得るなら何らかの形でリスクを受け入れるしかなく、その時に大切なのはリスクを受け入れ可能なサイズに小さく分散しておくこと。その観点から最悪なのが、リスクを集中させてしまう生き方。つまり、
不動産神話→持ち家を買う
会社神話→大きな会社に就職して定年まで勤める
円神話→日本人なら円資産が安心
国家神道→定年後は年金で暮らす
という生き方。
それぞれの内容は読んでもらうのが一番いいけど、本書の面白さは「え、それは資産じゃないの?! それが資本になるの?!」「そんなことして危なくないの?! かえってリスキーなの?!」という意外性。蒙をひらかれる楽しさがある。
そして、ゼロサムとプラスサムについての語り口から判断するに、本書の内容はゼロサム(知っている者だけが抜け駆け的に得をする)のではなくプラスサム(皆が知って皆が変われば皆が得をする)だと思われる。
ぜひ、御一読あれ。
※アプリの閲覧環境は最新バージョンのものです。
ビジネス・実用

小説・文芸

ビジネス・実用
ビジネス・実用
ビジネス・実用